
Software de Apuestas Deportivas: Cuánto Cuesta Arrancar Bajo la DGOJ y Qué Proveedor Elegir en 2026
 Available in United States
El software de apuestas deportivas es la infraestructura B2B sobre la que se construye un sportsbook: motor de cuotas, módulo de trading, gestión de riesgo, PAM, integración de pagos y KYC. No se compra una vez —se licencia, se integra y se paga en forma de revenue share o flat fee mensual, encima de las garantías que la DGOJ exige para operar en España—. Capital social de €100.000, tasa de solicitud de €10.000, garantías de entre €1M y €3M según el canal, homologación técnica de unos €150.000 y un timeline de nueve a doce meses antes de tomar la primera apuesta bajo supervisión: eso es el suelo, antes de hablar de proveedores. Kambi, Altenar, Playtech, BetConstruct, Sportradar —la elección entre plataformas importa menos que el volumen de handle necesario para cubrir el 20% de GGR estatal, el 0,075% anual de tasa de supervisión y el coste recurrente de la plataforma, que típicamente se lleva entre el 8% y el 15% del ingreso bruto del operador—. Con un hold histórico del sector entre el 5% y el 8% sobre el handle, el margen neto que queda para el operador se comprime hasta el punto en que la decisión entre turnkey y white label tiene menos peso que la pregunta de si el modelo es viable del todo.
Qué es el software de apuestas deportivas y quién lo necesita
El software de apuestas deportivas es el stack técnico completo que permite a un operador aceptar apuestas, calcular cuotas, gestionar riesgo, procesar pagos, cumplir KYC y reportar a la autoridad supervisora. No es una aplicación que un apostador descarga —es la plataforma B2B que una casa de apuestas licencia o desarrolla para poder operar—. Se compone de módulos interconectados: frontend (web y móvil), motor de cuotas que recibe feeds de datos deportivos y calcula precios en tiempo real, módulo de trading donde se fijan márgenes y se ajustan límites por evento, sistema PAM (Player Account Management) que lleva saldos, transacciones e historial, gateway de pagos que conecta con procesadores y bancos, motor de bonos y promociones, herramientas de CRM y retención, motor de riesgo que detecta patrones anómalos y, desde el RD 176/2023, un algoritmo de detección de juego problemático basado en inteligencia artificial que será obligatorio en 2026. La complejidad no es accidental: cada módulo responde a una exigencia regulatoria —la DGOJ exige trazabilidad completa de cada apuesta, verificación de identidad antes del primer depósito, límites de pérdida configurables por el jugador, autoexclusión inmediata y reportes diarios de actividad—. Un operador no construye esto desde cero salvo que tenga presupuesto de seis cifras altas y un equipo técnico propio; en la práctica, se licencia una plataforma de un proveedor B2B especializado y se integra en semanas o meses según el modelo elegido.
Arquitectura básica de un sportsbook: frontend, motor de cuotas, trading, PAM
El frontend es lo que el apostador ve —la web responsive o la app nativa iOS/Android— y lo que menos diferencia crea entre proveedores, porque los operadores suelen personalizarlo hasta hacerlo irreconocible. Por debajo está el motor de cuotas, que recibe feeds en tiempo real de proveedores de datos deportivos (Sportradar, LSports, Genius Sports, IMG Arena) y calcula el precio de cada mercado aplicando el margen que el operador ha configurado. Ese margen —llamado overround en inglés, y expresado como hold cuando se mide ex post sobre el volumen apostado— es la diferencia entre la probabilidad implícita de todos los resultados posibles sumada (que siempre supera el 100%) y el 100% que representaría un mercado sin comisión. Un partido de fútbol con cuotas 2,10 / 3,40 / 3,60 en 1X2 implica probabilidades del 47,6%, 29,4% y 27,8%, que suman 104,8%: esos 4,8 puntos porcentuales son el margen teórico del operador, antes de impuestos. El motor de trading es donde el equipo de traders ajusta esos márgenes deporte por deporte, liga por liga, y fija límites de stake por mercado y por jugador —un mercado líquido como el 1X2 de Premier League admite stakes altos con margen bajo; un mercado de esquina en una liga menor lleva margen alto y stake limitado para protegerse del riesgo—. El PAM gestiona cada cuenta de jugador: saldo en tiempo real, historial de apuestas abiertas y cerradas, bonos activos con sus condiciones de rollover, transacciones de depósito y retirada, límites autoimpuestos y verificación KYC. La integración entre estos módulos es crítica: una apuesta colocada desde el móvil debe descontar el saldo en el PAM, registrarse en el sistema de riesgo, actualizarse en el historial del jugador y, si gana, liquidarse automáticamente al cierre del evento, todo sin intervención manual. Los proveedores B2B ofrecen este stack completo —unos gestionan el trading end-to-end (Kambi, Sportradar con MTS), otros entregan la plataforma pero dejan el trading al operador (Altenar, BetConstruct)— y cobran en función de cuánto asumen.
El hold sectorial del 5-8% sobre el handle es un promedio: el fútbol suele estar en el extremo bajo (4-6% en ligas top europeas), los deportes americanos en la mitad (6-8%) y los mercados de nicho o las apuestas de sistema en el extremo alto (10%+). Un operador con un mix deportivo desequilibrado puede quedarse por debajo del 5% si su volumen se concentra en fútbol europeo, donde la competencia de precios es feroz.
¿Qué es un software de apuestas deportivas?
Es la infraestructura técnica completa que permite a un operador con licencia aceptar apuestas legalmente: motor de cuotas, trading, gestión de cuentas de jugador, procesamiento de pagos, cumplimiento regulatorio y reportes a la autoridad supervisora, todo integrado. No es una herramienta para apostadores, sino la plataforma B2B que una casa de apuestas licencia de un proveedor especializado o desarrolla internamente si cuenta con presupuesto y equipo para ello.
¿Cómo funciona un software de apuestas deportivas por dentro?
Recibe feeds de datos deportivos en tiempo real de proveedores externos, calcula cuotas aplicando el margen configurado por el operador, acepta apuestas de jugadores verificados por KYC, descuenta el importe del saldo gestionado en el PAM, liquida automáticamente al cierre del evento según el resultado oficial y registra cada transacción para cumplir con el reporte diario a la DGOJ. El módulo de riesgo monitoriza patrones —stakes anómalos, cuentas correlacionadas, resultados sospechosos— y bloquea o deriva para revisión manual cuando detecta algo fuera de rango.
Los diez proveedores B2B que operan en mercados regulados europeos
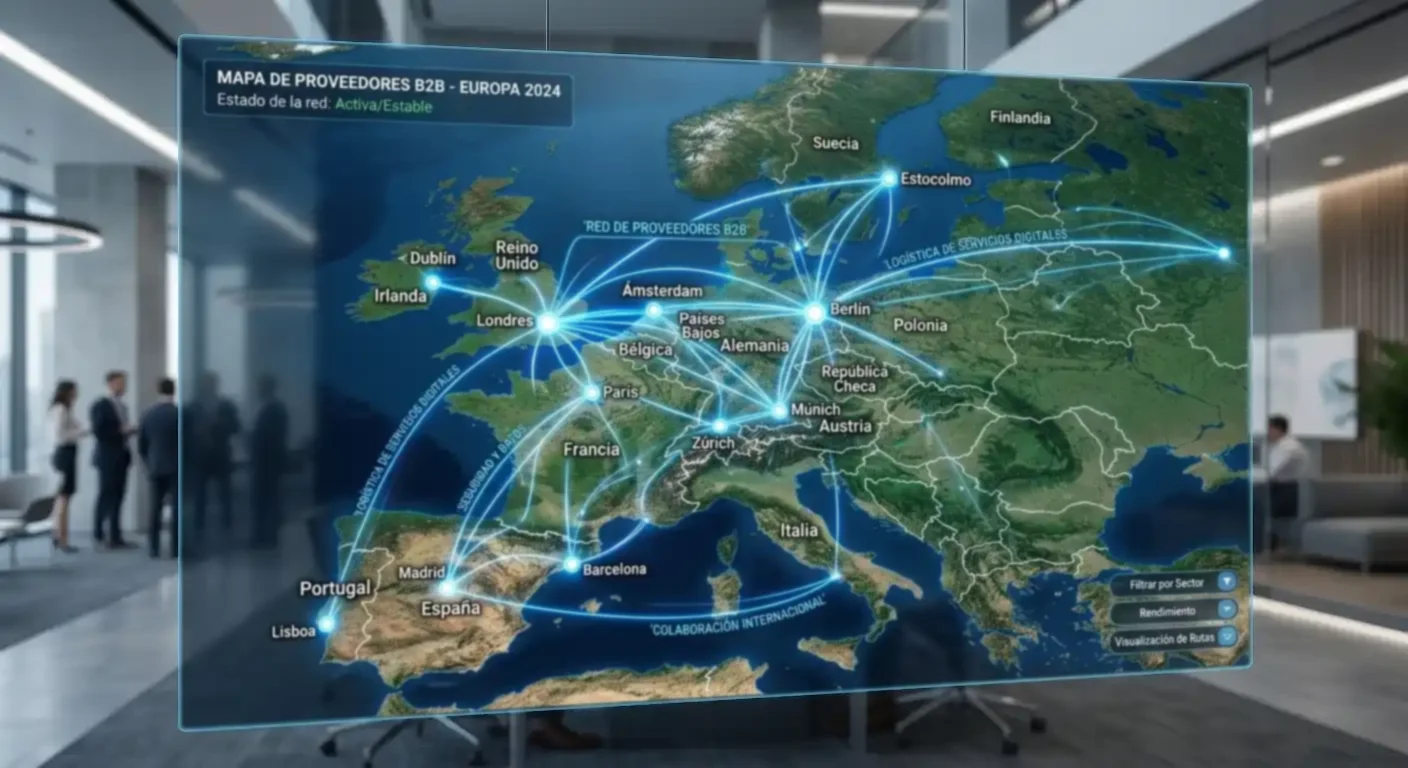
La elección de proveedor no decide si un operador será rentable —eso lo decide el volumen de handle y el hold real una vez descontado el 20% de GGR estatal— pero sí determina el modelo operativo: quién asume el trading, cuánto control tiene el operador sobre frontend y márgenes, qué nivel de latencia ofrece el feed de in-play, qué tan rápido se integra y cuánto cuesta mes a mes. Kambi y Sportradar con ORAKO gestionan el trading end-to-end y cobran en revenue share; Altenar y BetConstruct entregan la plataforma en white label operativo en cuatro semanas y dejan el trading al operador; Playtech ofrece un ecosistema omnicanal enterprise con retail integrado pero con timeline de integración de cuatro a seis meses y contratos largos; SOFTSWISS es crypto-first y no encaja para operar puramente bajo DGOJ; BtoBet, BETBY y Delasport compiten en el segmento medio con personalización fuerte y servicios gestionados opcionales. El mercado español homologa plataformas, no las certifica proveedor por proveedor —un operador con licencia DGOJ puede integrar cualquier software siempre que pase la homologación técnica del laboratorio acreditado, que verifica el RNG, la trazabilidad de apuestas, la conexión con el sistema central de la DGOJ y, desde 2026, el algoritmo de IA para detección de riesgo—. Lo que sigue no es un ranking —no hay mejor proveedor en abstracto— sino un desglose de qué ofrece cada uno, a quién sirve mejor y qué le falta.
Kambi
Kambi Group es el proveedor premium del sportsbook gestionado: trading 24/7 por su equipo interno, cobertura de 65+ deportes con miles de mercados por evento, in-play profundo con Bet Builder y Cash Out integrados, y un modelo cerrado donde el operador licencia el frontend y Kambi controla el motor de cuotas y la gestión de riesgo. Cotiza en Nasdaq Stockholm, está homologado en más de 50 mercados regulados (MGA, UKGC, Nevada, Ontario, varios estados USA) y sirve a clientes como DraftKings, Penn Entertainment (ex-theScore), Kindred (su antiguo matriz, de quien se separó en 2010) y otros operadores tier-1. El modelo comercial es revenue share sobre el GGR del sportsbook, típicamente en el rango del 10-15% según volumen, con garantías mínimas mensuales en algunos contratos. La ventaja es clara: un operador sin equipo de traders propio puede lanzar un sportsbook de nivel institucional en tres a cuatro meses, con trading gestionado en todas las zonas horarias, actualizaciones de feeds incluidas y soporte técnico directo. El downside es control: el operador no toca los márgenes deporte por deporte ni ajusta límites evento por evento —Kambi fija esos parámetros globalmente para todos sus clientes, lo que diluye la posibilidad de competir en precio en un deporte concreto o de tomar posiciones agresivas en eventos locales—. La personalización del frontend es limitada a lo que el SDK permite; migrar fuera de Kambi una vez integrado es costoso porque el histórico de apuestas y la lógica de CRM viven en su plataforma. Para un operador que prioriza time-to-market y no tiene capacidad de trading interno, Kambi es la opción menos arriesgada; para uno que quiere controlar márgenes o diferenciarse en precio, es demasiado rígido.
El modelo cerrado de Kambi explica por qué su margen agregado se mantiene en línea con el top del sector (hold del 5-8% según deporte) pero nunca por debajo: todos sus clientes comparten la misma matriz de precios con ajustes locales mínimos, lo que impide que uno compita contra otro en cuotas salvo que Kambi lo permita. Eso no es un defecto técnico, es el diseño: Kambi protege su propio margen limitando la competencia de precios entre sus propios clientes.
Altenar
Altenar es el white label operativo en 30 días: plataforma completa con 30+ deportes (fútbol, baloncesto, tenis, Fórmula 1, eSports), in-play gestionado, Bet Builder, Cash Out, live streaming integrado y, singularmente, un módulo retail con terminales físicos y Retail Cash Out —la posibilidad de cobrar en tienda una apuesta colocada online, o viceversa—. El modelo es white label puro o semi-gestionado: Altenar entrega el stack completo, el operador decide si gestiona el trading internamente o delega en el equipo de Altenar, y el pricing es revenue share o flat fee mensual según volumen esperado. Está homologado en más de 30 jurisdicciones e integra con operadores bajo licencia DGOJ mediante socios locales. La cobertura de fútbol es profunda (ligas europeas, Libertadores, asiáticas) con cientos de mercados por partido en competiciones top; baloncesto cubre NBA, Euroliga y ligas domésticas con props de jugador; tenis llega a ATP, WTA y challengers con mercados de set y game. Los feeds de datos oficiales son premium en las competiciones tier-1 y agregados en las tier-2, lo que introduce una diferencia de latencia en in-play: partidos de Premier League o NBA con datos oficiales de sub-segundo, ligas menores con delay de dos a cuatro segundos. Esa diferencia importa en mercados de microeventos —siguiente córner, siguiente punto— donde un apostador con stream directo puede tener ventaja informativa sobre cuotas no actualizadas.
El módulo retail es donde Altenar se diferencia de competidores puramente online: terminales táctiles con impresora de tickets, sincronización de saldo entre online y retail, promociones cruzadas y un backoffice unificado donde el operador ve el handle de ambos canales. Para un operador con red de locales físicos en España —donde la ley permite retail bajo la misma licencia que online, siempre que los locales estén declarados y supervisados— Altenar es una de las pocas plataformas que trae esa integración de fábrica. La personalización del frontend es amplia (el operador sube su marca, ajusta colores, reorganiza la parrilla de deportes) pero la lógica de cuotas y el motor de riesgo son de Altenar, con parámetros configurables hasta cierto punto. El caveat es dependencia de proveedores externos de datos oficiales en ciertos deportes: Altenar no posee los feeds, los licencia, y cualquier interrupción en la cadena de suministro (disputa contractual entre el proveedor de datos y la liga, bloqueo geográfico, caída técnica) afecta la oferta del operador. No es frecuente, pero ha ocurrido en mercados emergentes donde los derechos de datos están fragmentados.
Playtech
Playtech ONE es la plataforma enterprise omnicanal: sportsbook, casino, poker, bingo, retail físico y virtual, todo bajo un backoffice unificado y un PAM que permite a un jugador mover saldo entre verticales sin fricción. Playtech PLC cotiza en la London Stock Exchange, tiene más de 180 licencias globales (incluida España bajo supervisión DGOJ), y su lista de clientes incluye operadores como Snai (Italia), Sisal, Bet.pt, Stoiximan y decenas más en Europa, Asia y LatAm. El sportsbook viene con BIT (Bet Instant Trading), su motor de microtransacciones en in-play que ajusta cuotas en subsegundo, Bet Builder nativo, Cash Out parcial y total, live streaming de miles de eventos mediante acuerdos con IMG Arena y otras fuentes oficiales, y un módulo de props de jugador en fútbol, baloncesto y béisbol. La integración es de cuatro a seis meses porque Playtech ONE es un ecosistema, no un widget: migrar el PAM existente del operador, homologar cada módulo con el laboratorio acreditado por la DGOJ, integrar el gateway de pagos con los procesadores locales (Redsys, PAYCOMET), configurar el CRM con las campañas y los límites regulatorios (€600 diarios de depósito desde 2026), entrenar al equipo de soporte del operador en el backoffice de Playtech. El modelo comercial es mixto: revenue share en el rango del 8-12% del GGR para operadores grandes, o licencia anual más fee por transacción para operadores medianos. Los contratos suelen ser plurianuales con cláusulas de volumen mínimo.
La ventaja de Playtech es el respaldo institucional: actualizaciones regulatorias automáticas (cuando la DGOJ modifica un requisito de reporte, Playtech despliega el parche a todos sus clientes sin coste adicional), equipo de compliance dedicado, soporte 24/7 con SLA contractual y un ecosistema de partners preintegrados (proveedores de KYC como Jumio o Onfido, procesadores de pagos, herramientas de marketing). El downside es overhead: los contratos son largos, la estructura de costes es compleja (fees por módulo activado, por volumen de transacciones, por territorio), y un operador pequeño puede sentirse atrapado en un contrato enterprise cuyo coste fijo mensual supera el GGR de los primeros meses. Playtech es la opción natural para un operador que ya tiene volumen o que está respaldado por un grupo grande; para un startup que busca lanzar rápido con inversión contenida, el timeline y el ticket de entrada son prohibitivos.
BetConstruct
BetConstruct (parte del grupo SoftConstruct) ofrece el ecosistema completo desplegable en semanas: sportsbook con 140.000+ eventos pre-match y 70.000+ live al mes, casino con miles de slots y live dealer, virtuales 3D propios (carreras de caballos, perros, fútbol, motociclismo), eSports con cobertura profunda de Dota 2, CS2, League of Legends, móvil nativo iOS y Android, retail con terminales y quioscos, y un backoffice que controla todo desde un panel. El modelo es turnkey o white label según cuánto quiere gestionar el operador: BetConstruct puede asumir la licencia (el operador opera bajo el paraguas de una licencia MGA o Curaçao que BetConstruct ya tiene, modelo sublicencia), o entregar solo la plataforma si el operador trae su propia licencia. Tiene homologación en 15+ jurisdicciones (MGA, Curaçao, Rumanía, Georgia, Armenia, LatAm) pero no tiene presencia directa bajo DGOJ —un operador español que quiera usar BetConstruct debe pasar la homologación técnica por su cuenta, lo cual es posible pero añade tres a seis meses al timeline—. La cobertura deportiva es amplísima en cantidad (todos los deportes mainstream más críquet, rugby league, AFL australiano, bádminton, deportes de invierno) pero menos profunda en mercados por evento que Kambi o Playtech: un partido de Bundesliga puede tener 150 mercados en BetConstruct frente a 300+ en Kambi. Eso no es un problema para el operador promedio —pocos jugadores apuestan en el mercado número 280— pero sí para uno que quiere posicionarse en props exóticos o microeventos.
BetConstruct integra más de 100 métodos de pago de fábrica (tarjetas, wallets, transferencias, criptomonedas) y su gateway tiene tasas de aprobación altas en mercados donde los procesadores locales son difíciles de integrar. El módulo de retail es robusto: terminales táctiles con impresora térmica, quioscos self-service, sincronización de odds entre canales, promociones geográficas por local. Los virtuales 3D son propios, lo que elimina el coste de licenciar contenido externo, y tienen tracción en mercados donde el usuario busca acción continua fuera de los horarios de eventos reales. El trading es configurable: el operador puede asumir la gestión de riesgo (BetConstruct entrega las herramientas, el operador pone los traders) o delegar en el equipo de BetConstruct, que ofrece servicio gestionado bajo fee adicional. El caveat es que el producto es amplio pero no tan profundo como los especialistas: el sportsbook no llega al nivel de granularidad de Kambi, el casino no tiene el catálogo exclusivo de Playtech, los virtuales no tienen la calidad gráfica de Kiron o Leap. BetConstruct es la navaja suiza: si el operador necesita todo funcionando rápido y puede vivir con «muy bueno» en cada vertical en lugar de «excelente» en una, es difícil encontrar mejor opción por coste y velocidad. Si el sportsbook es el 90% del negocio y el operador necesita trading institucional y latencia mínima, otros proveedores entregan más en esa vertical específica.
Digitain
Digitain (sede en Armenia, operaciones en más de 100 países) ofrece cobertura deportiva de 65+ disciplinas con miles de ligas, in-play profundo, Bet Builder, eSports con torneos tier-1 y tier-2, virtuales licenciados de terceros (Kiron, NSoft) y un motor de analítica basado en IA que el operador usa para segmentar jugadores, predecir churn y personalizar ofertas. Tiene licencias MGA, Isle of Man y varias en Europa Central, Este y LatAm; no tiene licencia DGOJ propia pero su plataforma ha sido homologada por operadores españoles mediante laboratorios acreditados. El modelo comercial es flexible: white label con revenue share (típicamente 10-12% del GGR del sportsbook), plataforma API-only donde el operador construye su propio frontend y usa Digitain solo para el motor de cuotas y trading (fee mensual fijo más fee por apuesta), o turnkey donde Digitain gestiona tecnología, trading, pagos, soporte al jugador y cumplimiento, y el operador se centra solo en marketing y adquisición. El SDK es modular: un operador puede integrar solo el sportsbook, o añadir casino, o añadir virtuales, cada vertical con su propio contrato y fee.
La cobertura deportiva es versátil —fútbol europeo y sudamericano con profundidad, baloncesto NBA y Euroliga, tenis ATP/WTA, béisbol MLB, hockey NHL y KHL, críquet IPL y Big Bash, rugby union y league, deportes de motor, golf, boxeo, MMA— con un mix de feeds oficiales en competiciones tier-1 y feeds agregados en las tier-2. Los mercados por evento son competitivos (200-250 en fútbol top, 150+ en baloncesto, 80+ en tenis) pero sin llegar al extremo de Kambi. El motor de IA (Digitain lo llama Cognitive Platform) usa machine learning para detectar patrones de juego problemático, identificar arbitrajistas, recomendar límites dinámicos por jugador y sugerir ofertas personalizadas según el perfil de riesgo. Desde 2026 ese tipo de motor será obligatorio bajo la DGOJ para todos los operadores, lo que convierte esta función de «opcional avanzado» en «requisito de entrada». Digitain lo trae de serie, lo que acorta el trabajo de homologación. El caveat es notoriedad: en España Digitain es menos conocido que Kambi o Playtech, y un operador que busca inversores o un comprador estratégico puede encontrar resistencia si su stack está basado en un proveedor percibido como «de segundo nivel», aunque técnicamente entregue lo mismo.
SOFTSWISS Sportsbook
SOFTSWISS es conocido por su plataforma de casino crypto-friendly; su vertical de sportsbook se lanzó en 2022 con foco en operadores de criptomonedas y mercados grises. Cubre más de 200 deportes (la cifra incluye competiciones de nicho y eSports de segundo nivel), más de 100.000 eventos live al mes, in-play, Bet Builder, Cash Out y una integración nativa con el casino SOFTSWISS, de modo que un jugador mueve saldo entre sportsbook y slots sin fricción y bajo un único KYC. El gateway de pagos soporta BTC, ETH, USDT, LTC, DOGE y decenas de altcoins además de fiat (tarjetas, wallets), con conversión automática y liquidación en la moneda que el operador elija. Está certificado ISO 27001 y GLI-33, tiene licencias MGA y Curaçao, pero no tiene oferta directa bajo DGOJ y no está enfocado en mercados de alta regulación —su cliente típico es un operador crypto-first en una jurisdicción offshore o un operador fiat en un mercado de regulación media—. Para un operador que quiere operar bajo supervisión de la DGOJ, SOFTSWISS no encaja: la plataforma no trae de fábrica los módulos de conexión con el sistema central español, los reportes diarios en formato DGOJ, ni el algoritmo de IA obligatorio desde 2026. Homologarla sería posible en teoría, pero el coste y el timeline superarían los de integrar una plataforma ya probada en España.
La razón por la que SOFTSWISS aparece aquí es comparativa: muestra qué es posible fuera del perímetro regulatorio español. Su modelo comercial es revenue share bajo (6-8% del GGR) o fee mensual fijo desde $3.000 para operadores pequeños, con integración en cuatro a ocho semanas mediante iFrame o API. La personalización del frontend es amplia, el backoffice es intuitivo, y el soporte cripto es nativo (no un añadido). Un operador que lance con SOFTSWISS en Curaçao puede ofrecer cuotas más competitivas (porque su coste de plataforma es menor y no paga el 20% de GGR estatal) y bonos más generosos (porque no tiene el límite de €600 diarios de depósito que entra en vigor en España en 2026). Esa es la estructura que explica por qué algunos operadores sin licencia DGOJ pueden aparecer con precios aparentemente mejores en comparadores: no es que su software sea superior, es que operan fuera del marco impositivo y regulatorio español. El jugador que apuesta ahí renuncia a la protección de la DGOJ, a cualquier recurso ante la Dirección General de Ordenación del Juego si hay disputa, y al sistema de autoexclusión centralizado RGIAJ. SOFTSWISS es tecnológicamente sólido para lo que hace, pero lo que hace no es operar bajo supervisión estricta.
Sportradar (ORAKO)
Sportradar es el gigante de los datos deportivos —cotiza en Nasdaq, tiene acuerdos oficiales como data partner con NBA, NHL, MLB, ATP, FIFA, UEFA, Bundesliga y decenas de ligas más— y su plataforma ORAKO (lanzada en 2022) es el intento de convertir esa ventaja en datos en una oferta de sportsbook completo. El modelo es managed end-to-end: Sportradar proporciona el Unified Odds Feed (su producto estrella de datos en tiempo real), el MTS (Managed Trading Services) donde un equipo de traders profesionales gestiona riesgo y fija cuotas 24/7, el frontend configurable, el PAM, las integraciones de pagos y el cumplimiento regulatorio. El operador firma, integra en tres a cuatro meses y empieza a tomar apuestas; Sportradar cobra en revenue share (típicamente 12-18% del GGR, más alto que la competencia porque incluye datos y trading). El acceso a datos oficiales con latencia institucional —milisegundos desde el evento hasta la actualización de cuota— es la ventaja diferencial: en un partido de NBA un microevento como una falta o un tiro libre se refleja en las cuotas antes que en plataformas que usan feeds agregados, lo que reduce el riesgo de arbitraje por latencia y permite al operador ofrecer más mercados en in-play con confianza. La profundidad de mercados es máxima en deportes donde Sportradar es data partner oficial (baloncesto, hockey, fútbol europeo top) y menor en deportes donde licencia datos de terceros (críquet, rugby).
ORAKO está homologado en varios mercados europeos regulados y trabaja con operadores bajo licencia DGOJ mediante acuerdos directos. El timeline de integración es comparable a Kambi (tres a cuatro meses), el nivel de control del operador es bajo (Sportradar gestiona el trading, el operador no toca márgenes ni límites), y el modelo comercial es cerrado con contratos plurianuales. El precio es premium: un operador que licencia ORAKO paga más en revenue share que con Altenar o BetConstruct, pero recibe datos oficiales incluidos en el precio (mientras que un operador con Altenar debe licenciar el Unified Odds Feed por separado si lo quiere, añadiendo otro coste recurrente). Para un operador institucional que prioriza latencia en in-play y no tiene equipo de trading, ORAKO compite directamente con Kambi; para un operador con presupuesto ajustado o que quiere controlar el trading, el coste y la rigidez son prohibitivos. El caveat es dependencia total: migrar fuera de Sportradar una vez integrado es más costoso que con otros proveedores, porque los datos y el trading viven en su infraestructura y no hay forma de replicar esa cadena internamente sin presupuesto de siete cifras.
BtoBet (Aristocrat Interactive)
BtoBet fue adquirido por Aristocrat Interactive (antes Neogames, parte del grupo Aristocrat Gaming) y opera como su brazo B2B de sportsbook. Cubre más de 50 deportes, ofrece 25.000+ eventos live al mes, in-play, Bet Builder, y un motor de personalización basado en IA que ajusta la interfaz, los mercados destacados y las ofertas según el comportamiento del jugador. Su fortaleza histórica es la localización para mercados emergentes: África (donde tiene contratos con operadores en Kenia, Nigeria, Ghana, Sudáfrica), LatAm (Colombia, Perú, México) y Europa del Este, con soporte nativo de idiomas, métodos de pago locales (M-Pesa, Airtel Money, tarjetas prepagas locales) y deportes regionales (críquet en África del Este, fútbol de ligas africanas con profundidad que otros proveedores no cubren). La plataforma es modular: el operador puede integrar solo el sportsbook o añadir el casino de Aristocrat Interactive (con contenido exclusivo del grupo), virtuales, loterías. El modelo comercial es white label o platform-only, con revenue share o flat fee según el tamaño del operador.
La personalización por IA es más que un claim de marketing: el motor aprende qué mercados prefiere cada jugador (si apuesta solo en tenis o solo en fútbol, si prefiere 1X2 o hándicap, si entra solo en in-play), qué horarios usa, qué dispositivo, y reorganiza la parrilla de deportes y mercados en consecuencia. Desde el punto de vista de retención, esto tiene impacto medible (Aristocrat reporta mejoras de engagement del 15-25% tras activar la personalización), pero requiere volumen: un operador nuevo con 500 cuentas activas no tiene suficiente data para que el modelo aprenda patrones. La implementación es más lenta que la de competidores basados en iFrame puro (Altenar, BETBY): BtoBet es una plataforma nativa que se despliega en la infraestructura del operador o en cloud dedicado, con integración de dos a cuatro meses según la complejidad. El caveat es que BtoBet es menos conocido en España que Kambi o Playtech, y aunque técnicamente puede homologarse bajo DGOJ, no tiene un track record largo de clientes españoles que sirva de referencia.
BETBY
BETBY (con sede en Malta, lanzado en 2018) es el proveedor iFrame altamente personalizable con fortaleza en eSports. La plataforma se integra mediante un iframe o una API ligera, el operador mantiene su propio frontend y su PAM, y BETBY entrega el motor de cuotas, el feed de datos, el trading opcional (el operador puede gestionar el trading internamente o delegarlo en BETBY) y un backoffice de gestión de riesgo. La cobertura deportiva es amplia (fútbol, baloncesto, tenis, fútbol americano, hockey, críquet, MMA) pero donde BETBY se diferencia es eSports: Dota 2, CS2, League of Legends, Valorant, PUBG Mobile, con cobertura profunda de torneos tier-1 (The International, Worlds, Majors de CS2) y tier-2 regionales, mercados de mapa, ronda, primer blood, props de jugador. El operador puede activar módulos a la carta: solo deportes tradicionales, solo eSports, o ambos. El modelo comercial es revenue share (8-10% del GGR) o fee mensual fijo desde $5.000 para operadores pequeños. La integración es rápida: cuatro a seis semanas desde la firma hasta producción, porque BETBY no toca el PAM ni el gateway de pagos del operador, solo se conecta para enviar cuotas y recibir apuestas.
La personalización del iframe es profunda: el operador controla CSS, estructura de menús, deportes visibles, orden de mercados, idioma, formato de cuotas (decimal, fraccionario, americano), y puede inyectar promociones propias dentro del iframe. El trading puede ser híbrido: BETBY fija las cuotas base, el operador aplica un ajuste global (bajar márgenes en fútbol, subir en tenis) y BETBY ejecuta. Los feeds son agregados (no son oficiales de las ligas), lo que introduce latencia de dos a cuatro segundos en in-play, aceptable para mercados de evento completo (ganador del partido, total de puntos) pero arriesgado para microeventos (siguiente punto, siguiente córner) donde un delay permite arbitraje. El caveat es que BETBY tiene cinco años en el mercado, menos track record que veteranos de dos décadas como Kambi o Playtech, y algunos operadores institucionales prefieren proveedores con historial largo y cotización pública. Para un operador que prioriza velocidad de integración, coste contenido y control sobre su propio frontend, BETBY es competitivo; para uno que busca un partner con respaldo enterprise, el tamaño de BETBY puede ser un riesgo.
Delasport
Delasport (Bulgaria, fundado en 2010) ofrece sportsbook con servicios gestionados incluidos: traders senior en plantilla que gestionan el riesgo del operador bajo un modelo de profit-sharing o fee fijo, cobertura de 125 deportes (fútbol con profundidad en ligas europeas, asiáticas y sudamericanas, baloncesto con decenas de ligas domésticas, tenis ATP/WTA/ITF, deportes americanos, críquet, rugby, deportes de motor), 3.000+ mercados por evento en competiciones tier-1, in-play, Bet Builder, Cash Out, y herramientas de retención integradas (bonos configurables, gamificación, misiones). Soporta tanto fiat como cripto (BTC, ETH, USDT), tiene licencias MGA e ISO 27001, y trabaja con operadores en Europa, Asia y LatAm. El modelo es white label o platform-only, con iFrame o integración API según la preferencia del operador, y el timeline es de cuatro a ocho semanas. El revenue share típico es del 10-12% del GGR, o el operador puede pagar un flat fee mensual más un fee por apuesta si prefiere coste predecible.
La diferencia está en el servicio gestionado de trading: Delasport asigna traders senior dedicados al operador, que ajustan márgenes, fijan límites, monitorizan cuentas sospechosas y gestionan el riesgo en tiempo real. Eso convierte Delasport en una opción intermedia entre un turnkey puro donde el proveedor controla todo (Kambi, ORAKO) y un white label donde el operador asume el trading (Altenar, BetConstruct). El operador tiene más control que con Kambi pero menos carga operativa que con Altenar. Las herramientas de retención (el módulo de gamificación permite al operador crear misiones —«apuesta en tres deportes distintos esta semana y gana un freebet»—, rankings de jugadores, logros desbloqueables) son útiles en mercados competitivos donde el coste de reactivación es alto. El caveat es volumen agregado: Delasport sirve a decenas de operadores, pero su volumen total procesado es menor que el de Kambi o Sportradar, lo que significa que su capacidad de negociar precios de feeds oficiales con las ligas es limitada. Un operador grande puede encontrar que los feeds que Delasport ofrece (agregados en muchos deportes, oficiales solo en fútbol top europeo) no cumplen con su estándar de latencia para in-play agresivo.
| Proveedor | Homologación | Modelo de trading | Comercial típico | Característica diferencial | Caveat principal |
|---|---|---|---|---|---|
| Kambi | 50+ mercados regulados, MGA, UKGC, Nevada | Gestionado end-to-end 24/7 | Revenue share 10-15% GGR | Sportsbook premium institucional | Control limitado, personalización cerrada |
| Altenar | 30+ jurisdicciones, integraciones DGOJ | Gestionado o delegado al operador | Revenue share o flat fee | Operativo en 30 días + módulo retail | Dependencia feeds externos |
| Playtech | 180+ licencias globales, DGOJ incluida | BIT institucional, in-play subsegundo | Revenue share 8-12% o licencia anual | Ecosistema omnicanal enterprise | Timeline 4-6 meses, overhead corporativo |
| BetConstruct | MGA, Curaçao, 15+ jurisdicciones | Configurable o gestionado opcional | Turnkey o white label | Ecosistema completo desplegable en semanas | Menor profundidad por vertical que especialistas |
| Digitain | MGA, Isle of Man, Europa Este, LatAm | Gestionado, API-only o turnkey | Revenue share 10-12% o fee mensual | IA nativa, 65+ deportes | Menor notoriedad España |
| SOFTSWISS | MGA, Curaçao, GLI-33, ISO 27001 | Gestionado | Revenue share 6-8% | Crypto-first, integración rápida | No encaja DGOJ, enfoque mercado gris |
| Sportradar (ORAKO) | 120 países, partner oficial ligas | MTS end-to-end con datos oficiales | Revenue share 12-18% | Latencia institucional, datos oficiales incluidos | Precio premium, dependencia total |
| BtoBet (Aristocrat) | LatAm, África, Europa Este | Personalización IA | White label o platform | Localización mercados emergentes | Implementación más lenta |
| BETBY | MGA, Curaçao | Gestionado o delegado | Revenue share 8-10% o flat fee | iFrame personalizable, eSports profundo | Track record corto |
| Delasport | MGA, ISO 27001 | Traders senior dedicados | Revenue share 10-12% o flat fee | Servicios gestionados incluidos | Menor volumen agregado |
¿Cuáles son los principales proveedores de software de apuestas deportivas en España?
Los operadores bajo licencia DGOJ homologan plataformas de proveedores B2B internacionales: Kambi (premium gestionado, clientes tier-1), Playtech (omnicanal enterprise), Altenar (white label rápido con retail integrado), BetConstruct (ecosistema completo), Sportradar con ORAKO (datos oficiales y MTS gestionado) y otros como Digitain, BtoBet, BETBY o Delasport que compiten en coste, velocidad o personalización. No existe un «mejor» en abstracto: la elección depende de si el operador tiene equipo de trading, cuánto control quiere sobre márgenes, qué timeline necesita y qué presupuesto tiene.
¿Qué diferencia hay entre proveedor de sportsbook y proveedor de datos deportivos?
Un proveedor de sportsbook (Kambi, Altenar, Playtech) entrega la plataforma completa: motor de cuotas, trading, PAM, gestión de riesgo, frontend, integraciones. Un proveedor de datos (Sportradar, IMG Arena, Genius Sports, LSports) vende solo los feeds en tiempo real —resultados, estadísticas, odds feed— que alimentan el motor de cuotas. Un operador que usa Altenar como plataforma puede necesitar licenciar además el Unified Odds Feed de Sportradar si quiere latencia institucional en in-play; un operador que usa Kambi recibe el sportsbook y los datos ya integrados en un solo contrato.
¿Qué software usan las casas de apuestas profesionales?
Las casas tier-1 en mercados regulados europeos usan mayoritariamente Kambi (DraftKings, Penn, Kindred), Playtech (Snai, Sisal, Bet.pt), SBTech (adquirido por DraftKings), o desarrollos propios (bet365, Betfair). Las tier-2 y operadores nuevos usan Altenar, BetConstruct, Digitain o BETBY en white label. El volumen de handle, no el nombre del proveedor, decide si un operador es «profesional»: una casa pequeña con Kambi sigue siendo pequeña, y una casa grande con Altenar puede ser tan rentable como una con Playtech si gestiona bien el trading y el coste de adquisición.
Cuánto cuesta arrancar bajo la DGOJ: desglose CAPEX y OPEX
El coste de lanzar un operador de apuestas deportivas bajo supervisión de la Dirección General de Ordenación del Juego no es el precio de la plataforma —ese es recurrente y proporcional al volumen— sino el capital inmovilizado en requisitos regulatorios antes de tomar la primera apuesta. Capital social mínimo de €100.000, que debe depositarse en una cuenta bancaria española y permanecer ahí mientras dure la licencia. Tasa de solicitud de €10.000, no reembolsable incluso si la DGOJ deniega la licencia. Garantías financieras de entre €1M y €3M según el canal: €1M para online puro, €3M si el operador incluye retail físico; esas garantías se constituyen mediante aval bancario o seguro de caución, y el coste financiero anual de mantenerlas ronda el 1,5-3% del importe (€15.000-€90.000 al año solo por tener el aval activo, sin que ese dinero se use para nada más). Homologación técnica de la plataforma por un laboratorio acreditado por la DGOJ (hay tres: Gaming Laboratories International, NMi Tüv Rheinland, BMM Testlabs), que verifica el RNG, la trazabilidad de cada apuesta, la conexión en tiempo real con el sistema central de la DGOJ, la imposibilidad de modificar el histórico de apuestas, y desde 2026 el algoritmo de detección de riesgo basado en IA: el coste de esa homologación está en torno a €150.000, y el plazo es de dos a cuatro meses una vez que el laboratorio recibe la documentación completa. Timeline total desde que se presenta la solicitud hasta que la DGOJ concede la licencia: nueve a doce meses en el mejor caso, dieciocho meses si hay subsanaciones o requerimientos adicionales. Durante ese tiempo el operador no puede aceptar apuestas, no genera ingresos y sigue pagando salarios, alquileres, el coste de la plataforma si ya la licenció, y los fees del despacho de abogados que gestiona la tramitación (otros €30.000-€50.000).
Una vez concedida la licencia, el operador paga una tasa anual de supervisión del 0,075% sobre el ingreso bruto del año anterior (para un operador que genere €10M de GGR anuales, eso son €7.500 al año; para uno que genere €100M, €75.000). Y el 20% de impuesto sobre el GGR, que se devenga trimestralmente y se paga en los primeros veinte días naturales del trimestre siguiente. Ese 20% es sobre GGR, no sobre beneficio: un operador que factura €10M de handle en un trimestre, con un hold del 6% (€600.000 de GGR), paga €120.000 a Hacienda independientemente de si ese trimestre fue rentable o no una vez descontado el coste de la plataforma, marketing, personal, pagos, fraude, devoluciones. Si el coste agregado de esos conceptos supera los €480.000 (los €600.000 de GGR menos los €120.000 de impuesto), el operador pierde dinero ese trimestre pero igualmente debe pagar el 20% del GGR. Esa es la estructura que convierte el GGR en un KPI crítico y el hold en la variable que decide si el modelo es viable: un operador con hold del 4% necesita el doble de volumen que uno con hold del 8% para generar el mismo GGR, y por tanto para cubrir el mismo impuesto.
Desagregación por partida y timeline
| Partida | Importe | Cuándo se paga | Recuperable |
|---|---|---|---|
| Capital social | €100.000 | Constitución de la sociedad | Sí, al liquidar la sociedad |
| Tasa de solicitud DGOJ | €10.000 | Con la solicitud de licencia | No |
| Garantía financiera (online) | €1.000.000 aval | Al presentar solicitud, renovación anual | No es un pago, es garantía bloqueada |
| Coste financiero del aval (1,5-3% anual) | €15.000-€30.000/año | Anualmente mientras esté activa la licencia | No |
| Homologación técnica laboratorio | €150.000 | Antes de la solicitud o en paralelo | No |
| Asesoría legal y tramitación | €30.000-€50.000 | Durante el proceso, 9-12 meses | No |
| Tasa anual supervisión DGOJ | 0,075% del GGR del año anterior | Anualmente | No |
| Impuesto GGR | 20% del GGR trimestral | Trimestralmente, primeros 20 días del trimestre siguiente | No |
El total de CAPEX no recurrente antes de la primera apuesta es de €290.000 a €310.000 (capital social + tasa + homologación + legal), más el coste de constituir el aval (que no se paga como tal, pero bloquea línea de crédito). A eso se suma el coste recurrente de la plataforma: si el operador licencia un white label con revenue share del 10% del GGR, ese 10% se suma al 20% estatal, al 0,075% de supervisión, al coste de adquisición (que en España ronda los €150-€300 por jugador registrado según el canal), al coste de procesamiento de pagos (1,5-3% del importe depositado según el método), al coste de atención al cliente, al coste de contenido (feeds de datos si no vienen incluidos en la plataforma), al coste de fraude y devoluciones (chargebacks, cuentas duplicadas, bonus abuse). Un operador que arranca con una inversión inicial de €500.000 (los €300.000 regulatorios más €200.000 para marketing, equipo y reserva de tesorería) puede agotar esa reserva en seis a nueve meses si no alcanza el volumen de handle necesario para que el GGR cubra todos esos costes recurrentes.
¡Atención! El capital social de €100.000 no es capital de trabajo: debe permanecer depositado en una cuenta de la sociedad mientras dure la licencia, no se puede usar para pagar proveedores ni marketing. La reserva de tesorería para operar debe venir de otra fuente —inversores, préstamo, capital propio del promotor—. Un operador que arranca con exactamente €100.000 no tiene con qué pagar la primera factura de la plataforma.
Volumen de handle necesario para break-even con 20% GGR y hold 5-8%
El break-even operativo —el punto donde el GGR generado cubre el coste recurrente total— depende del hold real (que varía según el mix deportivo, la competencia de precios y la calidad del trading), del revenue share de la plataforma y del coste de adquisición y retención. Supongamos un operador con las siguientes características: hold promedio del 6% sobre handle, revenue share del 10% del GGR para la plataforma, 20% de GGR estatal, 0,075% de supervisión (despreciable a efectos de este cálculo, porque sobre €100.000 de GGR son €75), coste de procesamiento de pagos del 2% sobre depósitos (asumiendo que el handle mensual equivale aproximadamente a 1,5 veces los depósitos del mes, porque los jugadores reutilizan saldo), coste de atención al cliente y backoffice de €10.000 mensuales, coste de marketing y adquisición de €20.000 mensuales para mantener la base activa. El objetivo es calcular el handle mensual necesario para que el margen neto sea cero.
Paso 1: Calcular GGR desde handle
Con un hold del 6%, el GGR es el 6% del handle. Si llamamos H al handle mensual:
GGR = 0,06 × H
Paso 2: Descontar impuesto estatal (20% del GGR)
GGR después de impuestos = GGR × (1 – 0,20) = 0,06 × H × 0,80 = 0,048 × H
Paso 3: Descontar revenue share de la plataforma (10% del GGR bruto)
El proveedor cobra sobre el GGR bruto, no sobre el GGR neto después de impuestos:
Coste plataforma = 0,10 × GGR = 0,10 × 0,06 × H = 0,006 × H
Margen después de plataforma = 0,048 × H – 0,006 × H = 0,042 × H
Paso 4: Descontar coste de procesamiento de pagos (2% sobre depósitos, asumiendo depósitos = H / 1,5)
Depósitos mensuales ≈ H / 1,5
Coste pagos = 0,02 × (H / 1,5) = 0,0133 × H
Margen después de pagos = 0,042 × H – 0,0133 × H = 0,0287 × H
Paso 5: Descontar costes fijos operativos (€30.000 mensuales: backoffice + marketing)
Margen neto = 0,0287 × H – €30.000
Paso 6: Igualar a cero y despejar H
0,0287 × H = €30.000
H = €30.000 / 0,0287 ≈ €1.045.000
El operador necesita procesar aproximadamente €1.045.000 de handle mensual para llegar a break-even operativo con las asunciones dadas. Eso son unos €12,5M anuales de handle. Si el ticket medio por apuesta es de €15 y el jugador activo mensual coloca en promedio 10 apuestas al mes, el operador necesita unos 7.000 jugadores activos mensuales para alcanzar ese volumen (7.000 × 10 apuestas × €15 = €1.050.000). A un coste de adquisición de €200 por jugador registrado y una tasa de activación del 40% (de cada 100 registrados, 40 depositan y apuestan al menos una vez), el operador debe adquirir 17.500 registros para tener 7.000 activos, lo que implica una inversión en marketing de €3.500.000. Si esa inversión se distribuye en el primer año, son unos €290.000 mensuales de coste de adquisición, muy por encima de los €20.000 que asumimos en el modelo. Rehacer el cálculo con €290.000 mensuales de marketing empuja el break-even a un handle de varios millones mensuales, inalcanzable para un operador nuevo sin respaldo de un grupo grande.
La conclusión: un operador que arranca solo, con inversión propia y sin base de clientes preexistente, difícilmente alcanza rentabilidad antes del segundo o tercer año, y eso solo si consigue financiación suficiente para absorber pérdidas operativas durante la rampa de crecimiento. Los operadores que sobreviven suelen entrar con respaldo de un grupo de casino físico que ya tiene base de clientes (Codere, Sportium), con respaldo de una marca internacional que replica en España (Bet365, Bwin), o mediante adquisición de un operador existente con licencia activa (que ahorra el timeline regulatorio y aporta una base instalada). Lanzar desde cero como operador independiente bajo DGOJ es técnicamente posible pero financieramente inviable para la mayoría.
¿Dónde comprar software de apuestas deportivas para lanzar una casa?
Los proveedores B2B listados en la sección anterior (Kambi, Altenar, Playtech, BetConstruct, Digitain, Sportradar, BtoBet, BETBY, Delasport) licencian su software directamente mediante contrato comercial. No se «compra» en un marketplace: el operador contacta al proveedor, negocia el modelo comercial (revenue share, flat fee, turnkey con servicios gestionados), firma un contrato que suele ser plurianual con volumen mínimo garantizado, y el proveedor entrega acceso a la plataforma. No existe un canal de reventa ni un mercado secundario de licencias de software de sportsbook: cada contrato es directo entre operador y proveedor.
¿Cuánto cuesta comprar un software de apuestas deportivas?
No se compra, se licencia. El modelo comercial típico es revenue share del 8-15% del GGR del sportsbook, o flat fee mensual desde $5.000 para operadores pequeños hasta $50.000+ para operadores con volumen alto, más fees por transacción en algunos casos. A eso se suma el coste de homologación técnica (€150.000 bajo DGOJ), el coste de integración (que puede ser desde €20.000 para un iFrame de BETBY hasta €100.000+ para una integración completa con Playtech), y el coste de los feeds de datos si no vienen incluidos en el contrato de la plataforma (el Unified Odds Feed de Sportradar cuesta desde $10.000 mensuales según cobertura, los feeds oficiales de ligas tier-1 pueden costar más). No existe un «precio de compra» único: el coste total depende del volumen proyectado, del modelo elegido y de cuánto asume el proveedor.
Turnkey, white label, API integrada o desarrollo propio: matriz de decisión
La elección entre modelos de entrega no es una cuestión de preferencia sino de cuánto control necesita el operador, cuánto presupuesto tiene, cuánto tiempo tiene hasta el lanzamiento y si dispone de equipo técnico y de trading propio. Un turnkey es la solución llave en mano donde el proveedor (BetConstruct, Altenar con servicios gestionados, Kambi, Sportradar ORAKO) entrega todo: tecnología, trading, atención al cliente, procesamiento de pagos, cumplimiento regulatorio, y en algunos casos incluso la licencia (el operador opera bajo una sublicencia del proveedor, modelo común en Curaçao o Malta pero no permitido bajo DGOJ, donde cada operador debe tener su propia licencia). El operador se centra solo en marketing y adquisición; todo lo demás lo gestiona el proveedor. El timeline de integración es de uno a cuatro meses, el coste inicial es bajo (no hay desarrollo custom, no hay contratación de traders), pero el revenue share es alto (15-20% del GGR o más) y el control es mínimo: el operador no fija cuotas, no ajusta márgenes por deporte, no decide qué mercados ofrecer. Un white label es un punto intermedio: el proveedor entrega la plataforma funcional con frontend personalizable (marca, colores, idioma, parrilla de deportes), el operador asume la gestión de riesgo y el trading (o lo delega en el proveedor bajo fee adicional), y mantiene su propio PAM, KYC y procesamiento de pagos. El timeline es de tres a seis meses (más que turnkey porque hay personalizaciones de frontend y integraciones con procesadores de pagos locales), el revenue share baja al 8-12% del GGR, y el operador tiene más control sobre márgenes y límites pero también más responsabilidad operativa.
Una integración API o platform-only significa que el proveedor entrega solo el motor de cuotas y el feed de datos, y el operador construye su propio frontend, su propio PAM, su propio backoffice de gestión de riesgo. El proveedor cobra un flat fee mensual más fee por apuesta, no revenue share, porque no gestiona nada más allá de calcular las cuotas y aceptar las apuestas que el operador le envía mediante API. El timeline es de tres a seis meses (similar al white label), el control es total (el operador decide qué muestra en el frontend, cómo organiza la navegación, qué promociones lanza, cómo integra el sportsbook con otras verticales como casino o poker), pero el coste de desarrollo del frontend y del PAM corre por cuenta del operador, lo que añade €50.000-€150.000 al CAPEX inicial. Finalmente, un desarrollo propio desde cero —lo que hicieron bet365, Betfair o Bwin en su día— implica construir el motor de cuotas, el módulo de trading, el PAM, el sistema de riesgo, las integraciones de pagos, el cumplimiento regulatorio, todo internamente. El timeline es de seis a doce meses como mínimo (y frecuentemente más, porque el primer despliegue siempre encuentra bugs en producción que no aparecieron en QA), el presupuesto es de $150.000 en el extremo bajo (un equipo pequeño en una geografía de coste medio, producto MVP con cobertura limitada de deportes, sin in-play avanzado) hasta $500.000+ para un producto institucional con latencia baja, trading automatizado, cientos de mercados por evento, in-play en subsegundo. La ventaja es control absoluto y ausencia de revenue share recurrente (el operador no paga el 10-15% del GGR a un proveedor externo, lo que a escala de millones anuales de GGR es una diferencia enorme). El downside es riesgo técnico: el primer despliegue siempre tiene issues, y un bug en liquidación de apuestas, en el cálculo de cuotas o en el sistema de pagos puede costar al operador más en pérdidas y en daño reputacional que lo que hubiera pagado en revenue share a un proveedor con producto probado.
Comparativa de plazos reales, presupuestos y control operativo
| Modelo | Timeline integración | Presupuesto inicial | Revenue share o fee recurrente | Control sobre trading | Control sobre frontend | Quién asume la licencia DGOJ | Caso de uso típico |
|---|---|---|---|---|---|---|---|
| Turnkey | 1-4 meses | Bajo (€20k-€50k) | 15-20% GGR | Proveedor | Mínimo (marca y colores) | Operador (sublicencia no permitida en ES) | Operador sin equipo técnico ni de trading |
| White label | 3-6 meses | Medio (€50k-€100k) | 8-12% GGR | Operador o delegado | Alto (CSS, estructura, deportes) | Operador | Operador con equipo pequeño, quiere control de marca |
| Platform API | 3-6 meses | Alto (€100k-€200k con desarrollo frontend) | Flat fee €5k-€30k/mes + fee por apuesta | Operador | Total (desarrollo propio) | Operador | Operador con equipo técnico, quiere integrar sportsbook en ecosistema propio |
| Desarrollo custom | 6-12+ meses | Muy alto ($150k-$500k+) | Ninguno | Operador | Total | Operador | Operador con volumen proyectado muy alto, respaldo corporativo |
La matriz de decisión se reduce a estas preguntas: ¿Tiene el operador equipo de traders con experiencia en gestión de riesgo deportivo? Si no, turnkey o white label con trading gestionado. ¿Tiene equipo técnico capaz de construir y mantener un frontend y un PAM? Si no, white label; si sí, platform API. ¿Tiene presupuesto de seis cifras para desarrollo y puede esperar seis a doce meses hasta el lanzamiento? Si sí y el volumen proyectado justifica ahorrarse el revenue share a largo plazo, desarrollo custom; si no, licenciar una plataforma existente. ¿Necesita lanzar en menos de seis meses? Entonces solo turnkey o white label son viables. La mayoría de operadores nuevos bajo DGOJ eligen white label con un proveedor como Altenar o BetConstruct: balance entre coste contenido, control aceptable y timeline manejable. Los operadores grandes con base de clientes preexistente (Codere, Sportium) desarrollaron sus propias plataformas o licencian platform-only porque tienen el volumen para absorber el CAPEX y porque el ahorro en revenue share a escala de decenas de millones anuales de GGR compensa la inversión inicial.
- Un turnkey lanza en uno a cuatro meses con inversión mínima, pero el operador cede el control del trading y paga revenue share del 15-20%.
- Un white label equilibra coste (8-12% revenue share), control (el operador ajusta márgenes y frontend) y plazo (tres a seis meses).
- Platform API o desarrollo custom eliminan el revenue share recurrente pero exigen presupuesto de seis cifras y equipo técnico propio.
- Ningún modelo evita el CAPEX regulatorio de €290k-€310k bajo DGOJ: capital social, homologación técnica, garantías y timeline de nueve a doce meses son independientes del proveedor elegido.
¿Cuál es la diferencia entre software de apuestas llave en mano y white label?
Llave en mano (turnkey) significa que el proveedor gestiona tecnología, trading, atención al cliente, pagos y cumplimiento; el operador solo hace marketing. White label significa que el proveedor entrega la plataforma personalizable pero el operador asume la gestión de riesgo, el trading (o lo delega bajo fee adicional) y las integraciones de pagos y KYC. El turnkey es más rápido y más caro en revenue share (15-20% del GGR); el white label da más control y cuesta menos recurrentemente (8-12%) pero exige que el operador tenga equipo operativo propio.
¿Cuánto tarda desarrollar un software de apuestas deportivas desde cero?
De seis a doce meses como mínimo para un MVP funcional con cobertura básica de deportes, pre-match e in-play simple, frontend web responsive y app móvil nativa. Un producto institucional con cientos de mercados por evento, latencia de subsegundo en in-play, Bet Builder, Cash Out, integración omnicanal y algoritmo de IA para gestión de riesgo puede tardar dieciocho meses o más. El presupuesto va desde $150.000 para un equipo pequeño en geografía de coste medio hasta $500.000+ para un equipo senior en Europa Occidental. A eso se suma el coste de licenciar feeds de datos deportivos ($10k-$50k mensuales según cobertura), que no desaparece aunque el operador desarrolle su propia plataforma.
Impacto del RD 176/2023 y las exigencias técnicas obligatorias de 2026
El Real Decreto 176/2023 de marzo endureció los requisitos técnicos de las plataformas que operan bajo supervisión de la DGOJ, y las modificaciones que entran en vigor en 2026 —algoritmo obligatorio de detección de riesgo basado en inteligencia artificial, verificación biométrica en determinados supuestos, límites centralizados de depósito gestionados por un sistema nacional— obligan a todos los proveedores de software a rediseñar módulos que hasta ahora eran configurables o dejaban margen de decisión al operador. El algoritmo de IA para detección de juego problemático debe monitorizar en tiempo real el comportamiento de cada jugador (frecuencia de sesiones, duración, evolución del stake, pérdidas acumuladas en ventanas temporales, cambios abruptos de patrón, intentos de incrementar límites autoimpuestos tras pérdidas) y disparar alertas automáticas cuando detecte combinaciones de indicadores asociadas a riesgo alto. La DGOJ no prescribe el algoritmo concreto —cada operador puede implementar el suyo o usar el que su proveedor de software incluya— pero sí exige que esté homologado por el laboratorio acreditado antes de ponerlo en producción, que sus alertas queden registradas de forma inalterable, y que el operador demuestre que actúa sobre esas alertas (contactar al jugador, ofrecerle autoexclusión temporal, reducir límites, o en casos graves bloquear la cuenta hasta revisión manual). Esto convierte el módulo de gestión de riesgo de jugador (distinto del módulo de riesgo deportivo, que detecta arbitrajistas o apostadores informados) en un componente crítico de cumplimiento, no un añadido opcional.
Proveedores como Digitain, Delasport o Altenar ya traen módulos de IA en sus plataformas, pero hasta ahora eran opcionales y el operador podía no activarlos; desde 2026 en España serán obligatorios, lo que significa que un operador que hoy usa una plataforma sin ese módulo debe o bien migrar a una versión actualizada del proveedor (si este la ofrece), o bien integrar una solución de terceros especializada en detección de juego problemático (empresas como Mindway AI, Gamban, Neccton ofrecen APIs de detección que se conectan al PAM del operador), o bien desarrollar el algoritmo internamente y homologarlo. Un proveedor que no ofrezca este módulo de serie pierde competitividad en el mercado español, porque el operador debe resolver esa exigencia de alguna forma y cuantas más integraciones externas necesite, más costoso y frágil es el stack. La verificación biométrica —escaneo de documento de identidad con extracción automática de datos más selfie del titular, con verificación de que el rostro coincide con la foto del documento y de que la persona está viva (liveness detection)— ya es habitual en el KYC de entrada, pero el RD 176/2023 extiende su uso a determinadas situaciones de riesgo: retiradas grandes, cambios de método de pago, incrementos abruptos de stake o de depósito. Los proveedores de software deben integrar con servicios de verificación biométrica (Onfido, Jumio, Veriff, Sumsub) o construir el módulo internamente, y el coste de esa verificación (€0,50-€2 por verificación según el proveedor y el volumen) se traslada al operador.
Algoritmo de IA obligatorio y verificación biométrica
El algoritmo de IA no es un filtro pasivo que revisa cuentas una vez al día: debe operar en tiempo real sobre cada sesión de juego. Cuando un jugador abre la app y empieza a apostar, el algoritmo recibe eventos del PAM (apuesta colocada, importe, mercado, cuota, resultado de la apuesta, saldo antes y después) y actualiza el perfil de riesgo de esa cuenta. Los indicadores que disparan alertas varían según el modelo, pero la literatura académica y los estándares de la industria (el marco de GamCare, las guías de la UKGC, los papers de la universidad de Harvard sobre behavioral markers) coinciden en algunos patrones: aumento sostenido del stake medio en ventanas de siete días, aceleración de la frecuencia de apuestas (pasar de diez apuestas semanales a cincuenta), «chase losses» (apostar más tras una pérdida para recuperar), jugar fuera del horario habitual (sesiones nocturnas si el jugador antes jugaba solo en tarde), agotar el saldo y depositar repetidamente en la misma sesión, intentar elevar el límite de depósito autoimpuesto tras una racha perdedora. Ninguno de estos indicadores por sí solo es concluyente —un jugador puede tener una sesión atípica sin que signifique problema alguno— pero la combinación de varios indicadores en un periodo corto eleva la probabilidad de riesgo. El algoritmo asigna una puntuación (un score de 0 a 100, por ejemplo) y cuando supera un umbral dispara la alerta. La DGOJ no fija el umbral, pero sí audita ex post: si un jugador desarrolla un problema grave y después se comprueba que el sistema había disparado alertas que el operador ignoró, la sanción puede llegar a la suspensión de la licencia.
La verificación biométrica al alta ya es universal bajo DGOJ: un usuario no puede depositar sin haber subido su DNI o NIE, sin que el sistema haya extraído nombre, apellidos, fecha de nacimiento, número de documento, y sin haber pasado una selfie con liveness detection. Lo nuevo del RD 176/2023 es la verificación recurrente en situaciones de riesgo: si un jugador retira más de €3.000 (umbral habitual, aunque algunos operadores lo bajan a €1.000), el sistema puede pedirle una nueva selfie para confirmar que quien solicita la retirada es el titular de la cuenta. Si un jugador cambia el método de retirada (añade una cuenta bancaria nueva o una wallet nueva), el sistema puede exigir verificación biométrica antes de procesar el primer pago a ese destino. Esto reduce el fraude (cuentas comprometidas, muleros, triangulación) pero añade fricción: un jugador legítimo que acaba de ganar €5.000 y quiere retirar puede percibir la solicitud de una nueva selfie como desconfianza o como una traba, y si el proceso falla (mala iluminación, cámara de baja calidad, el jugador se ha dejado crecer la barba y el sistema no lo reconoce) el operador debe tener un flujo de revisión manual. El coste de esa revisión manual (un agente de KYC que compara el documento con la selfie, verifica que no hay signos de manipulación, aprueba o rechaza) puede ser de €3-€5 por caso si se externaliza a un BPO, o de €8-€12 si se hace internamente contando salarios y overhead.
Límites centralizados de depósito y rediseño forzado del módulo CRM
Desde 2026 entra en vigor el sistema centralizado de límites de depósito: €600 diarios, €1.500 semanales, €3.000 mensuales, computados entre todos los operadores con licencia DGOJ. No es que cada operador imponga esos límites en su propia plataforma (eso ya existía, y el jugador podía reducirlos voluntariamente) sino que la DGOJ gestiona un registro central donde se suman los depósitos que un jugador hace en Codere, en Bet365, en Bwin, en Luckia, en todos los operadores, y cuando la suma supera el límite, el sistema bloquea nuevos depósitos en cualquier operador hasta que la ventana temporal se renueve. Técnicamente, cada vez que un jugador intenta depositar en un operador, el PAM del operador debe consultar a la API del sistema central de la DGOJ (aún no hay nombre público, pero será gestionado por la DGOJ o por un tercero bajo su supervisión), enviar el DNI del jugador y el importe del depósito, y la API responde si el depósito está permitido o si superaría el límite acumulado. Si supera, el operador debe rechazar el depósito y mostrar al jugador un mensaje explicando que ha alcanzado el límite centralizado. Este flujo añade latencia a cada depósito (la llamada a la API, la espera de respuesta, el procesamiento de la respuesta) y un punto de fallo: si la API central cae o tiene latencia alta, los operadores no pueden procesar depósitos, lo que bloquea la captación de nuevos jugadores y la recarga de jugadores existentes.
El rediseño del módulo CRM es inevitable porque las campañas de bonos y las ofertas de recarga que antes eran el core de la retención chocan con los límites centralizados. Un operador que antes enviaba un SMS a un jugador inactivo ofreciéndole «deposita €100 y te damos €50 extra» ahora debe verificar, antes de enviar ese SMS, si el jugador tiene margen dentro de su límite semanal o mensual para depositar esos €100. Si el jugador ya depositó €1.400 en la semana (sumando todos los operadores), le quedan €100 de margen y la oferta es técnicamente inviable hasta la siguiente ventana. El CRM debe integrarse con la API central de la DGOJ para consultar el saldo de límite disponible de cada jugador antes de enviar ofertas de depósito, o bien aceptar que una fracción de las campañas rebotará (el jugador recibe el SMS, intenta depositar, el sistema lo rechaza porque superó el límite, el jugador se frustra y el operador pierde la conversión). Los proveedores de software están construyendo esa integración, pero hasta que no esté operativo el sistema central de la DGOJ no se puede testear en real, lo que significa que el primer trimestre de 2026 será de ajustes y de fallos inevitables.
La lógica del bono «sin riesgo» o del freebet también cambia: si un operador ofrecía «deposita €50 y apuesta sin riesgo, si pierdes te devolvemos €50 en freebet», el jugador entendía que su exposición era cero. Pero con el límite semanal de €1.500, ese depósito de €50 consume parte del límite y el jugador no puede recuperar esa capacidad aunque pierda la apuesta y reciba el freebet (el freebet no es saldo retirable, es solo una apuesta sin coste con ganancia retirable si acierta). El valor percibido del bono baja, y el incentivo para depositar también. Los operadores deberán recalibrar sus campañas hacia ofertas de valor intrínseco (cuotas mejoradas, cash out garantizado, mercados exclusivos) en lugar de bonos de depósito, lo que requiere reescribir el módulo de promociones del CRM y formar al equipo de marketing en un lenguaje distinto al que usaban. Los proveedores de software que traigan de fábrica herramientas de promociones no ligadas a depósito (cuotas mejoradas automatizables, misiones gamificadas, rankings con premios) tendrán ventaja comercial sobre los que solo ofrecen módulos de bono de depósito tradicional.
¿Cómo se aplica la inteligencia artificial en el software de apuestas deportivas?
En dos capas: gestión de riesgo deportivo (detectar apostadores con ventaja informativa, arbitrajistas, cuentas correlacionadas, patrones de manipulación de partidos) y detección de juego problemático (monitorizar comportamiento del jugador en tiempo real para identificar señales de pérdida de control). El primero usa machine learning entrenado sobre millones de apuestas históricas para identificar qué perfiles ganan sostenidamente o qué combinaciones de apuestas indican información privilegiada. El segundo, obligatorio bajo DGOJ desde 2026, analiza frecuencia de sesiones, evolución del stake, chase losses y otros indicadores conductuales, y dispara alertas cuando varios de ellos coinciden.
Por qué la latencia del feed decide el margen del in-play antes que la profundidad de mercados
El in-play —apuestas colocadas mientras el evento está en curso— representa entre el 50% y el 70% del handle en operadores europeos maduros, con margen más alto que el pre-match (hold del 6-9% frente al 4-6% en pre-match) porque el jugador valora la inmediatez más que el precio y porque la ventana temporal para comparar cuotas entre operadores es más estrecha. Pero ese margen depende críticamente de la latencia del feed de datos: el tiempo que transcurre desde que ocurre un evento en el terreno de juego (un gol, una falta, un córner, un punto en tenis, una canasta en baloncesto) hasta que la cuota correspondiente se actualiza en el motor del operador. Si esa latencia es alta —dos a cuatro segundos, típica de feeds agregados sin partnership oficial con la liga— existe una ventana donde un apostador que sigue el partido en directo (mediante stream legal o broadcast de TV, que suelen ir en tiempo real o con delay de uno a dos segundos) puede saber el resultado de un microevento antes de que el operador lo sepa y aprovechar cuotas desactualizadas. Un ejemplo: un jugador sigue un partido de tenis en directo, ve que el servidor comete doble falta en el segundo punto del juego, y en ese momento la cuota de «siguiente punto para el restador» todavía está en 2,50 en el sportsbook porque el feed aún no ha actualizado. El apostador apuesta, el feed actualiza dos segundos después, la cuota baja a 1,01 (porque el punto ya se decidió), y el apostador ha comprado una cuota de 2,50 sobre un evento con probabilidad casi del 100%. Repetido en escala (bots automatizados que detectan esos delays y apuestan en milisegundos), este arbitraje de latencia puede costarle al operador varios puntos de hold.
Los feeds de latencia institucional —Sportradar con datos oficiales de la NBA, LSports con datos oficiales de ATP, Genius Sports con datos oficiales de Premier League— reducen esa ventana a menos de un segundo (en algunos casos a menos de 300 milisegundos), porque tienen sensores en las canchas, jueces conectados o partnerships oficiales que les dan acceso prioritario a los datos del evento. El Unified Odds Feed de Sportradar, que agrega datos de cientos de fuentes y competiciones, tiene latencia variable: subsegundo en competiciones donde Sportradar es data partner oficial, dos a cuatro segundos en competiciones donde Sportradar licencia los datos de un agregador externo. IMG Arena, que transmite datos de torneos de tenis ATP y WTA, tiene latencia de subsegundo porque coloca sus propios operadores con tablets en cancha que marcan cada punto en tiempo real. Genius Sports, data partner oficial de la Premier League, de LaLiga, de Series A y de varias ligas más, ofrece feeds oficiales con latencia mínima pero a precio premium (un operador que quiere esos datos paga desde $50.000 mensuales según la cobertura). Los feeds agregados genéricos (aquellos que no tienen partnership directo con las ligas sino que recopilan datos de múltiples fuentes) tienen latencia mayor porque dependen de cadenas de intermediarios, y en eventos menores (segunda división de Rumanía, liga de fútbol de Vietnam, challenger de tenis en Túnez) la latencia puede llegar a cinco o seis segundos, lo que hace inviable ofrecer mercados en in-play sin asumir riesgo enorme.
Benchmark cualitativo: near-zero-latency, Unified Odds Feed y datos oficiales
LSports se posiciona como el proveedor de near-zero-latency: latencia de 200-500 milisegundos en deportes donde tiene cobertura directa (fútbol top europeo, baloncesto Euroliga, tenis ATP/WTA), con scouts en estadio o partnerships con federaciones. No es data partner oficial de las grandes ligas USA (NBA, NFL, MLB, NHL) ni de UEFA, por lo que en esos deportes su latencia es mayor (uno a dos segundos, competitiva pero no institucional). LSports cobra por volumen de eventos consumidos y por deporte, con precios más accesibles que Sportradar o Genius para operadores medianos. Sportradar con el Unified Odds Feed cubre más de 70 deportes y 800.000 eventos anuales, con latencia que va desde subsegundo en competiciones donde es data partner oficial (NBA, NHL, ATP en ciertos torneos, Bundesliga, algunas ligas asiáticas) hasta dos a cuatro segundos en competiciones licenciadas de terceros. El precio es premium pero escalado: un operador paga más por cobertura completa que por un paquete reducido a fútbol europeo y tenis. Genius Sports (que absorbió Perform Group y Second Spectrum) es el data partner oficial de Premier League, LaLiga, Series A, Ligue 1, Bundesliga, y ofrece datos oficiales con latencia mínima en esas competiciones. Un operador que integra Genius Sports en esos deportes tiene ventaja de latencia frente a uno que usa un agregador, pero Genius no cubre con la misma profundidad otros deportes (baloncesto, tenis, deportes USA) donde Sportradar es dominante. La decisión entre proveedores de datos se reduce a qué deportes mueven más volumen en el operador: si el 60% del handle de in-play es fútbol europeo, Genius Sports puede justificar su coste; si el mix es más equilibrado entre deportes, el Unified Odds Feed de Sportradar es más versátil.
El efecto de la latencia sobre el hold es medible: un operador que ofrece mercados de in-play en fútbol con feeds de latencia de cuatro segundos puede sufrir pérdidas sistemáticas en mercados de microeventos (siguiente córner, siguiente tarjeta, siguiente tiro a puerta) si apostadores informados explotan el delay. La solución no es cerrar esos mercados —porque son populares y generan handle— sino o bien mejorar el feed (integrar datos oficiales, lo que eleva el coste recurrente), o bien subir el margen en esos mercados específicos (lo que reduce su atractivo), o bien bajar los límites de stake (lo que reduce el handle). Los operadores grandes prefieren la primera opción (pagan el feed premium y mantienen márgenes competitivos en mercados líquidos); los operadores pequeños eligen la tercera (mantienen los mercados pero con stakes limitados que hacen inviable el arbitraje a escala). La profundidad de mercados —tener 300 mercados por partido en lugar de 150— importa menos que la latencia: un jugador recreativo no apuesta en el mercado número 280, y un jugador profesional que detecta latencia alta no necesita profundidad, necesita solo un mercado líquido con cuotas desactualizadas para arbitrar. Por eso Kambi, que tiene cobertura media en cantidad de mercados pero latencia controlada mediante trading gestionado, mantiene hold más alto en in-play que proveedores con más mercados pero feeds lentos.
Un operador que cobra €1.000.000 de handle mensual en in-play con un hold del 7% genera €70.000 de GGR de ese vertical. Si el arbitraje por latencia le cuesta dos puntos de hold (baja al 5%), el GGR cae a €50.000, una pérdida de €20.000 mensuales o €240.000 anuales. Integrar un feed oficial de Genius Sports o LSports cuesta desde $20.000 mensuales según cobertura, lo que son €240.000 anuales: el coste se justifica exactamente por lo que el operador recupera en hold. Por debajo de cierto volumen de handle en in-play, el feed premium no tiene ROI positivo, y el operador debe vivir con márgenes más altos o stakes más bajos.
¿Qué deportes cubre un software de apuestas deportivas típico?
Todos cubren fútbol (ligas europeas, Libertadores, ligas asiáticas), baloncesto (NBA, Euroliga, ligas domésticas), tenis (ATP, WTA, challengers), deportes americanos (NFL, MLB, NHL, NBA), fútbol americano universitario, MMA y boxeo. La diferencia está en la profundidad: un proveedor top cubre 200-300 mercados por partido de Premier League (1X2, hándicap, totales, córneres, tarjetas, props de jugador, micromercados de tiempo), mientras que uno básico cubre 50-80 mercados. Deportes de nicho (críquet, rugby, Fórmula 1, ciclismo, bádminton, deportes de invierno) están presentes en casi todos los proveedores pero con menor profundidad de mercados.
¿Un software de apuestas deportivas puede integrar terminales físicos y app móvil a la vez?
Sí, y se llama solución omnicanal: un jugador coloca una apuesta en un terminal físico (retail) en un local autorizado, y puede cobrarla desde la app móvil (Cash Out retail), o viceversa. Plataformas como Altenar, BetConstruct, Playtech ONE y BtoBet traen ese módulo de fábrica. Bajo DGOJ el retail y el online pueden operar bajo la misma licencia siempre que cada local físico esté declarado y supervisado, pero son canales separados a efectos de garantía (€1M para online, €3M si incluye retail), lo que eleva el coste financiero del aval.
Cómo la Wettsteuer implícita del 20% sobre GGR redefine la economía del «bono gratis»
Antes de la Ley 13/2011 y su impuesto del 20% sobre el GGR (que replicó en España la Wettsteuer alemana del 5% sobre stakes, aunque con base imponible distinta), un operador que ofrecía un freebet de €10 asumía un coste esperado igual al valor esperado de esa apuesta para el jugador. Si el jugador apostaba el freebet a cuota 2,00 (probabilidad implícita 50%), el valor esperado de la apuesta era €5 (50% de probabilidad de ganar €10, 50% de perder €0, porque el freebet no se devuelve), y ese era el coste para el operador. Con el 20% de GGR estatal, la economía cambia: el operador debe generar €12,50 de GGR para quedarse con €10 netos después de impuestos, lo que significa que el coste de entregar €10 de valor al jugador es ahora de €12,50, no de €10. Además, el freebet suele venir con condiciones: cuota mínima (el jugador no puede apostar el freebet a cuota 1,10, debe apostar a cuota mínima 1,50 o 2,00), mercados excluidos (no vale para arbitrajes, algunos operadores excluyen 1X2 con las tres opciones cubiertas), plazo de uso (el freebet caduca en siete días), y la ganancia suele estar sujeta a rollover antes de poder retirarse (si el jugador gana €20 con el freebet, esos €20 deben apostarse una o dos veces más antes de poder retirarlos).
Calculemos el valor esperado real de un «freebet de €10 sin riesgo» con condiciones típicas: cuota mínima 2,00, sin rollover de la ganancia, plazo de siete días. El jugador apuesta los €10 a cuota 2,00. Si acierta, recibe €20 (la ganancia, sin contar la stake del freebet porque esa no se devuelve), que puede retirar inmediatamente. Probabilidad implícita del 50%, valor esperado €10. Pero el operador ha sacrificado €10 de GGR potencial (si el jugador hubiera apostado con dinero real y hubiera perdido, el operador habría ganado €10 de GGR; al apostar con freebet y perder, el operador gana €0), y sobre ese €10 de GGR sacrificado el operador habría pagado €2 de impuesto, quedándose con €8 netos. Por tanto, el coste neto para el operador de entregar un freebet de €10 que el jugador usa a cuota 2,00 no es €10 sino €8 (porque el operador ya no paga el 20% sobre ese GGR que no genera). Desde el punto de vista del jugador, el freebet vale €10 de expectativa, pero desde el punto de vista del operador el coste es €8, lo que implica que el operador puede permitirse ofrecer freebets nominales más altos (€12,50 nominales equivalen a €10 de coste neto) sin cambiar su estructura de coste. Pero si el freebet viene con rollover de la ganancia (el jugador debe apostar los €20 ganados una vez más antes de retirar), el valor esperado para el jugador cae: debe apostar €20 a un margen del 5-8%, lo que le cuesta €1-€1,60 de expectativa, y el valor neto del freebet baja a €8,40-€9.
Ahora sumemos el límite centralizado de depósito de 2026: un jugador que deposita €50 para activar un «bono del 100%, deposita €50 y recibe €50 extra» consume €50 de su límite semanal de €1.500, y ese consumo es irreversible aunque pierda todo. Si antes el jugador podía depositar €50 en cinco operadores en la misma semana para aprovechar cinco bonos, ahora solo puede depositar €1.500 totales, lo que son tres operadores con bono de €50 cada uno (€150 depositados, €150 en bono, €300 totales para jugar). El valor de acumular bonos cae, y el incentivo para cazar bonos entre operadores desaparece salvo para el jugador que concentra todo su presupuesto mensual en una semana, lo cual es exactamente el comportamiento que el límite busca prevenir. Los operadores deberán recalibrar hacia ofertas de valor intrínseco sin depósito adicional: cuotas mejoradas (ofrecer cuota 3,00 en lugar de 2,80 en un evento concreto, el operador absorbe la diferencia de margen), cash out garantizado (el jugador puede cerrar la apuesta en cualquier momento sin penalización, incluso si el mercado se movió en contra), mercados exclusivos (props de jugador que otros operadores no tienen), apuestas sin riesgo hasta cierto importe (si el jugador pierde, se le devuelve la stake como freebet, pero eso sigue siendo un bono de depósito indirecto y consume límite). La creatividad en promociones será un diferenciador competitivo mayor que el tamaño nominal del bono.
¡Atención! Un «bono del 100%» no duplica el bankroll efectivo del jugador. Si el bono tiene rollover 6x (el depósito más el bono deben apostarse seis veces antes de poder retirar), y el jugador apuesta a margen del 6%, el coste de liberar el bono es del 36% del importe apostado total. Un jugador que deposita €100 y recibe €100 de bono debe apostar €1.200 (seis veces €200), lo que le cuesta €72 de expectativa al 6% de margen. El bono nominal de €100 vale €28 netos, y eso antes de descontar el riesgo de ruina (agotar el saldo antes de completar el rollover).
¿Sirve un software de predicción para gestionar el riesgo de un sportsbook?
No en el sentido de «predecir resultados»: un sportsbook no apuesta, toma apuestas de ambos lados y gestiona el riesgo mediante márgenes, límites de stake y cobertura en mercados de intercambio o con otros operadores cuando la exposición en un evento es asimétrica. Un software de predicción (modelo estadístico que estima probabilidades de resultados) sirve para calibrar cuotas iniciales antes de que el mercado empiece a moverse, pero una vez que el mercado está abierto, las cuotas se ajustan en función del flujo de apuestas recibido, no del modelo. El software de gestión de riesgo usa machine learning para detectar apostadores con ventaja informativa (perfiles que ganan sostenidamente, que apuestan justo antes de movimientos de cuota, que correlacionan con otros perfiles sospechosos) y para ajustar límites dinámicamente.
Advertencia: el «software gratis» no existe en el lado B2B
Las búsquedas de «software de apuestas deportivas gratis», «software gratuito para casas de apuestas» o «descargar software de apuestas para Mac» confunden dos mercados: el software B2C que un apostador usa para analizar cuotas o gestionar sus apuestas (hojas de cálculo, trackers de bankroll, comparadores de cuotas, calculadoras de valor esperado), y el software B2B que un operador necesita para montar un sportsbook. El primero puede ser gratuito o freemium (Betfair Trading Software, Bet Angel, herramientas de scraping de cuotas con fines de arbitraje); el segundo nunca lo es. Un operador que busca «software de apuestas gratis» porque quiere lanzar una casa de apuestas sin inversión inicial está buscando algo que no existe en el mercado legal. Los proveedores B2B (Kambi, Altenar, BetConstruct, todos los listados arriba) cobran mediante revenue share, flat fee, o licencia anual, y ninguno ofrece una versión gratuita funcional para producción. Existen demos y entornos de prueba (sandbox) donde un operador interesado puede testear la plataforma antes de firmar contrato, pero esos entornos no están conectados a feeds de datos reales, no procesan pagos reales, no tienen la homologación regulatoria, y no pueden usarse para operar legalmente.
El software open-source para sportsbook existe en teoría (hay proyectos enGitHub como OpenBet o proyectos académicos) pero ninguno tiene la madurez, la cobertura de deportes, la profundidad de mercados, las integraciones de pagos, el cumplimiento regulatorio ni el soporte comercial que un operador necesita para lanzar en un mercado regulado como España. Usar código open-source como base puede ahorrar tiempo de desarrollo si el operador tiene equipo técnico senior capaz de completar los módulos faltantes, homologar la plataforma, integrar feeds de datos comerciales (que sí cuestan, aunque el código sea gratis), construir el frontend, el PAM, el sistema de riesgo, y mantener todo eso en producción. El ahorro en licencia de software se evapora en coste de desarrollo, y el riesgo técnico es alto: un bug en liquidación de apuestas, un fallo en el cálculo de cuotas, una vulnerabilidad de seguridad pueden costarle al operador más en pérdidas directas y en sanciones regulatorias que lo que habría pagado en revenue share a un proveedor con producto probado en miles de operadores.
Las expresiones «software para ganar apuestas deportivas», «software de apuestas seguras», «replicar apuestas» se refieren a herramientas de arbitraje o de seguimiento de tipsters, y no tienen nada que ver con el software que un operador necesita. Un software de arbitraje escanea cuotas de múltiples operadores, detecta discrepancias (un operador ofrece cuota 2,10 en el equipo A, otro ofrece cuota 2,10 en el equipo B, y las probabilidades implícitas suman menos del 100%, permitiendo apostar en ambos lados con ganancia garantizada), y alerta al usuario. Esas herramientas son legales de usar desde el punto de vista del apostador, pero los operadores las detectan (patrones de apuestas que coinciden con oportunidades de arbitraje, cuentas que solo apuestan cuando hay discrepancia) y limitan o cierran esas cuentas, porque el arbitrajista no aporta riesgo al operador (siempre gana, independientemente del resultado del evento) y solo le cuesta margen. Desde el punto de vista del operador, el arbitrajista es un parásito del que hay que protegerse mediante detección automatizada y límites dinámicos. Un «software de apuestas seguras» en el sentido de «ganar siempre» no existe: las cuotas incorporan un margen que favorece al operador, y a largo plazo el jugador recreativo promedio pierde ese margen multiplicado por el volumen apostado, que es exactamente el hold del operador. Los sistemas de apuestas (Martingala, Fibonacci, Kelly Criterion mal aplicado) no cambian la expectativa negativa, solo redistribuyen la varianza.
Un operador que intenta lanzar con «software gratuito descargado de internet» sin homologación DGOJ, sin licencia, sin garantías depositadas, opera ilegalmente. La DGOJ tiene capacidad de bloquear dominios, ordenar a los procesadores de pagos que corten las transacciones, imponer multas de hasta €1M y perseguir penalmente a los promotores. Un jugador que deposita en un operador sin licencia DGOJ renuncia a toda protección: si el operador no paga las ganancias, no hay recurso; si el operador quiebra, los saldos no están protegidos; si hay disputa, no existe autoridad supervisora a la que acudir. Jugar en un operador sin licencia española es legal para el jugador (no hay sanción para quien apuesta), pero el riesgo de impago y fraude es total.
¿Existe un software de apuestas deportivas realmente gratis para operadores?
No. Todos los proveedores B2B listados (Kambi, Altenar, Playtech, BetConstruct, Sportradar, Digitain, BtoBet, BETBY, Delasport, SOFTSWISS) cobran mediante revenue share del 6-20% del GGR o flat fee mensual desde $5.000 hasta $50.000+ según volumen, más el coste de homologación técnica bajo DGOJ (€150.000), más el coste de feeds de datos si no vienen incluidos ($10k-$50k mensuales). El código open-source existe pero carece de madurez comercial, soporte, cumplimiento regulatorio y cobertura de deportes necesaria para operar legalmente en España. El ahorro en licencia de software se pierde en coste de desarrollo, homologación y riesgo técnico.
Conclusión: lo que los números revelan sobre el coste de apostar y los límites del sistema
El software de apuestas deportivas es infraestructura cara cuyo coste no es opcional: un operador que quiere competir en el mercado español regulado debe invertir €290.000-€310.000 antes de tomar la primera apuesta (capital social, homologación, tasa de solicitud, asesoría legal), constituir garantías de €1M-€3M que bloquean línea de crédito aunque no se gasten, esperar nueve a doce meses hasta que la DGOJ concede la licencia, y solo entonces empezar a generar handle. Con un hold histórico del 5-8% sobre el handle, un impuesto del 20% sobre el GGR que se paga trimestralmente independientemente de si hubo beneficio, un revenue share de la plataforma del 8-15% del GGR, un coste de adquisición de €150-€300 por jugador registrado y un coste de procesamiento de pagos del 1,5-3% sobre depósitos, el margen neto que queda para el operador es estrecho: entre el 1% y el 3% del handle en el mejor caso, y negativo durante los primeros trimestres hasta alcanzar escala. Un operador que procesa €1M de handle mensual con hold del 6% genera €60.000 de GGR, paga €12.000 de impuesto (20%), paga €6.000 a la plataforma (10% de revenue share sobre GGR bruto), paga €13.000 de procesamiento de pagos (2% sobre €650.000 de depósitos estimados), cubre €30.000 de costes fijos (backoffice, atención al cliente, marketing de retención), y le quedan —€1.000 de margen operativo, es decir, pérdidas. Para llegar a break-even ese operador necesita €1.045.000 de handle mensual, lo que son unos 7.000 jugadores activos mensuales a ticket medio de €15 y frecuencia de diez apuestas por mes, lo que a su vez requiere una base de 17.500 registros (con tasa de activación del 40%) y una inversión en marketing de €3.500.000 a €200 por registro.
Esos números explican por qué el mercado español de apuestas deportivas está dominado por operadores con respaldo corporativo (Codere con red de retail preexistente, Bet365 con volumen internacional que absorbe el coste regulatorio español como un mercado más, Bwin y Sportingbet respaldados por Entain, Betfair por Flutter, Luckia por Luckia Group con presencia en LatAm) y por qué los operadores nuevos sin base de clientes previa rara vez sobreviven más allá del segundo año. El software —la elección entre Kambi, Altenar, Playtech o cualquier otro proveedor— importa menos que el coste estructural del mercado: el 20% de GGR más el coste de adquisición más el revenue share de la plataforma comprimen el margen hasta el punto en que solo operadores con volumen de decenas de millones anuales de handle pueden ser rentables. Un operador que arranca con €500.000 de inversión inicial puede agotar esa reserva en seis a nueve meses sin alcanzar el volumen necesario para el break-even, y si no consigue una segunda ronda de financiación (o un comprador estratégico, o un pivot hacia otro mercado con regulación más laxa), cierra. Los límites centralizados de depósito que entran en vigor en 2026 (€600 diarios, €1.500 semanales, €3.000 mensuales sumando todos los operadores) reducen aún más el techo de lo que un jugador puede perder, lo que es positivo desde el punto de vista de protección del consumidor pero negativo desde el punto de vista de la viabilidad del modelo de negocio de los operadores pequeños, que dependían de un segmento de jugadores de alto valor (high rollers que depositaban €5.000-€10.000 mensuales) para compensar el coste de adquisición de los jugadores recreativos que depositan €50 y no vuelven.
Desde el punto de vista del jugador, los números son igualmente claros: el margen del 5-8% incorporado en las cuotas significa que por cada €100 apostados a lo largo de una temporada, el jugador pierde entre €5 y €8 de expectativa, independientemente del sistema que use, de cuánto analice las estadísticas o de cuánto confíe en su conocimiento del deporte. Ese margen es el precio de la transacción, y no desaparece nunca. Si el jugador apuesta €100 semanales durante un año (€5.200 anuales de handle), la pérdida esperada es de €260-€416 al 5-8% de margen, más el coste de oportunidad de ese capital si estuviera invertido en otro lado. Las rachas ganadoras existen —la varianza hace que algunos jugadores ganen durante semanas o meses— pero a medida que el volumen de apuestas aumenta, el resultado real converge hacia la expectativa, que es negativa. Los freebets, los bonos de bienvenida, las cuotas mejoradas reducen esa expectativa negativa en el corto plazo (el valor del bono se suma al bankroll efectivo del jugador), pero las condiciones de rollover, las cuotas mínimas, los plazos de caducidad y el propio margen de las apuestas que el jugador debe colocar para liberar el bono devoran gran parte de ese valor. Un freebet nominal de €10 con rollover 6x a margen del 6% vale €6,40 netos para el jugador, no €10.
El algoritmo de detección de riesgo basado en IA que será obligatorio desde 2026 monitoriza en tiempo real patrones de comportamiento asociados a juego problemático: aceleración de la frecuencia de apuestas, aumento del stake medio, chase losses (apostar más tras perder para recuperar), sesiones fuera del horario habitual, agotar el saldo y depositar repetidamente en la misma sesión. Esos patrones no detectan el problema antes de que ocurra, detectan que ya está ocurriendo. Un jugador que recibe una alerta del sistema («hemos notado cambios en tu patrón de juego, ¿quieres revisar tus límites?») ya ha cruzado varios umbrales, ya ha perdido más de lo planeado, ya está en una dinámica de la que es difícil salir sin intervención externa. La autoexclusión —voluntaria, con efecto inmediato, que bloquea la cuenta en todos los operadores con licencia DGOJ mediante el registro RGIAJ— es la herramienta más efectiva, pero requiere que el jugador reconozca el problema y tome la decisión de activarla, lo cual es precisamente lo que el juego problemático dificulta. Los límites de depósito centralizados de €600 diarios, €1.500 semanales, €3.000 mensuales son un techo que protege al jugador de perder más allá de esa cantidad en el ecosistema regulado español, pero no protegen de nada si el jugador, frustrado por el límite, migra a operadores sin licencia donde no hay techo, no hay supervisión, no hay algoritmo de detección y no hay recurso si algo sale mal.
El sistema funciona para el operador cuando tiene escala, para el proveedor de software (que cobra revenue share o flat fee sin asumir riesgo de marketing ni regulatorio), para el proveedor de datos (que licencia feeds a precio premium sin importar si el operador es rentable), para Hacienda (que recauda el 20% del GGR sin importar si el operador tiene beneficio o pérdida ese trimestre), y para el jugador recreativo que apuesta dentro de su presupuesto de entretenimiento sin esperar ganar. No funciona para el operador pequeño sin respaldo corporativo (que quiebra antes de alcanzar volumen de break-even), ni para el jugador que apuesta buscando ingresos (porque el margen estructural hace que la expectativa sea negativa a largo plazo), ni para el jugador problemático (que encuentra límites en el mercado regulado pero puede migrar fuera de él si la necesidad es suficientemente fuerte). Los límites de 2026 desplazarán parte del volumen hacia operadores sin licencia, lo que es el efecto indeseado de cualquier regulación que aprieta sin cerrar las vías de escape. Un jugador que llega a su límite semanal de €1.500 el miércoles y quiere seguir apostando no espera al lunes siguiente, busca un operador en .com que no esté bajo DGOJ, deposita mediante criptomoneda o una wallet que no bloquea transacciones a operadores offshore, y sigue jugando sin protección alguna. El riesgo de ese desplazamiento es difícil de cuantificar (la DGOJ no tiene datos de volumen en operadores sin licencia), pero la experiencia de mercados que endurecieron regulación sin bloquear efectivamente el acceso a operadores offshore (Italia tras el decreto dignità, Países Bajos tras la Wet Kansspelen op Afstand, Alemania tras el Glücksspielstaatsvertrag 2021) muestra que entre el 10% y el 20% del volumen migra fuera del perímetro regulado cuando los límites se vuelven demasiado restrictivos para el segmento de jugadores de mayor frecuencia.
La respuesta no es relajar los límites —eso solo aumenta el daño potencial para el jugador problemático— sino cerrar el acceso a operadores sin licencia mediante bloqueo efectivo de dominios, bloqueo de transacciones financieras a procesadores que sirven a operadores offshore, y campañas de información que expliquen al jugador qué pierde al salir del mercado regulado (protección, recurso en caso de disputa, límites que le protegen de sí mismo, algoritmo de detección que aunque imperfecto es mejor que nada). Esa estrategia requiere coordinación entre la DGOJ, los bancos, los procesadores de pagos, los proveedores de internet (ISP que implementan bloqueos DNS) y las plataformas de publicidad (Google, Meta) que aún permiten anuncios de operadores sin licencia bajo ciertas condiciones. Sin esa coordinación, los límites de 2026 protegerán a una parte de los jugadores (aquellos que no tienen ni conocimiento ni motivación para buscar alternativas offshore) y desplazarán a otra parte hacia un entorno sin protección, lo que es el peor resultado posible: regulación que impone costes sin lograr el objetivo de reducir el daño.
Los números no mienten: apostar tiene un precio incorporado en las cuotas, ese precio no cambia con sistemas ni análisis, el operador gana cuando el volumen es suficiente para diluir el coste fijo, el proveedor de software gana siempre, el jugador recreativo que apuesta dentro de su presupuesto paga ese precio como coste de entretenimiento y lo sabe, y el jugador que apuesta buscando ingresos o que pierde el control paga ese precio multiplicado por un volumen que no puede sostener. El software es solo la infraestructura que hace posible la transacción, pero no cambia la economía subyacente. Elegir entre Kambi, Altenar o Playtech no hace que un operador inviable sea viable, y ningún freebet, ninguna cuota mejorada, ningún bono del 100% cambia el hecho de que el margen del operador es la pérdida esperada del jugador, y que a largo plazo, con volumen suficiente, la expectativa se cumple.
Actualización:
