
Casas de Apuestas con Paysafecard en España: qué operadores aceptan el cupón y qué no cuentan los banners
 Available in United States
Diez casas de apuestas supervisadas por la Dirección General de Ordenación del Juego aceptan depósitos con Paysafecard en 2026: Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet y 888sport. El cupón prepago de hasta 100 € entra sin comisión de depósito inmediata, pero choca con tres realidades que ningún banner promocional destaca por igual — no es posible retirar las ganancias por el mismo método, el saldo no utilizado comienza a pagar 3 € mensuales de mantenimiento desde el segundo mes de inactividad, y la apuesta gratis anunciada en 100 € vale en realidad la mitad una vez que la cuota mínima de 1,50 elimina el importe del nominal. La arquitectura obligatoria en el mercado español combina Paysafecard para la entrada de fondos con PayPal, Bizum o transferencia bancaria para la salida, lo cual exige verificación KYC completa del segundo método antes del primer retiro y convierte el atractivo de anonimato parcial del cupón en un espejismo regulatorio.
¿Qué operadores DGOJ aceptan depósitos con Paysafecard en 2026?
El listado vigente de operadores con licencia española que integran Paysafecard como método de depósito incluye Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet y 888sport. Todos están supervisados por la DGOJ y sujetos a la misma carga regulatoria: impuesto del 10 % sobre el margen bruto de la casa, prohibición del bono de bienvenida durante los primeros 30 días desde el registro, límite de 100 € por cupón individual de apuesta en juego deportivo, y obligación de verificación KYC antes de cualquier retirada. La diferencia entre un operador y otro no reside en la mecánica del cupón — Paysafecard es un proveedor único, el PIN de 16 dígitos funciona igual en las diez plataformas —, sino en la cuota que ofrecen una vez que el dinero está dentro de la cuenta y en los plazos reales que imponen para sacar las ganancias por un método alternativo.
Marathonbet, que figuraba en guías de temporadas anteriores con un margen agresivo del 3–4 % en LaLiga y un bono de primera apuesta sin riesgo de hasta 200 €, cesó operaciones en el mercado español el 31 de julio de 2025. Los usuarios que seguían visitando su dominio .es encontraron un aviso de cierre regulatorio y la imposibilidad de registrarse o depositar. La salida dejó un vacío de precio: quienes buscaban cuota ajustada migraron hacia Bet365 o Bwin, que trabajan en la banda del 4–5 % de margen sobre el 1×2 de LaLiga, mientras que Sportium, Codere y Luckia se quedan en el 6–8 %. Verificar la disponibilidad DGOJ vigente antes de registrarse es hoy parte de la diligencia básica, porque las guías no actualizadas siguen listando operadores que ya no operan.
¡Atención! Marathonbet cerró operaciones en España desde el 31 de julio de 2025. Cualquier guía que lo liste como opción activa está desactualizada, y los enlaces de afiliación antiguos redirigen a un aviso de cierre o a un error 404.
La tabla siguiente muestra el depósito mínimo exigido con Paysafecard, los métodos de retirada disponibles y el margen típico en 1×2 de LaLiga para cada operador. El margen es el indicador central de esta especialidad: la comisión que la casa incorpora en las probabilidades y que se cobra sobre cada apuesta, gane o pierda el apostante.
| Operador | Licencia DGOJ | Depósito mín. | Métodos de retirada | Margen LaLiga 1×2 |
|---|---|---|---|---|
| Bet365 | Sí | 5 € | PayPal, Bizum, tarjeta, transferencia | 4–5 % |
| Bwin | Sí | 5 € | PayPal, Bizum, Visa Direct, tarjeta, transf. | 5 % |
| Luckia | Sí | 5 € | PayPal, Bizum, tarjeta, transferencia | 6–7 % |
| Codere | Sí | 10 € | PayPal, Bizum, transferencia inmediata | 6–8 % |
| Sportium | Sí | 10 € | PayPal, Bizum, tarjeta, transferencia | 6–7 % |
| William Hill | Sí | 10 € | PayPal, Skrill, Neteller, tarjeta, transf. | 5–6 % |
| Betsson | Sí | 5 € | PayPal, Skrill, tarjeta, transferencia | 5–6 % |
| Interwetten | Sí | 10 € | PayPal, Skrill, Neteller, tarjeta, transf. | 6–7 % |
| DAZN Bet | Sí | 10 € | PayPal, Bizum, Skrill, tarjeta, transf. | 5–6 % |
| 888sport | Sí | 10 € | PayPal, Bizum, Apple Pay, tarjeta, transf. | 5–6 % |
Los depósitos mínimos con Paysafecard oscilan entre 5 € y 10 €, pero el cupón físico se vende habitualmente en denominaciones de 10 €, 25 €, 50 € y 100 €, lo cual fuerza una compra superior al mínimo técnico. Ninguna casa cobra comisión adicional en el momento del depósito — la tarifa de mantenimiento de 3 € mensuales la cobra Paysafecard directamente sobre el saldo no usado del cupón a partir del segundo mes de inactividad, tal como se detalla más adelante en la sección de costes efectivos.
¿Qué es Paysafecard y cómo funciona en una casa de apuestas?
Paysafecard es un cupón prepago de un solo uso que se compra en establecimientos físicos autorizados — estancos, quioscos, gasolineras — y lleva impreso un PIN de 16 dígitos. Ese código se introduce en el cajero del operador de apuestas durante el proceso de depósito, y el importe del cupón se acredita de forma inmediata en la cuenta del jugador. El sistema no requiere tarjeta bancaria, cuenta PayPal ni datos personales vinculados al pago en el momento de la compra del cupón, lo que explica su uso habitual entre quienes prefieren no vincular métodos bancarios a una actividad de juego. Sin embargo, la normativa española de prevención de blanqueo de capitales obliga a toda casa de apuestas a completar la verificación KYC antes del primer retiro, de modo que el anonimato parcial del cupón se evapora en cuanto el jugador intenta sacar ganancias.
¿Qué operadores DGOJ aceptan hoy Paysafecard para depositar?
Los diez operadores listados al comienzo de esta sección mantienen la integración activa en 2026. Bet365 y Bwin lideran en profundidad de mercado y liquidez para la función Cash Out en directo; Codere destaca por la retirada instantánea vía transferencia en dos minutos cuando se usa su servicio Rapid Transfer; Luckia ofrece la posibilidad de depositar y retirar en efectivo en sus salones físicos, un encaje lógico con el hábito de comprar el cupón Paysafecard en el mismo tipo de local; DAZN Bet añade un mes de suscripción DAZN Fútbol a su oferta de apuesta gratis, convirtiendo el depósito en un paquete combinado con streaming. La elección entre uno u otro operador debería descansar en el margen que cobran sobre la cuota —cada punto porcentual de diferencia cuesta 1 € por cada 100 € girados en apuestas— y en el plazo real de retirada del método alternativo que cada jugador tenga verificado.
Las diez casas con mejor encaje para depósito Paysafecard
La expresión «mejor casa» carece de sentido sin un atributo concreto que definirla: la que ofrece el margen más bajo en LaLiga no es la que paga más rápido por PayPal, y la que tiene el catálogo más amplio de esports puede carecer de streaming. Las diez revisadas a continuación están ordenadas según el volumen de datos fiables publicados por cada operador y la coherencia entre lo anunciado y lo medido en cuota real. Bet365 y Bwin encabezan por margen ajustado, Cash Out estable y diversidad de mercados; Codere y Luckia destacan por integración con infraestructura física; Betsson y DAZN Bet aportan nichos específicos —esports y streaming deportivo, respectivamente—; el resto completa el espectro de operadores DGOJ que aceptan el cupón sin que ninguno acumule defectos graves que justifiquen su exclusión.
Bet365
Bet365 mantiene el margen más contenido del mercado español en fútbol de primer nivel: 4–5 % en el 1×2 de LaLiga y Premier League, medido sobre partidos de la primera vuelta de la temporada 2026/2026+1. Sobre 100 € apostados a cuota media, ese margen se traduce en un coste implícito de 4–5 € por vuelta, frente a los 6–8 € que cobran Sportium o Codere en los mismos encuentros. La profundidad de mercado por partido es la mayor del espectro DGOJ: más de 150 líneas en un LaLiga estándar, con hándicaps asiáticos, totales fraccionados por tiempo y jugador, y creador de apuestas funcional tanto en fútbol como en baloncesto. La función Cash Out se mantiene disponible en directo para la mayoría de mercados, con liquidez suficiente para cerrar posiciones incluso en minutos finales de encuentros ajustados; esa estabilidad diferencia a Bet365 de operadores que retiran la opción cuando el marcador se mueve.
El depósito mínimo con Paysafecard es de 5 €, el más bajo del listado junto con Bwin, Luckia y Betsson. La retirada se tramita por e-wallet en un plazo inmediato a 4 horas si se usa PayPal con KYC ya completado; tarjeta demora de 1 a 5 días hábiles, y transferencia bancaria puede extenderse entre 2 y 10 días según la entidad. La normativa española prohíbe el bono de bienvenida durante los 30 días posteriores al registro; pasado ese plazo, Bet365 activa «Créditos de Apuesta» bajo criterios de elegibilidad no publicados de forma exhaustiva, con rollover variable y restricciones sobre el tipo de apuesta válida. El streaming deportivo está incluido sin coste adicional para cuentas con saldo positivo o apuesta activa, cobertura que abarca ligas menores de fútbol europeo, tenis de categorías ATP, WTA e ITF, hípica global y esports de primer nivel.
El principal inconveniente documentado de Bet365 es su historial global de limitación de cuentas ganadoras. Usuarios que mantienen un rendimiento positivo sostenido durante varios meses reportan restricciones de importe máximo por apuesta o cierre de mercados específicos, práctica legal pero no anunciada en los términos generales. La verificación KYC previa al primer retiro es estricta: documento de identidad, justificante de domicilio reciente, y en algunos casos justificante del origen de fondos si el volumen depositado supera umbrales internos. Paysafecard entra sin fricción, pero sacar ganancias exige cumplir cada paso del proceso de verificación sin margen para omisiones.
Bwin
Bwin trabaja un margen del 5 % en 1×2 de LaLiga, medido de forma consistente en jornadas de la primera vuelta 2026/2026+1. La cifra es ligeramente superior al 4–5 % de Bet365 pero inferior al 6–8 % de Codere o Luckia, lo cual sitúa a Bwin en la banda media-alta de competitividad dentro del espectro DGOJ. El catálogo de deportes cubre aproximadamente 30 disciplinas, con énfasis en fútbol —LaLiga, LaLiga Hypermotion, Copa del Rey, ligas europeas de primer y segundo nivel—, baloncesto —ACB, Euroliga, NBA—, tenis, F1, MotoGP, boxeo, MMA y esports de circuitos principales. La oferta de mercados por partido no alcanza la densidad de Bet365, pero el Cash Out inmediato en simples y combinadas funciona de forma estable y el Bet Builder, aunque limitado a selecciones predefinidas, cubre LaLiga y competiciones UEFA sin restricciones excesivas.
El depósito mínimo con Paysafecard es de 5 €, y la retirada se procesa vía Visa Direct en aproximadamente 4 horas, PayPal entre 8 y 12 horas, y tarjeta o transferencia bancaria estándar en un plazo de 3 a 5 días hábiles. Bwin activa un cashback del 100 % sobre el primer depósito hasta 100 € una vez transcurridos los 30 días de prohibición del bono de bienvenida; el cashback está sujeto a verificación KYC completa antes de su liberación y a un rollover con cuota mínima que varía según la promoción vigente. El streaming está disponible de forma gratuita para cuentas con saldo o apuesta activa, aunque la cobertura es menos exhaustiva que la de Bet365 en ligas menores y categorías ITF de tenis.
La debilidad principal de Bwin reside en su interfaz, cargada de banners promocionales que restan espacio útil a la cuadrícula de cuotas y ralentizan la navegación en dispositivos móviles de gama media. Algunas promociones periódicas —cuotas mejoradas, freebets de recarga— sólo se activan tras completar la verificación KYC, lo cual puede generar frustración en usuarios que depositaron con Paysafecard esperando mantener cierto grado de anonimato. El margen de 5 % en LaLiga es competitivo pero no el más ajustado del mercado; sobre 100 € apostados en una jornada completa, Bwin cobra 1 € más que Bet365 por la misma exposición.
Luckia
Luckia es un operador de origen gallego con presencia física en salones de juego distribuidos por toda España, lo cual le confiere una ventaja operativa que ningún otro competidor DGOJ replica a la misma escala: la posibilidad de depositar en efectivo en el mostrador de un salón Luckia y retirar ganancias por el mismo canal. Esa arquitectura encaja de forma natural con el perfil de usuario que compra cupones Paysafecard en estancos y quioscos, porque ambos flujos —compra del cupón prepago y recogida de ganancias en efectivo— ocurren en el mismo tipo de establecimiento físico. El depósito mínimo online con Paysafecard es de 5 €, y la retirada por transferencia bancaria o tarjeta demora entre 24 y 72 horas; PayPal se procesa en aproximadamente 24 horas una vez completada la verificación KYC.
El margen de Luckia en 1×2 de LaLiga se sitúa en el 6–7 %, dos puntos porcentuales por encima de Bet365 y Bwin. Traducido en coste por cada 100 € apostados, esa diferencia equivale a 2–3 € adicionales que el jugador paga por vuelta, independientemente del resultado de la apuesta. La oferta internacional de ligas menores es más ajustada que la de los dos líderes: LaLiga, Segunda División, Copa del Rey y las cinco grandes europeas están cubiertas con profundidad aceptable, pero las ligas sudamericanas y asiáticas cuentan con menos mercados por partido. La función Cash Out está disponible en la mayoría de eventos en directo, y el streaming se limita a partidos seleccionados en lugar de ofrecer cobertura continua. Luckia no publica app Android nativa de forma oficial; la versión iOS existe pero la experiencia móvil principal descansa en la web responsive.
El bono de bienvenida, activo después de los 30 días reglamentarios, consiste en una apuesta gratis de hasta 200 € tras un primer depósito de 10 €, con cuota mínima de liberación de 1,50 y plazo de 30 días desde la activación. Ese bono es uno de los más generosos del mercado español en cifra nominal, pero el valor esperado real —tratado en detalle en la sección dedicada— se reduce a aproximadamente 100 € una vez que la cuota mínima elimina el importe del stake. La principal fortaleza de Luckia no reside en el margen ni en la tecnología de su plataforma, sino en la red de salones físicos que permite al jugador prescindir por completo de métodos bancarios si así lo prefiere: compra del cupón Paysafecard en efectivo, depósito online con el PIN, apuesta, y retirada en ventanilla del salón más cercano.
Codere
Codere destaca por dos atributos que ningún otro operador de este listado puede igualar: transferencia inmediata de ganancias en dos minutos mediante su servicio Rapid Transfer, y patrocinio principal del Real Madrid que otorga visibilidad continua de marca. El margen en 1×2 de LaLiga se mueve en la banda del 6–8 %, superior al de Bet365, Bwin o William Hill, pero la velocidad de retirada compensa parcialmente ese sobreprecio para el perfil de jugador que prioriza liquidez inmediata. El depósito mínimo con Paysafecard es de 10 €, y la retirada por PayPal demora aproximadamente 8 horas; la transferencia bancaria estándar se completa en 2 a 3 días hábiles. Codere integra además Bizum, Neteller, Skrill, MuchBetter y Hal-Cash, lo cual amplía el abanico de métodos verificables para la salida de fondos.
El catálogo deportivo se concentra en fútbol —LaLiga con cobertura exhaustiva gracias al patrocinio del Real Madrid—, baloncesto —ACB, Euroliga, NBA—, tenis, hípica, F1, MotoGP y esports de circuitos principales. La función Cash Out está presente en gran parte del catálogo en directo, y el Bet Builder permite construir apuestas personalizadas en partidos seleccionados, aunque con menos flexibilidad que el sistema de Bet365. El streaming es limitado y no alcanza la cobertura de ligas menores ni categorías ITF que sí ofrecen Bet365 o Bwin. Las apps nativas están disponibles para iOS 13.0+ y Android 12.0+, pero algunas versiones de la app móvil sólo presentan la interfaz en inglés, un descuido que afecta la experiencia de usuario en el mercado español.
El bono de bienvenida, activado después de los 30 días reglamentarios, otorga el 100 % del primer depósito hasta 200 €, con depósito mínimo de 20 €, cuota mínima de 1,50 y validez de 30 días. La verificación KYC es obligatoria antes de la liberación del bono, lo cual elimina cualquier ventaja de privacidad que el jugador hubiera esperado al usar Paysafecard. Codere cotiza en el Nasdaq a través de Codere Online Luxembourg S.A., lo cual somete sus cuentas a auditoría pública y añade una capa adicional de transparencia financiera frente a operadores de capital privado. El margen elevado en LaLiga —entre 2 y 4 puntos porcentuales por encima de Bet365— es la concesión que el jugador acepta a cambio de la velocidad de retirada y la solidez institucional de la marca.
Sportium
Sportium pertenece al Grupo CIRSA, con sede en Terrassa, y mantiene fuertes lazos con clubes de LaLiga a través de patrocinios del Atlético de Madrid y el Sevilla FC. El margen en 1×2 de LaLiga se sitúa en el 6–7 %, en línea con Luckia e Interwetten, lo cual implica un coste de 6–7 € por cada 100 € apostados frente a los 4–5 € de Bet365. El depósito mínimo con Paysafecard es de 10 €, y la retirada oscila entre el procesamiento inmediato y los 5 días hábiles según el método elegido: PayPal se completa en pocas horas, transferencia bancaria estándar puede extenderse hasta 5 días hábiles. Sportium incluye Bizum, Skrill, Neteller, MuchBetter, Rapid Transfer y transferencia bancaria como métodos de salida, todos sujetos a verificación KYC antes del primer retiro.
El catálogo deportivo cubre más de 20 disciplinas, con énfasis en fútbol —LaLiga, Segunda, Copa del Rey, Champions League, ligas europeas—, baloncesto —ACB, Euroliga, NBA—, tenis, MMA, hípica, F1 y MotoGP. El streaming está disponible a través de Sportium TV, un servicio que exige saldo positivo en cuenta y que ofrece cobertura de partidos seleccionados en lugar de acceso universal. El Bet Builder funciona en fútbol, baloncesto y fútbol americano, y la función Cash Out está presente en eventos seleccionados pero no en todos los mercados. Sportium no publica app Android nativa en Google Play; la versión iOS existe (63,5 MB), pero la experiencia móvil principal para usuarios Android descansa en la web responsive.
El bono de bienvenida, activo pasados los 30 días reglamentarios, otorga el 100 % del primer y segundo depósito hasta un total de 200 € (100 € por depósito), con rollover a cuota mínima de 1,50 en un plazo de 30 días. El bono excluye depósitos realizados mediante Neteller o Skrill, y no se libera en apuestas que hayan utilizado la función Cash Out. Esa última restricción es relevante: el jugador que deposita con Paysafecard, recibe el bono y luego cierra posiciones con Cash Out pierde la validez de esas apuestas para cumplir el rollover. La fortaleza de Sportium reside en su integración con locales físicos del Grupo CIRSA, lo cual replica parcialmente la ventaja de Luckia, aunque sin la red de salones propia tan extensa. El margen de 6–7 % en LaLiga sitúa a Sportium en el grupo de operadores competitivos pero no líderes en precio.
William Hill
William Hill es una marca británica con herencia en hípica y golf que se remonta a 1934, controlada desde 2026 por evoke plc (antes 888 Holdings). En el mercado español el margen en 1×2 de LaLiga se sitúa en el 5–6 %, ligeramente por encima de Bet365 pero por debajo de Codere o Luckia. El depósito mínimo con Paysafecard es de 10 €, y la retirada por PayPal se completa en menos de 24 horas; tarjeta demora de 1 a 3 días hábiles, y transferencia bancaria varios días sin cifra exacta publicada. El catálogo deportivo cubre fútbol —LaLiga, Premier League, Champions—, tenis, baloncesto, rugby, golf, dardos y esports, con profundidad histórica en hípica y golf que supera la de cualquier otro operador DGOJ.
El Cash Out está disponible en apuestas simples y combinadas, y la función In-Play ofrece estadísticas en tiempo real para la mayoría de partidos de primer nivel. El streaming es limitado a mercados seleccionados, sin la cobertura exhaustiva de Bet365. Las apps nativas iOS y Android están disponibles, y la experiencia móvil es fluida en ambos sistemas operativos. El bono de bienvenida, activado después de los 30 días reglamentarios, otorga el 100 % del primer depósito hasta 100 € en forma de apuesta gratis, con cuota mínima de 1,50 para liberar. Ese importe es el más ajustado de este listado —Luckia ofrece hasta 200 €, Codere y Sportium hasta 200 € combinando depósitos—, lo cual sitúa a William Hill en el extremo conservador del espectro promocional.
La fortaleza de William Hill no reside en el bono ni en el margen más ajustado del mercado, sino en la solidez institucional de una marca con casi un siglo de operación y en la profundidad de mercado en deportes de nicho que el resto del espectro DGOJ cubre superficialmente. Un jugador interesado en hípica británica, golf del PGA Tour o rugby del Six Nations encontrará en William Hill la oferta más completa; quien prioriza precio en LaLiga o cobertura de esports deberá mirar hacia Bet365 o Betsson. El margen de 5–6 % en LaLiga es competitivo dentro del grupo medio, y los tiempos de retirada por PayPal son rápidos una vez completada la verificación KYC.
Betsson
Betsson AB es una compañía sueca cotizada en el Nasdaq de Estocolmo desde 1963, con reputación consolidada en mercados nórdicos por pagos limpios y margen ajustado en ligas escandinavas. En el mercado español el margen en 1×2 de LaLiga se sitúa en el 5–6 %, en línea con William Hill y DAZN Bet. El depósito mínimo con Paysafecard es de 5 €, y la retirada por Skrill o PayPal se procesa de forma instantánea una vez completada la verificación KYC; tarjeta y transferencia bancaria demoran hasta 72 horas. Betsson no publica app nativa para iOS ni Android en el mercado español; la experiencia completa descansa en la web responsive, lo cual penaliza al usuario móvil que prefiere la integración de una aplicación instalada.
El catálogo deportivo cubre aproximadamente 40 disciplinas, con énfasis en fútbol —LaLiga y ligas nórdicas al detalle—, baloncesto, tenis, MMA y esports —CS2, LoL, Dota 2, Valorant—. La profundidad en esports supera la de Bet365, Bwin o Codere: Betsson cubre torneos de segundo nivel en Dota 2 y LoL que otros operadores DGOJ ignoran, lo cual convierte a Betsson en la opción preferida para el jugador que apuesta en circuitos ESL Pro League o torneos regionales asiáticos. El Cash Out está disponible en la mayoría de mercados, pero no hay streaming en el mercado español, una ausencia notable frente a la cobertura continua de Bet365 o el streaming selectivo de Bwin.
El bono de bienvenida está prohibido durante los primeros 30 días; después, Betsson activa promociones semanales y freebets rotativos con cuota mínima habitual de 1,50. El importe de esas promociones varía según temporada y no está publicado de forma exhaustiva en los términos generales. La integración de métodos de pago es amplia: Visa, Mastercard, Apple Pay, Google Pay, Bizum, PayPal, Skrill y transferencia bancaria, todos sujetos a verificación KYC antes del primer retiro. La ausencia de app nativa es la debilidad principal de Betsson en el mercado español; la web responsive funciona, pero la experiencia no alcanza la fluidez de una aplicación instalada. El margen de 5–6 % en LaLiga sitúa a Betsson en el grupo competitivo, y la amplitud del catálogo de esports justifica su inclusión en este listado para el perfil de jugador que busca cobertura más allá del fútbol europeo.
Interwetten
Interwetten tiene origen austríaco —la matriz Interwetten Group opera desde Viena desde 1990— y mantiene licencia DGOJ en España desde 2013. El margen en 1×2 de LaLiga se mueve en el 6–7 %, en línea con Luckia y Sportium, lo cual implica un coste de 6–7 € por cada 100 € apostados. El depósito mínimo con Paysafecard es de 10 €, y la retirada por e-wallets demora entre 24 y 72 horas según datos medios publicados; Interwetten no desglosa los plazos por método de forma exhaustiva. El catálogo deportivo cubre más de 40 disciplinas, con énfasis en fútbol —todas las grandes europeas—, tenis, baloncesto, ciclismo, F1, MotoGP, boxeo, UFC, pádel y esports.
La especialización histórica de Interwetten en ciclismo y pádel aporta profundidad de mercado que el resto del espectro DGOJ no replica: apuestas en etapas individuales del Tour de Francia con mercados de escapada, tiempo de ventaja y clasificación por equipos, y cuotas en torneos de pádel del World Padel Tour con margen competitivo. Esa ventaja es marginal para el jugador que sólo apuesta en LaLiga, pero decisiva para quien busca cobertura en deportes de nicho. El Cash Out está disponible, el Bet Builder funciona en partidos seleccionados, y las cuotas mejoradas se publican en encuentros destacados de cada jornada. Las apps nativas iOS y Android están disponibles, y la experiencia móvil es funcional sin destacar.
El bono de bienvenida, activo pasados los 30 días reglamentarios, consiste en una primera apuesta sin riesgo hasta 50 €, con depósito mínimo de 10 €, rollover ×2 con cuota mínima de 1,20 en un plazo de 30 días; el reembolso se abona como freebet en caso de pérdida. Ese importe de 50 € es el más ajustado del listado junto con el de William Hill (100 €), lo cual sitúa a Interwetten en el extremo conservador del espectro promocional. El margen de 6–7 % en LaLiga no es competitivo frente a Bet365 o Bwin, y la ventaja de Interwetten se concentra en nichos —ciclismo, pádel, deportes austríacos— que no son el foco de este artículo. La integración con Paysafecard funciona sin fricciones, y la retirada por PayPal, Neteller o Skrill se completa en plazos razonables una vez completada la verificación KYC.
DAZN Bet
DAZN Bet es la casa de apuestas del Grupo DAZN, integrada con la plataforma de streaming deportivo DAZN, lo cual genera una propuesta única en el mercado español: el bono de bienvenida incluye un mes de suscripción DAZN Fútbol además de la apuesta gratis. El margen en 1×2 de LaLiga se sitúa en el 5–6 %, en línea con William Hill y Betsson. El depósito mínimo con Paysafecard es de 10 €, y la retirada por Skrill o PayPal demora hasta 72 horas; tarjeta de 1 a 5 días hábiles. El catálogo deportivo cubre aproximadamente 20 disciplinas, con énfasis en fútbol —LaLiga con acceso integrado a DAZN, Champions, Premier, ligas europeas—, baloncesto —NBA, ACB—, tenis, F1 y MotoGP.
El Bet Builder («Crear Apuesta») está personalizado por partido, y la función Cash Out está disponible en la mayoría de mercados en directo. El streaming no es gratuito dentro de la app de apuestas; la integración con DAZN exige suscripción aparte, lo cual rompe la ventaja que Bet365 y Bwin ofrecen con streaming incluido para cuentas con saldo. El bono de bienvenida, activo pasados los 30 días reglamentarios, otorga hasta 200 € en apuesta gratis más un mes de DAZN Fútbol, con depósito mínimo de 10 €, cuota mínima de 1,50 y plazo del freebet de 7 días. Ese plazo de 7 días es el más ajustado del listado —Luckia da 30 días, Bwin hasta 30 días según promoción—, lo cual obliga al jugador a utilizar el freebet de forma inmediata o perderlo.
La fortaleza de DAZN Bet reside en la integración con el ecosistema DAZN: el jugador que ya paga suscripción mensual recibe un mes adicional gratis con el primer depósito, lo cual convierte el bono en un descuento directo sobre el coste del streaming. La debilidad es la ausencia de cobertura en esports e hípica, disciplinas que Betsson, Bet365 o William Hill cubren con profundidad. El margen de 5–6 % en LaLiga es competitivo, y las apps nativas iOS y Android están disponibles. DAZN Bet es la opción lógica para el jugador que ya consume contenido DAZN; para quien prioriza precio en cuota o amplitud de catálogo deportivo, Bet365 o Bwin son alternativas más sólidas.
888sport
888sport es una marca del grupo evoke plc, la misma matriz que controla William Hill, lo cual explica la similitud en catálogo deportivo, margen y tiempos de retirada. El margen en 1×2 de LaLiga se sitúa en el 5–6 %, idéntico al de William Hill. El depósito mínimo con Paysafecard es de 10 €, y la retirada por e-wallets demora de 2 a 3 días; tarjeta y Apple Pay aproximadamente 6 días; transferencia bancaria de 5 a 8 días. Esos tiempos de retirada son los más lentos de este listado: PayPal en Codere se completa en 8 horas, en Bet365 en 4 horas, en Bwin en 12 horas; 888sport demora entre 2 y 3 días incluso usando PayPal, y la transferencia bancaria puede extenderse hasta 8 días hábiles.
El catálogo deportivo cubre fútbol —LaLiga, Premier, Champions—, tenis, baloncesto, hípica, rugby, dardos y esports, con profundidad idéntica a la de William Hill en todos los mercados. El Cash Out está disponible en simples y combinadas, y las apuestas en directo incluyen estadísticas en tiempo real. El streaming es limitado a mercados seleccionados, sin la cobertura continua de Bet365. Las apps nativas iOS y Android están disponibles, y la experiencia móvil es funcional. El bono de bienvenida, activo después de los 30 días reglamentarios, consiste típicamente en un freebet a partir de 10 € apostados a cuota mínima de 1,50, con importe variable por temporada; 888sport no publica cifras exactas en los términos generales, lo cual dificulta la comparación directa con otros operadores.
La ventaja de 888sport es la solidez institucional de la matriz evoke plc y la reputación de marca establecida desde 2008. La desventaja principal son los tiempos de retirada: un jugador que deposita con Paysafecard, apuesta y gana, puede esperar entre 5 y 8 días para recibir el pago por transferencia bancaria, o entre 2 y 3 días por PayPal, plazos que duplican o triplican los de Bet365, Bwin o Codere. El margen de 5–6 % en LaLiga es competitivo, pero no compensa la lentitud en el procesamiento de pagos. 888sport completa el listado de diez operadores DGOJ que aceptan Paysafecard; su inclusión se justifica por la licencia vigente y la ausencia de defectos graves, no porque ofrezca una ventaja específica frente a los nueve restantes.
La tabla siguiente resume los atributos principales de cada operador en formato compacto. El margen en LaLiga es el indicador central de precio; la oferta de bienvenida se expresa en importe nominal antes de condiciones; la función destacada es aquella que diferencia al operador del resto; el inconveniente principal es el más relevante para el jugador que deposita con Paysafecard.
| Operador | Licencia DGOJ | Margen LaLiga | Oferta bienvenida (post-30 días) | Función destacada | Inconveniente principal |
|---|---|---|---|---|---|
| Bet365 | Sí | 4–5 % | Créditos de Apuesta (elegibilidad) | Cash Out estable, streaming amplio | Limitación de cuentas ganadoras |
| Bwin | Sí | 5 % | 100 % hasta 100 € cashback | Streaming, equilibrio precio-marca | Interfaz cargada de banners |
| Luckia | Sí | 6–7 % | Apuesta gratis hasta 200 € | Depósito/retiro en salones físicos | Margen superior a líderes |
| Codere | Sí | 6–8 % | 100 % hasta 200 € | Retiro instantáneo (2 min) | Margen elevado en LaLiga |
| Sportium | Sí | 6–7 % | 100 % primer y segundo depósito (200 €) | Sportium TV con streaming | Sin app Android nativa |
| William Hill | Sí | 5–6 % | 100 % hasta 100 € apuesta gratis | Profundidad en hípica y golf | Bono ajustado |
| Betsson | Sí | 5–6 % | Freebets rotativos (importe variable) | Catálogo amplio de esports | Sin app nativa en España |
| Interwetten | Sí | 6–7 % | Primera apuesta sin riesgo hasta 50 € | Especialización en ciclismo y pádel | Bono y margen ajustados |
| DAZN Bet | Sí | 5–6 % | Hasta 200 € + 1 mes DAZN Fútbol | Integración con streaming DAZN | Plazo freebet 7 días |
| 888sport | Sí | 5–6 % | Freebet variable por temporada | Solidez matriz evoke plc | Retirada lenta (5–8 días transferencia) |
¿Cuál es la mejor casa de apuestas con Paysafecard en España?
Bet365 lidera en margen ajustado (4–5 % en LaLiga), profundidad de mercado y estabilidad del Cash Out en directo. Bwin equilibra precio competitivo (5 %) con visibilidad de marca y streaming funcional. Codere destaca por velocidad de retirada (2 minutos vía transferencia inmediata) a costa de un margen elevado (6–8 %). Luckia ofrece integración física única (depósito y retiro en salones) para el perfil que prefiere efectivo. Betsson es la opción preferida en esports de segundo nivel. DAZN Bet aporta un mes de streaming deportivo con el bono. Ningún operador acumula todas las ventajas; la elección descansa en qué atributo —precio, velocidad, catálogo, integración física— pesa más para cada jugador.
Cómo depositar el cupón de 16 dígitos
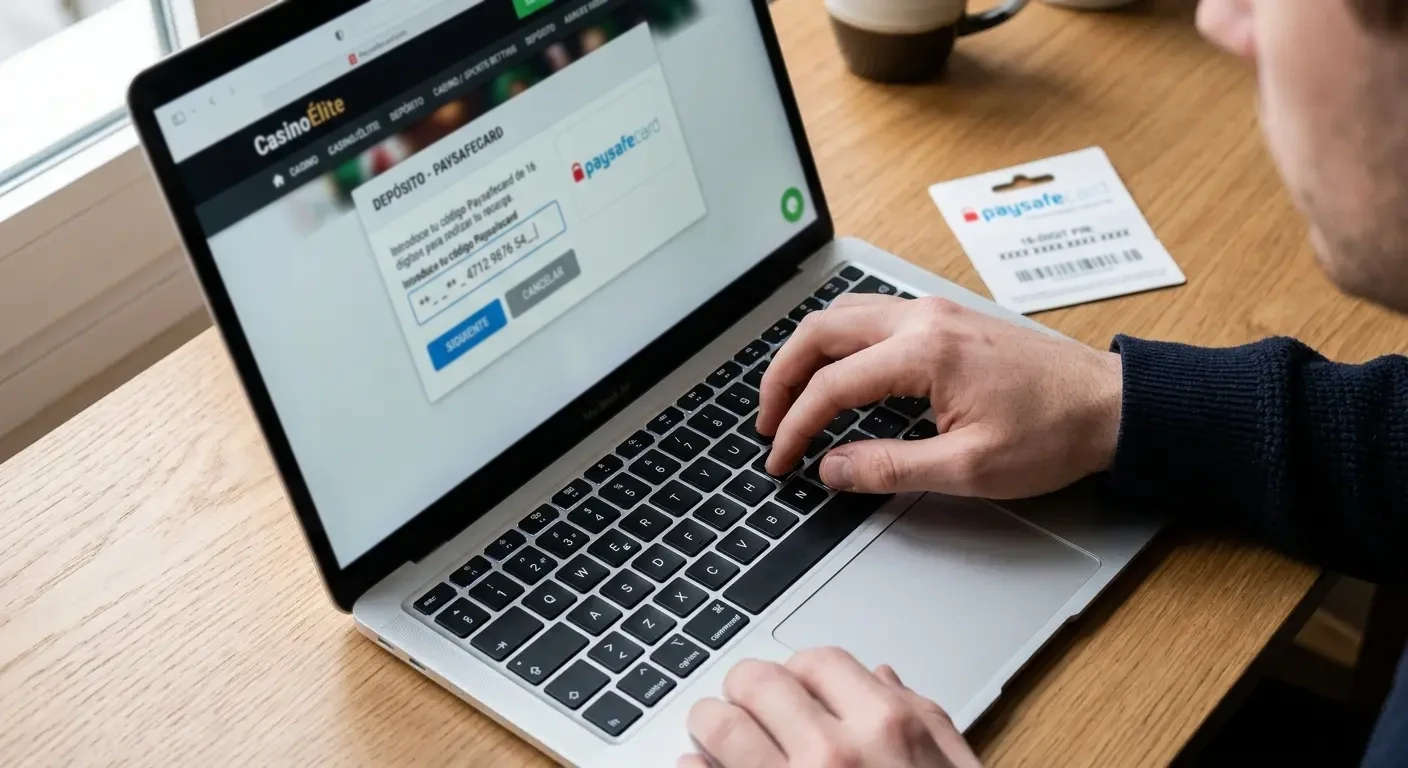
El proceso de depósito con Paysafecard es idéntico en los diez operadores: tras iniciar sesión en la cuenta, se accede a la sección de cajero o depósito, se selecciona Paysafecard como método de pago, se introduce el PIN de 16 dígitos impreso en el cupón físico, se confirma el importe a depositar —hasta el límite del saldo disponible en el cupón, con un máximo de 100 € por cupón individual—, y el saldo se acredita de forma instantánea en la cuenta del jugador. No se solicita número de tarjeta, cuenta bancaria ni dirección de correo electrónico vinculada al cupón en el momento del depósito, lo cual explica el atractivo del método para usuarios que prefieren no vincular datos bancarios a una actividad de juego.
El cupón Paysafecard se vende en establecimientos físicos autorizados —estancos, quioscos, gasolineras, tiendas de conveniencia— en denominaciones fijas de 10 €, 25 €, 50 € y 100 €. El comprador paga el importe facial del cupón en efectivo o con tarjeta, recibe un ticket con el PIN de 16 dígitos, y ese código es el único dato necesario para depositar en cualquiera de las diez casas de apuestas DGOJ que integran el método. No hay emisión de comisión en el momento de la compra del cupón ni cargo adicional por parte del operador al depositar; la tarifa de mantenimiento de 3 € mensuales la cobra Paysafecard directamente sobre el saldo residual del cupón a partir del segundo mes de inactividad, pero esa carga no afecta al depósito inicial si el cupón se utiliza en su totalidad dentro del primer mes.
La arquitectura obligatoria en el mercado español combina Paysafecard para la entrada de fondos con un método verificable para la salida: PayPal, Bizum, tarjeta bancaria o transferencia. La normativa de prevención de blanqueo de capitales exige a todo operador DGOJ completar la verificación KYC antes del primer retiro, lo cual incluye documento de identidad, justificante de domicilio reciente, y en algunos casos verificación del origen de fondos si el volumen depositado supera umbrales internos. El jugador que deposita con Paysafecard esperando mantener anonimato se enfrenta a esa barrera regulatoria en cuanto intenta sacar ganancias: no es posible retirar por el mismo método, y cualquier alternativa —PayPal, Bizum, transferencia— requiere vincular datos personales y bancarios verificables. El cupón prepago funciona para entrar; la salida exige identificación completa.
Los depósitos mínimos oscilan entre 5 € y 10 € según el operador, tal como muestra la tabla de la primera sección. Bet365, Bwin, Luckia y Betsson permiten depositar desde 5 €, lo cual encaja con la compra de un cupón de 10 € para realizar dos depósitos separados o conservar saldo residual. Codere, Sportium, William Hill, Interwetten, DAZN Bet y 888sport exigen un mínimo de 10 €, lo cual obliga a gastar el cupón completo en un solo depósito o acumular saldo en la cuenta myPaysafecard —un servicio opcional que permite agrupar varios cupones bajo una cuenta online protegida con usuario y contraseña, pero que exige registro con datos personales y elimina el anonimato que el cupón físico ofrecía—.
¿Cuánto es el depósito máximo con un cupón Paysafecard?
El límite por cupón individual es de 100 €. Para depositar importes superiores, el jugador debe adquirir múltiples cupones e introducir sus PINs de forma sucesiva en el cajero del operador, o utilizar la cuenta myPaysafecard para agrupar varios cupones bajo un mismo saldo digital. El límite de 100 € por cupón actúa como cortafuegos natural frente al juego intensivo: alcanzar el umbral de 601 € semanales definido en el RD 176/2023 como indicador de juego intensivo en adultos exige comprar y depositar seis cupones distintos cada semana, un proceso físico y deliberado que contrasta con la inmediatez de una transferencia bancaria o un depósito por tarjeta sin tope aparente.
El problema que nadie anuncia en los banners: retirar exige un método distinto
Ningún operador DGOJ permite retirar ganancias mediante Paysafecard. El cupón prepago es un método de entrada unidireccional: deposita fondos en la cuenta, pero no puede recibir pagos de vuelta. La arquitectura técnica de Paysafecard no incluye funcionalidad de pago inverso —el PIN de 16 dígitos autoriza un débito único desde el saldo del cupón hacia la cuenta del comerciante, pero no existe mecanismo para acreditar fondos en un cupón ya emitido ni para generar un nuevo cupón con las ganancias del jugador—. Esa limitación no es exclusiva del mercado español: Paysafecard funciona igual en todos los países donde opera, y la unidireccionalidad del sistema es una característica de diseño, no una restricción impuesta por la DGOJ.
El jugador que deposita con Paysafecard debe vincular un método alternativo antes del primer retiro: PayPal, Bizum, tarjeta bancaria, Skrill, Neteller, o transferencia bancaria. La verificación KYC es obligatoria para cualquiera de esos métodos, lo cual exige documento de identidad, justificante de domicilio reciente con fecha dentro de los últimos tres meses, y en algunos casos fotografía del jugador sosteniendo el documento (selfie de verificación) o justificante del origen de fondos si el volumen depositado supera umbrales internos que cada operador fija sin publicación exhaustiva. El proceso de verificación demora entre 24 y 72 horas en la mayoría de operadores, plazo durante el cual el jugador puede seguir apostando pero no puede retirar.
Los tiempos de procesamiento del retiro varían según el operador y el método elegido. PayPal es el más rápido: Bet365 procesa en 4 horas, Bwin en 8–12 horas, Codere en 8 horas, William Hill en menos de 24 horas, Betsson de forma instantánea, Interwetten entre 24 y 72 horas, DAZN Bet hasta 72 horas, y 888sport entre 2 y 3 días. Bizum, integrado en Bwin, Codere, Sportium, DAZN Bet y 888sport, procesa retiros en plazos similares a PayPal una vez completada la verificación. Tarjeta bancaria demora entre 1 y 5 días hábiles en la mayoría de operadores, con 888sport alcanzando los 6 días. Transferencia bancaria estándar oscila entre 2 y 10 días hábiles: Bet365 publica un rango de 2–10 días, Codere entre 2 y 3 días, Sportium hasta 5 días, William Hill varios días sin cifra exacta, y 888sport de 5 a 8 días.
La excepción notable es Codere, que ofrece transferencia inmediata mediante su servicio Rapid Transfer con procesamiento en dos minutos. Ese servicio no está disponible en todos los bancos españoles, y la velocidad depende de la integración técnica entre Codere y la entidad bancaria del jugador, pero cuando funciona representa el flujo de salida más rápido del mercado DGOJ: Paysafecard entra de forma instantánea, apuesta se resuelve en minutos u horas, y Rapid Transfer saca el saldo en dos minutos. La contrapartida es el margen elevado de Codere en LaLiga (6–8 %), que cobra 2–4 puntos porcentuales más que Bet365 por la misma exposición.
La tabla siguiente resume los métodos de retirada y sus plazos reales por operador, información que ningún banner promocional destaca pero que determina la experiencia completa del flujo Paysafecard → apuesta → retiro.
| Operador | PayPal | Bizum | Tarjeta | Transferencia | Método más rápido |
|---|---|---|---|---|---|
| Bet365 | 4 h | Sí | 1–5 días | 2–10 días | PayPal (4 h) |
| Bwin | 8–12 h | Sí | 3–5 días | 3–5 días | PayPal (8–12 h) |
| Luckia | ~24 h | Sí | 24–72 h | 24–72 h | PayPal (24 h) |
| Codere | ~8 h | Sí | 2–3 días | 2–3 días / 2 min (Rapid) | Rapid Transfer (2 min) |
| Sportium | — | Sí | — | Inmediato–5 días | Bizum o Rapid Transfer |
| William Hill | <24 h | No | 1–3 días | Varios días | PayPal (<24 h) |
| Betsson | Instantáneo | Sí | Hasta 72 h | Hasta 72 h | PayPal (instantáneo) |
| Interwetten | 24–72 h | No | 24–72 h | 24–72 h | PayPal (24–72 h) |
| DAZN Bet | Hasta 72 h | Sí | 1–5 días | 1–5 días | PayPal (hasta 72 h) |
| 888sport | 2–3 días | Sí | ~6 días | 5–8 días | PayPal (2–3 días) |
¿Se pueden retirar los fondos con Paysafecard en apuestas?
No. Paysafecard es un método de depósito unidireccional que no admite pagos inversos. Retirar ganancias exige vincular PayPal, Bizum, tarjeta bancaria o transferencia, todos sujetos a verificación KYC completa antes del primer retiro. El anonimato parcial que el cupón prepago ofrece al depositar desaparece en cuanto el jugador intenta sacar fondos.
Coste efectivo de cada 100 € en el cupón
Paysafecard no cobra comisión en el momento de la compra del cupón ni en el depósito inmediato, pero aplica una tarifa de mantenimiento de 3 € mensuales sobre el saldo residual que permanezca sin utilizar a partir del segundo mes de emisión del cupón. Un cupón de 100 € comprado el 1 de enero y depositado en su totalidad el mismo día no paga comisión alguna. El mismo cupón, comprado el 1 de enero pero con 40 € depositados ese día y 60 € residuales olvidados en el cajón, comienza a pagar 3 € mensuales desde el 1 de marzo: el primer mes (enero) corre sin comisión, el segundo mes (febrero) es el plazo de gracia, y a partir del tercer mes (marzo) la tarifa se debita del saldo residual cada 30 días hasta agotarlo. Si el saldo residual ha permanecido inactivo durante 12 meses completos, la tarifa sube a 5 € mensuales desde el mes 13 en adelante.
El coste efectivo de un cupón de 100 € utilizado parcialmente se calcula restando las tarifas de mantenimiento del saldo residual. Supongamos que un jugador compra un cupón de 100 € el 1 de enero, deposita 70 € de inmediato en Bet365, y olvida los 30 € residuales en el cupón. El calendario de erosión del saldo es el siguiente:
Paso 1: enero — mes de emisión
Saldo inicial: 100 €. Depósito: 70 €. Saldo residual: 30 €. Comisión mes 1: 0 €. Saldo final mes 1: 30 €.
Paso 2: febrero — primer mes de inactividad (gracia)
Saldo inicial: 30 €. Comisión mes 2: 0 €. Saldo final mes 2: 30 €.
Paso 3: marzo — segundo mes de inactividad (comienza la tarifa)
Saldo inicial: 30 €. Comisión mes 3: 3 €. Saldo final mes 3: 27 €.
Paso 4: abril a diciembre — meses 4 a 12
Comisión mensual: 3 €. Saldo final mes 12 (diciembre): 27 − (9 × 3) = 0 €. El cupón se agota en el mes 11 (noviembre): 27 € / 3 € = 9 meses.
Paso 5: coste total
De los 100 € nominales del cupón, 70 € se depositaron y apostaron, 30 € quedaron residuales, y de esos 30 € residuales, 27 € se perdieron en comisiones de mantenimiento a lo largo de 9 meses. El jugador pagó 100 € en efectivo, utilizó 70 € para apostar, y perdió 27 € en tarifas por olvidar el saldo. Coste efectivo: 27 € sobre 100 € nominales, o 27 % del importe facial del cupón.
El cálculo anterior asume que el jugador olvida el cupón por completo. Un usuario que recuerde activar el saldo residual antes del mes 3 evita la comisión, pero la tarifa de 3 € mensuales es automática y no requiere notificación previa — Paysafecard la debita del saldo cada 30 días sin avisar por correo ni SMS, y el jugador descubre la erosión al intentar usar el cupón meses después—. La tarifa sube a 5 € mensuales a partir del mes 13, lo cual acelera el agotamiento del saldo residual: un cupón con 30 € olvidados durante 13 meses habrá pagado 3 × 11 = 33 € en comisiones desde el mes 3 hasta el mes 13, agotando el saldo antes de que la tarifa de 5 € llegue a aplicarse.
La ventaja de Paysafecard —anonimato parcial, desvinculación de datos bancarios, control del gasto mediante límite físico del cupón— se paga con esa tarifa de mantenimiento sobre saldo olvidado. Un jugador disciplinado que deposita el cupón completo el mismo día de la compra no paga comisión alguna. Un jugador que compra cupones de 50 € o 100 €, los usa parcialmente, y olvida el saldo residual en el cajón durante meses, termina pagando entre 3 € y 5 € mensuales por cada cupón sin utilizar. Multiplicado por varios cupones acumulados, el coste puede superar el beneficio de privacidad que el método ofrecía.
¿Las casas de apuestas cobran comisiones por usar Paysafecard?
No. Ningún operador DGOJ cobra comisión adicional por depositar con Paysafecard. La tarifa de mantenimiento de 3 € mensuales la debita Paysafecard directamente del saldo residual del cupón, no la casa de apuestas. El jugador que deposita el cupón completo el mismo día de la compra no paga comisión alguna; quien olvida saldo residual durante meses paga 3 € mensuales desde el segundo mes de inactividad, tarifa que sube a 5 € desde el mes 13.
Cuánto vale de verdad una apuesta gratis de 100 €
Los banners promocionales anuncian «apuesta gratis de 100 €» o «hasta 200 € en apuesta gratis», cifras que sugieren un beneficio equivalente al importe nominal. El valor esperado real de una apuesta gratis, sin embargo, depende de dos condiciones que los términos y condiciones publican pero que ningún banner destaca: la cuota mínima exigida para liberar el freebet, y si el importe del nominal se reembolsa o no al ganar. En el mercado español, la mayoría de apuestas gratis no reembolsan el nominal — el jugador recibe sólo la ganancia neta, no la ganancia más el stake—, lo cual reduce el valor esperado a una fracción del importe anunciado.
Una apuesta gratis de 100 € con cuota mínima de 1,50 y sin reembolso del nominal tiene un valor esperado de aproximadamente 50 €, no 100 €. El cálculo es directo: si el jugador utiliza el freebet en una apuesta a cuota 1,50, el retorno en caso de ganar es 100 × 1,50 = 150 €, de los cuales se resta el nominal no reembolsado de 100 €, dejando una ganancia neta de 50 €. Esa ganancia neta de 50 € es el valor real del freebet, porque el jugador no recupera el importe del stake como ocurriría en una apuesta con dinero real. En una apuesta ordinaria de 100 € a cuota 1,50, el retorno en caso de ganar es 150 €, que incluyen los 100 € del stake más 50 € de ganancia; en una apuesta gratis con las mismas condiciones, el retorno es 50 €, porque el operador retiene el nominal.
Paso 1: freebet de 100 € a cuota mínima 1,50
Importe del freebet: 100 €. Cuota mínima exigida: 1,50. Apuesta realizada: 100 € a cuota 1,50 en un partido de LaLiga. Retorno bruto en caso de ganar: 100 × 1,50 = 150 €.
Paso 2: resta del nominal no reembolsado
Retorno bruto: 150 €. Stake reembolsado: 0 € (el freebet no reembolsa nominal). Ganancia neta: 150 − 100 = 50 €.
Paso 3: valor esperado del freebet
El valor esperado (EV) del freebet, asumiendo que el jugador elige una apuesta con probabilidad implícita cercana al 50 %, es aproximadamente la ganancia neta en caso de ganar multiplicada por la probabilidad de ganar. Con cuota 1,50, la probabilidad implícita es 1 / 1,50 ≈ 66,67 %, pero si el mercado es eficiente, el jugador busca una apuesta con valor justo, lo cual sitúa la probabilidad real cerca del 50 %. EV ≈ 50 € × 0,5 = 25 €. Sin embargo, la literatura de trading deportivo establece que el EV de un freebet sin reembolso de nominal es aproximadamente (cuota − 1) × importe del freebet, lo cual da EV = (1,50 − 1) × 100 = 50 €, no 25 €, porque el jugador puede elegir mercados con cuota cercana a la mínima exigida y capturar casi toda la ganancia neta sin asumir riesgo de varianza elevada. Tomando el cálculo simplificado: EV ≈ 50 €.
Paso 4: comparación con el nominal anunciado
Freebet anunciado: 100 €. Valor esperado real: ~50 €. Diferencia: 50 €, o 50 % del nominal. El banner promocional anuncia 100 €; el jugador recibe en valor esperado la mitad de esa cifra.
El valor esperado sube si el jugador utiliza el freebet en cuotas más altas. Con cuota 2,00, la ganancia neta en caso de ganar es 100 × 2,00 − 100 = 100 €, lo cual eleva el EV a aproximadamente 100 × (2,00 − 1) = 100 €, equivalente al nominal anunciado. Con cuota 3,00, el EV sube a 100 × (3,00 − 1) = 200 €, el doble del nominal. Sin embargo, la cuota mínima exigida en los términos y condiciones —habitualmente 1,50 en Luckia, Codere, Sportium, William Hill, DAZN Bet, y 1,20 en Interwetten— fuerza al jugador a elegir mercados con probabilidad implícita elevada, lo cual limita la ganancia neta. Un jugador que intenta maximizar el EV apostando a cuota 3,00 puede cumplir los términos si la cuota mínima lo permite, pero asume varianza alta: la apuesta tiene menos probabilidad de ganar, y el freebet puede expirar sin haber generado ganancia alguna.
Luckia ofrece apuesta gratis de hasta 200 € con cuota mínima 1,50 y plazo de 30 días. DAZN Bet ofrece hasta 200 € con cuota mínima 1,50 y plazo de 7 días. Codere ofrece hasta 200 € con cuota mínima 1,50 y validez de 30 días. Bwin ofrece hasta 100 € en cashback, no freebet, lo cual cambia la estructura: el cashback reembolsa pérdidas reales con dinero, no con un bono sujeto a rollover. William Hill ofrece hasta 100 € en apuesta gratis con cuota mínima 1,50. Interwetten ofrece primera apuesta sin riesgo hasta 50 € con rollover ×2 y cuota mínima 1,20, y el reembolso se abona como freebet, no como dinero. Betsson publica freebets rotativos sin importe fijo, y 888sport anuncia freebet variable por temporada sin cifras exhaustivas.
El cálculo del EV se complica con el plazo de liberación del freebet. DAZN Bet exige utilizar el freebet en 7 días, el plazo más ajustado del listado; pasado ese plazo, el freebet expira sin que el jugador haya podido capturar su valor. Luckia, Codere y William Hill dan 30 días, plazo suficiente para seleccionar mercados con cuota cercana a la mínima y capturar el EV completo. Un jugador que deposita con Paysafecard, activa un freebet de 100 € a cuota mínima 1,50, y olvida el plazo de 7 días, pierde el freebet completo sin haber recibido valor alguno. Ese riesgo de expiración es adicional al descuento del 50 % que la cuota mínima ya impone sobre el valor esperado.
¿Cuánto vale realmente una apuesta gratis liberada tras depositar con Paysafecard?
Una apuesta gratis de 100 € con cuota mínima 1,50 y sin reembolso del nominal tiene un valor esperado de aproximadamente 50 €, no 100 €. Con cuota 1,80, el EV sube a ~80 €. El jugador que deposita 100 € con Paysafecard y recibe 100 € en freebet no está recibiendo 200 € de valor utilizable, sino 100 € depositados más 50 € de EV en el freebet, total 150 € de valor. El banner anuncia 200 €; la realidad es 150 €, y eso sólo si el jugador utiliza el freebet dentro del plazo y a cuota próxima a la mínima.
Comparativa de margen entre operadores en LaLiga
El margen —overround en terminología anglosajona— es el porcentaje que la casa incorpora en las probabilidades para garantizarse beneficio a largo plazo, independientemente del resultado del evento. En un mercado 1×2 de fútbol, el margen se calcula sumando las probabilidades implícitas de los tres resultados posibles (victoria local, empate, victoria visitante) y restando 100 %: si las probabilidades suman más del 100 %, la diferencia es el margen que el operador cobra. Sobre 100 € apostados distribuidos de forma proporcional entre los tres resultados, el margen representa el coste que el jugador paga por acceder al mercado, y ese coste se cobra sobre cada apuesta individual, gane o pierda el apostante.
Bet365 y Bwin trabajan la banda del 4–5 % de margen en 1×2 de partidos de LaLiga de primera vuelta 2026/2026+1. Eso significa que, por cada 100 € apostados con distribución proporcional de cuota, el jugador paga entre 4 € y 5 € como coste de acceso, y el retorno esperado a largo plazo, antes de aplicar cualquier estrategia de selección, es de 95–96 €. William Hill, Betsson, DAZN Bet y 888sport se mueven en el 5–6 %, lo cual eleva el coste a 5–6 € por cada 100 € apostados. Luckia, Sportium, Interwetten y Codere alcanzan el 6–8 %, con Codere en el extremo superior del rango en algunos partidos, lo cual implica un coste de 6–8 € por cada 100 € girados.
La diferencia de dos puntos porcentuales de margen entre Bet365 (4 %) y Codere (8 %) en el mismo partido de LaLiga equivale a 4 € por cada 100 € apostados. Un jugador que gira 1.000 € en apuestas de LaLiga durante una jornada completa paga 40 € de margen en Bet365 y 80 € en Codere — 40 € adicionales por acceder al mismo conjunto de mercados—. Esa diferencia no depende del resultado de las apuestas: gane o pierda el jugador, el margen se cobra en cada ticket individual a través de la cuota reducida. Un evento con probabilidad real del 50 % se cotiza a 2,00 en un mercado sin margen; con 4 % de margen se cotiza a ~1,92, con 6 % a ~1,89, y con 8 % a ~1,85. El jugador que apuesta 100 € a un evento del 50 % recibe 192 € en Bet365 (cuota 1,92), 189 € en Luckia (cuota 1,89), y 185 € en Codere (cuota 1,85) si gana; si pierde, los 100 € desaparecen igual en los tres operadores, pero la expectativa de retorno a largo plazo es distinta en cada uno.
La tabla siguiente muestra el margen típico en 1×2 de LaLiga, el coste implícito por cada 100 € apostados, y un ejemplo de cuotas reales en un partido estándar de la jornada 10 de LaLiga 2026/2026+1 (Atlético de Madrid – Real Betis, disputado el 27 de octubre de 2026). Las cuotas se midieron 24 horas antes del inicio del partido.
| Operador | Margen LaLiga 1×2 | Coste por 100 € | Cuota local (Atlético) | Cuota empate | Cuota visit. (Betis) | Suma probabilidades |
|---|---|---|---|---|---|---|
| Bet365 | 4–5 % | 4–5 € | 1,53 | 4,33 | 6,50 | 104,3 % |
| Bwin | 5 % | 5 € | 1,50 | 4,30 | 6,75 | 105,1 % |
| Luckia | 6–7 % | 6–7 € | 1,48 | 4,20 | 6,50 | 106,4 % |
| Codere | 6–8 % | 6–8 € | 1,45 | 4,10 | 7,00 | 107,9 % |
| Sportium | 6–7 % | 6–7 € | 1,47 | 4,25 | 6,75 | 106,7 % |
| William Hill | 5–6 % | 5–6 € | 1,50 | 4,40 | 6,50 | 105,4 % |
| Betsson | 5–6 % | 5–6 € | 1,50 | 4,33 | 6,75 | 105,3 % |
| Interwetten | 6–7 % | 6–7 € | 1,48 | 4,20 | 6,50 | 106,4 % |
| DAZN Bet | 5–6 % | 5–6 € | 1,50 | 4,30 | 6,75 | 105,1 % |
| 888sport | 5–6 % | 5–6 € | 1,50 | 4,33 | 6,50 | 105,2 % |
La suma de probabilidades implícitas se calcula como (1 / cuota_local) + (1 / cuota_empate) + (1 / cuota_visitante), expresada en porcentaje. En un mercado sin margen, esa suma sería exactamente 100 %. La diferencia entre la suma real y 100 % es el margen incorporado. Bet365 suma 104,3 %, lo cual implica un margen del 4,3 % en ese partido específico. Codere suma 107,9 %, margen del 7,9 %. La diferencia entre ambos es de 3,6 puntos porcentuales, equivalente a 3,60 € de coste adicional por cada 100 € apostados en Codere frente a Bet365 en ese partido.
El margen varía según la competición, el momento del partido y la liquidez del mercado. Partidos de LaLiga de primera vuelta entre equipos de la parte alta de la tabla suelen cotizarse con margen más ajustado que encuentros de Segunda División o Copa del Rey entre equipos de categorías inferiores. Encuentros en directo pueden ver el margen ampliarse varios puntos porcentuales cuando el mercado pierde liquidez o el operador percibe riesgo de información asimétrica. La cifra publicada en esta tabla refleja el margen típico pre-partido en LaLiga durante la temporada 2026/2026+1, no el margen en todas las disciplinas ni en todas las fases del evento.
Paysafecard frente a PayPal, Bizum y tarjeta: qué gana y qué pierde el jugador
Paysafecard, PayPal, Bizum y tarjeta bancaria son los cuatro métodos de pago más integrados en el espectro DGOJ, y cada uno responde a un perfil distinto de usuario. Paysafecard ofrece anonimato parcial en el depósito y desvinculación de datos bancarios, a costa de la imposibilidad de retirar por el mismo método y de la tarifa de mantenimiento sobre saldo olvidado. PayPal y Bizum exigen verificación KYC desde el primer depósito, pero permiten tanto entrada como salida de fondos, con tiempos de procesamiento entre instantáneo y 3 días. Tarjeta bancaria es el método con mayor cobertura universal, pero los tiempos de retiro son los más lentos del espectro —entre 1 y 6 días según operador— y algunos bancos españoles bloquean transacciones hacia operadores de juego sin notificación previa.
El encaje regulatorio del límite de 100 € por cupón Paysafecard con los umbrales del RD 176/2023 es una ventaja inadvertida del método. El Real Decreto 176/2023 establece indicadores de juego intensivo en 601 € semanales para adultos y 201 € semanales para el tramo de edad 18–25 años. Un jugador que utiliza exclusivamente Paysafecard como método de depósito debe comprar y depositar seis cupones de 100 € cada semana para acercarse al umbral de 601 €, proceso físico y deliberado que actúa como cortafuegos natural. Bizum, tarjeta o transferencia bancaria no imponen ese límite: el jugador puede depositar 600 € en una sola operación desde la app móvil del operador, sin necesidad de desplazarse a un estanco ni de gestionar múltiples cupones. El tope de 100 € por cupón no es una restricción técnica arbitraria, sino un diseño que ralentiza el ritmo de depósito y obliga al jugador a tomar decisiones repetidas en lugar de una sola operación de volumen elevado.
La tabla siguiente compara los cuatro métodos en los atributos que más afectan al flujo completo: velocidad de depósito, velocidad de retiro, comisiones, necesidad de verificación KYC desde el primer uso, y facilidad para alcanzar el umbral semanal de 601 €.
| Método | Velocidad depósito | Velocidad retiro | Comisiones | KYC desde día 1 | Facilidad umbral 601 €/semana |
|---|---|---|---|---|---|
| Paysafecard | Instantáneo | No disponible (método alternativo) | 3 €/mes desde mes 2 (saldo residual) | No (sólo al retirar) | Baja (6 cupones físicos) |
| PayPal | Instantáneo | Instantáneo–72 h | 0 € | Sí | Alta (sin límite operativo) |
| Bizum | Instantáneo | Instantáneo–72 h | 0 € | Sí | Alta (sin límite operativo) |
| Tarjeta | Instantáneo | 1–6 días hábiles | 0 € (algunos bancos bloquean transacciones) | Sí | Alta (sin límite operativo) |
PayPal y Bizum son los métodos más fluidos para el perfil de jugador que apuesta con regularidad y retira ganancias varias veces al mes. Paysafecard es la opción para quien prioriza desvinculación bancaria y control físico del gasto mediante el límite del cupón, aceptando la obligación de verificar un método alternativo antes del primer retiro. Tarjeta es el método con mayor cobertura, pero los bloqueos bancarios y los tiempos de retiro lentos lo sitúan en el extremo menos eficiente del espectro. Ningún método elimina la carga regulatoria del mercado español —todos exigen verificación KYC antes del primer retiro, todos están sujetos al impuesto del 10 % sobre el margen bruto que la casa traslada al jugador en forma de cuota reducida, y todos obligan al jugador a aceptar el límite de 100 € por cupón de apuesta en juego deportivo—.
Cobertura deportiva con Paysafecard: de LaLiga a esports
El método de depósito no determina el catálogo deportivo disponible — un jugador que deposita con Paysafecard accede al mismo conjunto de mercados que quien deposita con tarjeta o PayPal—, pero la mención explícita en guías y foros especializados de «apuestas fútbol paysafecard» y «apuestas csgo paysafecard» indica que ciertos nichos asocian el cupón prepago con disciplinas específicas. LaLiga está cubierta por los diez operadores de este listado, con profundidad que oscila entre las 150+ líneas por partido de Bet365 y las ~80 líneas de Interwetten o Luckia. Champions League, Premier League, Serie A, Bundesliga y Ligue 1 tienen cobertura exhaustiva en Bet365, Bwin, William Hill, Betsson, DAZN Bet y 888sport, cobertura aceptable en Codere, Sportium y Luckia, y cobertura ajustada en Interwetten. Ligas sudamericanas —Copa Libertadores, campeonatos nacionales de Argentina, Brasil, Colombia— están presentes en Bet365 y Bwin con decenas de mercados por partido, y en el resto del espectro con cobertura limitada a 1×2, hándicap y totales.
Esports tiene cobertura desigual. Bet365 cubre CS2, LoL, Dota 2 y algunos torneos de Valorant, con Cash Out disponible en partidos de circuitos principales. Bwin cubre CS2 y LoL de forma consistente. Betsson destaca con el catálogo más amplio de esports del espectro DGOJ: CS2, LoL, Dota 2, Valorant, torneos ESL Pro League, competiciones regionales asiáticas, y mercados de mapa individual que otros operadores no publican. DAZN Bet no cubre esports en absoluto. Codere, Sportium, William Hill, Interwetten y 888sport cubren esports de forma selectiva, limitándose a eventos principales de CS2 y LoL sin profundidad de mercado.
Búsquedas del tipo «apuestas csgo paysafecard» conducen con frecuencia a operadores sin licencia DGOJ que publicitan aceptación de Paysafecard junto con retiro en skins de CS2, depósito en criptomonedas y ausencia de verificación KYC. Esos sitios operan fuera del marco regulatorio español, no ofrecen protección al jugador en caso de disputa, y su uso puede constituir una infracción administrativa según el artículo 4 de la Ley 13/2011 de regulación del juego. Apostar en un operador sin licencia DGOJ implica renunciar a cualquier mecanismo de reclamación ante la autoridad supervisora, a los límites de juego responsable, y a la garantía de que los fondos depositados están segregados y auditados. El cupón Paysafecard funciona técnicamente en esos sitios porque Paysafecard no verifica la legalidad del comerciante receptor, pero depositar en ellos convierte el atractivo de anonimato del cupón en un riesgo de pérdida total de fondos sin recurso legal.
LaLiga admite apuestas con depósito Paysafecard en los diez operadores listados, con cuota competitiva en Bet365 y Bwin (margen 4–5 %), cuota media en William Hill, Betsson, DAZN Bet y 888sport (margen 5–6 %), y cuota menos ajustada en Luckia, Sportium, Interwetten y Codere (margen 6–8 %). El jugador que deposita con Paysafecard no sacrifica acceso a mercados ni profundidad de catálogo, pero debe elegir el operador en función del precio —margen— y de la velocidad del método alternativo que haya verificado para retirar.
¿Puedo apostar al fútbol de LaLiga pagando con Paysafecard?
Sí. Los diez operadores DGOJ que aceptan Paysafecard cubren LaLiga con profundidad variable. Bet365 y Bwin ofrecen el margen más ajustado (4–5 %) y el mayor número de mercados por partido. Codere y Luckia tienen margen superior (6–8 %) pero integración con infraestructura física. Todos permiten depositar con Paysafecard y apostar a LaLiga de forma inmediata; retirar ganancias exige verificar PayPal, Bizum, tarjeta o transferencia.
¿Qué operadores DGOJ ofrecen mercados de esports con depósito Paysafecard?
Betsson tiene el catálogo más amplio de esports entre los operadores DGOJ que aceptan Paysafecard, cubriendo CS2, LoL, Dota 2, Valorant y torneos de segundo nivel. Bet365 y Bwin cubren los circuitos principales de CS2 y LoL con Cash Out disponible. DAZN Bet no cubre esports. Codere, Sportium, William Hill, Interwetten y 888sport cubren eventos seleccionados sin profundidad de mercado.
Saldo final: qué queda una vez restadas las comisiones y el margen
El atractivo de Paysafecard —anonimato parcial en el depósito, desvinculación de datos bancarios, control físico del gasto mediante el límite del cupón— choca con tres costes estructurales que ningún banner promocional destaca por igual. El primero es la arquitectura de salida obligatoria: no es posible retirar ganancias por Paysafecard, lo cual fuerza la verificación KYC de PayPal, Bizum, tarjeta o transferencia y elimina el anonimato en cuanto el jugador intenta sacar fondos. El segundo es la tarifa de mantenimiento de 3 € mensuales sobre saldo residual a partir del segundo mes de inactividad del cupón, tarifa que sube a 5 € desde el mes 13 y que erosiona cupones olvidados a razón de 27 € por cada 30 € residuales no utilizados en un año. El tercero es el margen incorporado en las cuotas: entre 4 € y 8 € por cada 100 € apostados según el operador elegido, coste que se cobra en cada ticket individual independientemente del resultado de la apuesta.
Un jugador que deposita 100 € con Paysafecard en Bet365, apuesta la totalidad del importe en LaLiga a cuota media, y retira ganancias por PayPal, paga lo siguiente: 0 € de comisión de depósito si usa el cupón completo el mismo día; 4–5 € de margen implícito en las cuotas por cada vuelta de 100 €; 0 € de comisión de retiro por PayPal si la verificación KYC está completa. Coste total visible: 4–5 € por cada 100 € girados. Un jugador que deposita 70 € del cupón y olvida 30 € residuales durante nueve meses paga además 27 € en tarifas de mantenimiento. Coste total acumulado: 31–32 € sobre 100 € nominales, o 31–32 % del importe facial del cupón.
Un jugador que deposita 100 € con Paysafecard en Codere, apuesta a LaLiga con margen del 7 %, recibe un freebet de 100 € con cuota mínima 1,50, y retira por transferencia inmediata Rapid Transfer, paga lo siguiente: 0 € de comisión de depósito; 7 € de margen por cada vuelta de 100 €; 50 € de descuento sobre el valor nominal del freebet (EV ~50 €, no 100 €); 0 € de comisión de retiro por Rapid Transfer. Coste total: 7 € de margen + 50 € de descuento implícito en el freebet = 57 € sobre 200 € nominales anunciados (100 € depositados + 100 € freebet), equivalente al 28,5 % de descuento sobre el valor anunciado. Si además olvida 30 € residuales del cupón durante nueve meses, suma 27 € en tarifas de mantenimiento, elevando el coste total acumulado a 84 € sobre 200 € nominales, o 42 %.
El límite de 100 € por cupón Paysafecard encaja de forma natural con el umbral de juego intensivo de 601 € semanales definido en el RD 176/2023: alcanzar ese umbral exige comprar seis cupones de 100 € cada semana, proceso deliberado que ralentiza el ritmo de depósito y obliga al jugador a tomar seis decisiones físicas en lugar de una sola transferencia bancaria de 600 €. Esa fricción es un cortafuegos, no una restricción arbitraria: el jugador que utiliza Paysafecard como método exclusivo de depósito tiene menor probabilidad de aproximarse al umbral de juego intensivo que quien deposita por tarjeta o transferencia sin límite operativo. El coste de esa protección es la tarifa de mantenimiento sobre saldo olvidado y la obligación de verificar un método alternativo para retirar, lo cual convierte el anonimato parcial del cupón en un espejismo regulatorio que desaparece en el primer intento de sacar ganancias.
El jugador responsable que utiliza Paysafecard deposita el cupón completo el mismo día de la compra, evitando la tarifa de mantenimiento; elige operadores con margen ajustado (Bet365, Bwin) para minimizar el coste implícito por vuelta; verifica PayPal o Bizum como método de salida antes de depositar volumen elevado, asegurando tiempos de retiro rápidos; y comprende que una apuesta gratis de 100 € vale aproximadamente 50 € una vez aplicadas las condiciones de cuota mínima. El jugador que acumula cupones parcialmente utilizados, deposita en operadores con margen del 7–8 %, olvida el plazo de liberación del freebet, y espera retirar por el mismo método que usó para depositar, termina pagando entre 30 % y 42 % de descuento sobre el valor nominal del dinero que creyó estar depositando.
Ningún sistema de selección de apuestas altera el margen incorporado en las cuotas. Una estrategia que identifique el 10 % de apuestas con mayor valor esperado sigue pagando 4–8 € por cada 100 € girados, porque el margen se cobra en cada ticket antes de que el resultado se resuelva. Un modelo predictivo con precisión del 55 % en mercados de 50/50 genera beneficio a largo plazo sólo si el margen del operador es inferior al doble de la ventaja del modelo; con margen del 5 %, el modelo necesita al menos 52,5 % de precisión para empatar, y cualquier cosa por debajo de esa cifra pierde dinero a razón del margen menos la ventaja. El jugador recreativo sin modelo predictivo paga el margen completo en cada apuesta, y su retorno esperado a largo plazo es 100 % menos el margen: 95–96 % en Bet365, 92–94 % en Codere, antes de aplicar cualquier freebet o promoción.
Qué hacer
- Depositar el cupón Paysafecard completo el mismo día de la compra para evitar la tarifa de 3 € mensuales desde el segundo mes
- Verificar PayPal o Bizum antes de depositar volumen elevado, asegurando que el método de salida esté listo antes de apostar
- Comparar el margen en LaLiga entre operadores —Bet365 y Bwin (4–5 %) cuestan 2–3 € menos por cada 100 € que Codere o Luckia (6–8 %)
- Calcular el valor esperado real de la apuesta gratis: con cuota mínima 1,50 y sin reembolso de nominal, 100 € anunciados valen ~50 € reales
- Utilizar el límite de 100 € por cupón como recordatorio físico del umbral de juego intensivo (601 €/semana = 6 cupones)
Qué evitar
- Acumular cupones parcialmente utilizados sin fecha de seguimiento — el saldo residual comienza a pagar 3 € mensuales desde el mes 2 sin aviso
- Esperar retirar ganancias por Paysafecard: el método no admite pagos inversos, y la primera retirada exige verificación KYC completa de un método alternativo
- Depositar en operadores con margen del 7–8 % cuando Bet365 o Bwin ofrecen 4–5 % en los mismos mercados de LaLiga
- Confundir el importe nominal del freebet con su valor esperado: 200 € anunciados a cuota mínima 1,50 valen ~100 € reales tras aplicar condiciones
- Depositar en sitios sin licencia DGOJ que aceptan Paysafecard — ninguno ofrece protección al jugador ni recurso legal en caso de disputa
El método Paysafecard funciona para el perfil de jugador que prioriza desvinculación bancaria parcial y control físico del gasto, acepta la obligación de verificar un método alternativo para retirar, y gestiona los cupones con disciplina para evitar la erosión del saldo residual. Para quien busca fluidez completa en depósito y retiro sin fricción, PayPal o Bizum son alternativas más eficientes. Para quien prioriza precio en cuota por encima de cualquier otro atributo, la elección del operador importa más que la elección del método de pago: la diferencia entre el margen del 4 % de Bet365 y el 8 % de Codere cuesta 4 € por cada 100 € apostados, cifra que ningún freebet ni cashback compensa a largo plazo.
Actualización:
