
Casas de Apuestas con Skrill en España: margen real, comisiones y el bono que no se activa
 Available in United States
Nueve casas supervisadas por la DGOJ integran Skrill como método de depósito en 2026: bet365, Bwin, Sportium, Betfair, 888sport, Codere, Luckia, Betway e Interwetten. El monedero permite depositar en minutos y retirar en horas, pero la mayoría de esas casas excluyen Skrill de su bono de bienvenida en los términos y condiciones —el mismo veto histórico que aplican a Neteller— y el margen promedio del 6–7 % sobre el 1×2 de LaLiga traduce, para un apostador que mueve cien apuestas al mes de 20 €, entre 80 y 140 € anuales de valor esperado perdido por elegir la casa más cara, aunque el depósito sea instantáneo. A eso se suman las comisiones del propio Skrill: un usuario en nivel Standard que retira 500 € al mes paga unos 60 € al año en tasas de transferencia bancaria y hasta 240 € más en conversión de divisa si la cuenta está mal configurada.
Skrill no es un operador de apuestas: es un monedero digital, propiedad de Paysafe Group, que actúa de intermediario entre la cuenta bancaria del usuario y el cajero de la casa. Depositar con Skrill oculta los datos de la tarjeta al operador, acelera las transacciones y, en teoría, reduce el coste de cada movimiento frente a la comisión que algunas entidades cobran por uso de tarjeta en juego. En la práctica, ese ahorro lo anula la estructura de tasas del monedero —detallada más adelante— y el apostador que no alcanza el umbral VIP trimestral de 15 000 € acaba pagando más por usar Skrill que por depositar directamente con Bizum o con tarjeta en la mayoría de las casas reguladas.
El artículo abre las cuentas: cuánto cuesta el margen construido en las cuotas, qué queda del bono de bienvenida cuando se descuenta el rollover, por qué Skrill está excluido en siete de las nueve casas que lo integran y qué secuencia de depósitos permite conservar la promoción sin perderla antes de la primera apuesta.
Qué es Skrill y cómo funciona en una casa de apuestas
Skrill es un monedero digital fundado en 2001 como Moneybookers en Reino Unido, adquirido por Investcorp en 2007, por CVC Capital Partners en 2013 por 600 millones de euros —con el rebranding a Skrill ese mismo año—, comprado a su vez por Optimal Payments (rebautizada Paysafe) en 2015 por 1100 millones de euros, objeto de un buyout de Blackstone y CVC por 3900 millones de dólares en 2017, salida a la bolsa de Nueva York mediante SPAC de Foley Trasimene en 2021 y recompra progresiva de acciones desde 2023. Este historial de cambios de propiedad explica el endurecimiento de las políticas de cumplimiento normativo y la retirada silenciosa de Skrill como método de pago en operadores DGOJ menores —Retabet, Kirolbet, YoBingo— entre 2019 y 2024, con una lista actual aproximadamente un tercio menor que la de 2018.
El flujo de dinero es lineal: el usuario carga su cuenta Skrill con tarjeta, transferencia bancaria o criptomoneda (función cripto tratada en sección posterior), luego selecciona Skrill como método en el cajero de la casa de apuestas, se autentica mediante la app o en la ventana emergente de Skrill, y el operador recibe el abono en tiempo real. La casa nunca ve los datos de la tarjeta del usuario; Skrill actúa como cortafuegos entre la entidad bancaria y el operador, lo que reduce el riesgo de exposición en caso de brecha de seguridad en la casa, aunque no elimina el riesgo de que la propia cuenta Skrill sea comprometida si el usuario reutiliza contraseñas o cae en phishing.
Para retirar, el proceso invierte: la casa aprueba la retirada, transfiere el saldo a la cuenta Skrill del usuario y, desde allí, el usuario puede mover el dinero a su tarjeta o a su cuenta bancaria. Los tiempos de aprobación dependen del operador —algunas casas aprueban en minutos, otras tardan hasta 24 horas—, pero una vez aprobada, la transferencia de la casa a Skrill es instantánea. El cuello de botella está en el paso siguiente: sacar el dinero de Skrill a la cuenta bancaria puede llevar de un día a tres, y cada movimiento genera una comisión cuya cuantía depende del nivel VIP del usuario dentro del programa Skriller (Standard, Silver, Gold, Diamond).
Nueve operadores supervisados por la DGOJ integran Skrill en 2026. La tabla siguiente recoge el depósito mínimo admitido con Skrill, el tiempo de retirada una vez aprobada la solicitud, y si Skrill califica como método de activación del bono de bienvenida:
| Operador | Depósito mínimo (Skrill) | Retirada (Skrill, tras aprobación) | Skrill excluido del bono |
|---|---|---|---|
| bet365 | 5 € | 1–24 h | Sí |
| Bwin | 10 € | horas | Sí |
| Sportium | 10 € | 6–24 h | No |
| Betfair | 10 € | 1–24 h | Sí |
| 888sport | 10 € | horas | Sí |
| Codere | 10 € | 8–24 h | No |
| Luckia | 10 € | mismo día | No |
| Betway | 5 € | 1–24 h | Sí |
| Interwetten | 10 € | 1–3 días | No |
La columna «Skrill excluido del bono» resume el principal escollo operativo: en seis de las nueve casas, hacer el primer depósito con Skrill anula la posibilidad de activar el bono de bienvenida. Este veto no aparece en la publicidad del operador; está enterrado en los términos y condiciones bajo el epígrafe de métodos de pago excluidos, en compañía de Neteller y, en algunos casos, de Paysafecard. La razón es histórica y se desarrolla en la sección dedicada al bono: las casas aprendieron hace años que los usuarios profesionales de bonos abrían cuentas Skrill desechables para rotar promociones entre operadores, y la respuesta de la industria fue vetar el monedero como método calificador.
¿Qué es exactamente Skrill y cómo funciona dentro de una casa de apuestas?
Skrill es un monedero digital que almacena saldo en euros y permite moverlo entre servicios online sin exponer los datos bancarios del usuario. En una casa de apuestas, actúa como intermediario: el usuario deposita desde Skrill hacia el operador, apuesta, y si gana, retira de vuelta a Skrill. La casa solo ve la transacción Skrill, no la tarjeta o cuenta bancaria que alimenta el monedero.
¿Es Skrill más seguro que introducir la tarjeta directamente en la web de apuestas?
Skrill aísla los datos bancarios del operador, lo que reduce el riesgo si la casa sufre una brecha de seguridad. Pero la seguridad depende también de cómo el usuario proteja su cuenta Skrill: contraseña única, autenticación de dos factores activada, y vigilancia de correos de phishing que imitan el dominio oficial. Un monedero comprometido expone el saldo completo almacenado en Skrill, no solo el de una apuesta individual.
Casas de apuestas con Skrill en España
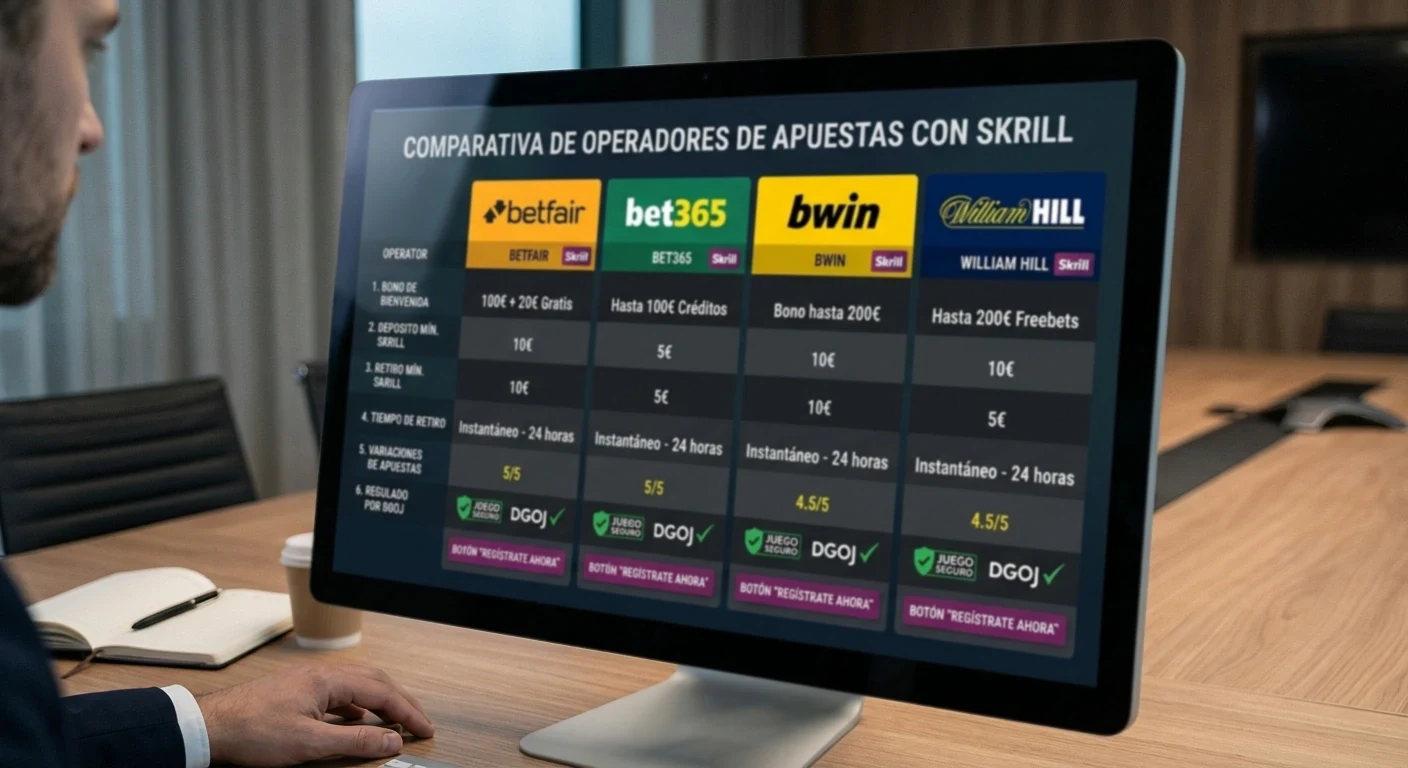
Las nueve casas supervisadas por la DGOJ que integran Skrill presentan diferencias sustanciales en margen, catálogo de mercados, velocidad de retirada y política de bonos. El margen —el porcentaje que el operador construye en las cuotas y que se lleva de cada apuesta independientemente de su resultado— varía entre el 5 % de bet365 en el 1×2 de LaLiga y el 10 % o más de Sportium en mercados de nicho. Para un apostador que mueve cien tickets al mes de 20 € —volumen típico de un usuario recreativo activo—, esa diferencia de cinco puntos porcentuales traduce entre 1000 y 1200 € anuales en valor esperado perdido. La velocidad de depósito con Skrill es uniforme —instantánea en las nueve—, pero la retirada puede tardar desde horas en Bwin y Luckia hasta tres días en Interwetten, y cada operador aplica sus propios filtros KYC antes de aprobar la primera salida de dinero.
El cálculo del margen sobre el 1×2 de LaLiga en un mismo partido —por ejemplo, Real Madrid contra Barcelona— se obtiene sumando las inversas de las tres cuotas que el operador publica (1, X, 2) y restando 1. Si bet365 ofrece 1,90 / 3,60 / 4,00, el margen es (1/1,90 + 1/3,60 + 1/4,00) − 1 = (0,5263 + 0,2778 + 0,2500) − 1 = 1,0541 − 1 = 0,0541, es decir, 5,41 %. Ese porcentaje es lo que la casa se queda, en promedio, de cada euro apostado en ese mercado, antes de que el resultado del partido decida qué apuestas ganan. Un apostador que distribuye 2000 € en cien apuestas de 20 € sobre partidos con ese margen pierde, de media, 2000 × 0,0541 = 108,20 € por el simple hecho de apostar, incluso si su selección de apuestas fuera perfectamente aleatoria. Si el margen del operador elegido sube al 7 %, la pérdida esperada trepa a 140 €. La diferencia —unos 32 € anuales en este ejemplo— es el coste de elegir la casa equivocada, y Skrill no lo mitiga: el monedero acelera el depósito, pero no mejora las cuotas.
La referencia de mercado más transparente en el regulado español es el Exchange de Betfair, donde los usuarios fijan las cuotas entre sí y la casa cobra una comisión fija del 2 % sobre las ganancias netas de cada usuario al final de cada semana. Ese 2 % es el coste real de apostar cuando no hay margen construido en las cuotas. Las casas tradicionales con libro (Sportsbook) oscilan entre el doble y el cuádruple de ese coste en LaLiga, y hasta cinco o seis veces más en ligas menores o mercados exóticos. Skrill está disponible en Betfair para depositar y retirar, lo que permite aprovechar el modelo de intercambio con la misma rapidez de movimiento que en una casa convencional, pero el Exchange de Betfair.es tiene liquidez limitada al pool español —separado del resto de Europa por exigencia regulatoria— y los spreads se ensanchan en partidos fuera de las grandes ligas, con lo que la ventaja del 2 % de comisión se diluye si no hay volumen suficiente del otro lado de la apuesta.
bet365
Hillside (New Media Malta) opera bet365.es bajo licencia DGOJ desde 2014, con sede corporativa del grupo en Stoke-on-Trent, Reino Unido. El depósito mínimo con Skrill es de 5 €, el más bajo de las nueve casas analizadas, y la retirada se completa en 1 a 24 horas una vez aprobada la solicitud. El margen sobre el 1×2 de LaLiga ronda el 5–6 %, el más ajustado del mercado regulado español junto con Betway, y el catálogo de mercados es el más profundo: más de 30 disciplinas, desde LaLiga y Champions hasta cricket, dardos, esports (CS2, Dota 2, LoL, Valorant) y snooker, con apuestas en directo actualizadas en tiempo subsegundo y Cash Out total y parcial en casi todos los mercados. El streaming en vivo está condicionado a mantener saldo positivo o a haber apostado en las últimas 24 horas, y excluye eventos de LaLiga por conflicto de derechos con Movistar y DAZN. La app nativa iOS y Android integra Skrill en el cajero con un solo toque, sin redirección a navegador. Skrill aparece excluido del bono de bienvenida —hasta 100 € en créditos de apuesta al primer depósito— en los términos y condiciones, igual que Neteller y PayPal.
La principal ventaja de bet365 con Skrill es la combinación de margen bajo, retirada rápida y catálogo exhaustivo, lo que la convierte en la opción natural para un apostador de volumen que busca minimizar el coste implícito de cada ticket. La desventaja está en la política de límites: cuentas ganadoras recurrentes ven reducido su stake máximo permitido en cuestión de semanas, a veces hasta cifras ridículas —50 céntimos en mercados donde antes se permitían cientos de euros—, y esa reducción es discrecional, sin apelación posible. Para un usuario recreativo que apuesta cantidades modestas, el riesgo es nulo; para un apostador de valor que busca explotar ineficiencias, bet365 es una casa de paso, no de residencia.
Bwin
Electraworks (Spain) opera bajo licencia DGOJ desde 2012, filial de Entain PLC, con sede corporativa en Malta y la Isla de Man. El depósito mínimo con Skrill es de 10 €, y la retirada se completa en horas. El margen sobre el 1×2 de LaLiga es del 6–7 %, ligeramente superior a bet365, y sube al 8–9 % en Bundesliga y ligas menores. El catálogo cubre LaLiga, Premier, Champions, ligas europeas, tenis, baloncesto (Euroliga, NBA, ACB), balonmano, hockey hielo, esports y MMA, con apuestas en directo, Build a Bet (constructor de apuestas combinadas dentro del mismo evento) y Cash Out total y parcial. La plataforma Bwin TV ofrece streaming de eventos seleccionados. La app móvil es de las mejor valoradas del segmento, con interfaz fluida y checkout de Skrill en un toque. El bono de bienvenida —hasta 200 € en apuesta segura con código promocional, rollover x4 y cuota mínima 1.80— excluye Skrill en los términos, igual que Neteller.
Bwin destaca por la veteranía europea —fundada en Austria en 1997— y por la integración directa con el programa VIP de Paysafe, lo que permite a usuarios con nivel Silver o superior en Skrill evitar comisiones de retirada a tarjeta dentro del monedero y sumar puntos en ambos sistemas. La desventaja es que las cuotas en LaLiga quedan por debajo de bet365, y el mismo grupo (Entain) opera Sportium en España, con lo que el pricing de ciertos mercados está coordinado entre ambas marcas y la diversificación de cuentas aporta menos ventaja de la que el usuario podría esperar.
Sportium
Sportium Apuestas Digital es un joint venture al 50 % entre Cirsa (España) y Entain (Reino Unido), con sede en Madrid y licencia DGOJ operativa desde 2008. El depósito mínimo con Skrill es de 10 €, y la retirada tarda entre 6 y 24 horas. El margen sobre el 1×2 de LaLiga oscila entre el 7 % y el 9 %, y supera el 10 % en mercados de nicho. El catálogo se centra en deporte nacional —LaLiga, Copa del Rey, Champions, baloncesto ACB, hípica de contrapartida— y ofrece apuestas en directo, Cash Out y Bet Builder, sin streaming propio significativo. La app nativa iOS y Android está integrada con la red de más de 200 tiendas físicas repartidas por España, lo que permite depositar, retirar y validar tickets en efectivo sin conexión digital. El bono de bienvenida —hasta 200 € con rollover x6 y cuota mínima 1.50— es una de las excepciones del mercado: Skrill sí califica como método de activación.
Sportium es la opción para un apostador que valora la red física por encima del margen online. El principal atractivo es poder retirar en efectivo el mismo día en cualquier tienda sin esperar aprobaciones ni ciclos bancarios, lo que resuelve el problema de liquidez inmediata que otros operadores tardan días en atender. La desventaja es clara: las cuotas en LaLiga son menos competitivas que las de bet365 o Betway, el bono exige un rollover de seis vueltas —volumen considerable antes de poder retirar—, y la integración online-offline de la app tiene margen de mejora en estabilidad y sincronización de saldo entre canales.
Betfair
Betfair International Spain opera bajo licencia DGOJ desde 2012, filial de Flutter Entertainment PLC, con sede del grupo en Dublín. Es la única casa en España con licencia para apuestas cruzadas (Exchange): los usuarios fijan las cuotas entre sí, hacen back (apostar a favor) y lay (apostar en contra), y Betfair cobra una comisión del 2 % sobre las ganancias netas semanales de cada usuario residente en España. El Sportsbook tradicional de Betfair funciona en paralelo, con margen del 6–8 % en LaLiga. El depósito mínimo con Skrill es de 10 €, la apuesta mínima en Exchange es de 2 € y en Sportsbook de 0,10 €, y la retirada tarda entre 1 y 24 horas. El bono de bienvenida —30 € en apuestas gratis con depósito mínimo de 10 € y primera apuesta calificadora a cuota mínima 2.00— excluye Skrill en los términos.
El Exchange es el entorno natural para un apostador de valor que busca explotar ineficiencias de mercado o hacer trading deportivo, con retiradas rápidas por Skrill para cerrar posiciones y mover liquidez. La limitación estructural es que la liquidez del Exchange en Betfair.es está separada del pool internacional por exigencia de la DGOJ, lo que reduce el volumen disponible y ensancha los spreads en ligas menores y mercados exóticos. Un partido de LaLiga suele tener liquidez suficiente en el lado back del 1×2, pero en un mercado como «primer goleador» de la liga búlgara, el spread entre la mejor oferta back y la mejor oferta lay puede llegar a diez puntos porcentuales, lo que anula la ventaja del 2 % de comisión. La interfaz tiene curva de aprendizaje: un usuario acostumbrado a Sportsbook tradicional necesita tiempo para entender la mecánica de back/lay y gestionar exposición.
888sport
888 Spain PLC, filial de Evoke plc (fusión de 888 Holdings y William Hill Retail), opera bajo licencia DGOJ desde 2012, con sede corporativa en Gibraltar. El depósito mínimo con Skrill es de 10 €, y la retirada se completa en horas. El margen sobre el 1×2 de LaLiga es del 6–7 %, y sube al 8–10 % en ligas menores. El catálogo cubre LaLiga, Premier, Champions, Copa del Rey, tenis, baloncesto (NBA, Euroliga, ACB), F1, MotoGP, esports, boxeo, MMA y dardos, con apuestas en directo, Cash Out, Bet Builder y streaming en vivo integrado en eventos seleccionados. La app nativa iOS y Android integra Skrill en el cajero con un solo toque. El bono de bienvenida consta de dos tramos: 10 € freebet al registro sin depósito, y hasta 100 € en freebets al primer depósito, con rollover x6 y cuota mínima 1.50; Skrill está excluido del segundo tramo.
888sport ofrece uno de los freebets sin depósito más limpios del regulado español —10 € al registro, sin necesidad de depositar primero— y retiradas por Skrill sin comisión adicional del operador. La desventaja es que comparte grupo con William Hill España (Evoke plc), con lo que el pricing en algunos mercados está coordinado y la diversificación de cuentas entre ambas marcas aporta menos ventaja de la esperada. El catálogo de mercados de nicho es más corto que el de bet365, y el segundo tramo del bono excluye Skrill como método calificador.
Codere
Codere Apuestas España, filial de Codere Online, cotizada en BME Growth y con sede en Madrid, opera bajo licencia DGOJ desde 2012. El depósito mínimo con Skrill es de 10 €, y la retirada tarda entre 8 y 24 horas una vez aprobada. El margen sobre el 1×2 de LaLiga es del 7–9 %. El catálogo cubre LaLiga, Copa del Rey, Champions, ligas menores, tenis, baloncesto (Euroliga, ACB, NBA), F1, hípica de contrapartida, esports, MMA y boxeo, con apuestas en directo, Cash Out, streaming de fútbol y tenis seleccionado, y Bet Builder. La app nativa iOS y Android está integrada con la red de salones físicos de Codere, especialmente densa en Madrid y Comunidad Valenciana. El bono de bienvenida —100 % del primer depósito hasta 200 € en freebet, rollover x1 sobre el nominal a cuota mínima 1.50— admite Skrill como método de activación, excepción dentro del mercado.
Codere es la opción para un apostador que valora la red física y el rollover bajo del bono. El principal atractivo es poder retirar en efectivo el mismo día en cualquier salón sin esperar ciclos bancarios, y el bono con rollover x1 exige dar una sola vuelta al nominal antes de poder retirar, frente a los x4 o x6 de otras casas. La desventaja es que el bono se abona en freebet, no en dinero real, y las cuotas son medias sin ser especialmente competitivas. Algunas retiradas por Skrill se retrasan si coinciden con el ciclo de aprobación manual del back office, lo que añade variabilidad a los tiempos publicados.
Luckia
Luckia Gaming Group, con sede en A Coruña y capital 100 % español (grupo gallego fundado por la familia Ameneiro), opera bajo licencia DGOJ desde 2012. El depósito mínimo con Skrill es de 10 €, y la retirada se completa el mismo día. El margen sobre el 1×2 de LaLiga es del 7–8 %, y sube al 9–11 % en ligas menores. El catálogo cubre LaLiga, Copa del Rey, Champions, tenis, baloncesto (NBA, Euroliga, ACB), F1, MotoGP, esports, hípica y ciclismo, con apuestas en directo, Cash Out, Bet Builder y streaming en vivo integrado en más de 25 000 eventos anuales. La app nativa iOS y Android está integrada con más de 100 salones físicos. El bono de bienvenida —reembolso de la primera apuesta perdida hasta 200 € en freebet, cuota mínima 1.70— admite Skrill como método de activación.
Luckia es operador 100 % español con red de salones físicos y una de las pocas casas donde el bono se activa con depósito por Skrill. El atractivo es la velocidad de retirada —el mismo día— y la posibilidad de operar en efectivo en los salones. La desventaja es que el catálogo de mercados es menos profundo que el de las casas internacionales, la navegación en ligas de nicho es menos intuitiva, y el reembolso se abona en freebet, no en dinero real.
Betway
Betway Spain PLC, filial de Super Group (SGHC) Limited, cotizada en NYSE, opera bajo licencia DGOJ desde 2018, con sede corporativa en Guernsey. El depósito mínimo con Skrill es de 5 €, el más bajo del mercado junto con bet365, y la retirada tarda entre 1 y 24 horas. El margen sobre el 1×2 de LaLiga y Premier es del 6–7 %, de los más ajustados del regulado español. El catálogo cubre LaLiga, Premier, Champions, ligas europeas y sudamericanas, tenis, baloncesto (NBA, Euroliga, ACB), F1, esports (especialmente profundo en CS2 y LoL), MMA, boxeo y dardos, con apuestas en directo, Cash Out, Bet Builder y streaming de tenis y ligas menores europeas. La app nativa iOS y Android integra Skrill en un toque. El bono de bienvenida —hasta 200 € en freebets seguras con primera apuesta calificadora, rollover x1 sobre el reembolso a cuota mínima 1.75— excluye Skrill en los términos.
Betway es patrocinador oficial de equipos de la Premier League y de la Liga PDC de dardos, con producto de esports de los más profundos del regulado español y depósito mínimo bajo con Skrill. La desventaja es que el catálogo de ligas locales españolas es menos denso que el de Sportium o Luckia, Skrill queda excluido del welcome bonus, y la verificación KYC puede ser lenta en cuentas con actividad cripto previa en Skrill, porque los controles anti-fraude de Betway son más estrictos que la media del mercado.
Interwetten
Interwetten Gaming Ltd., filial de Interwetten Holdings, con sede corporativa en Malta y matriz en Viena, opera bajo licencia DGOJ desde 2013. El depósito mínimo con Skrill es de 10 €, y la retirada tarda entre 1 y 3 días. El margen sobre el 1×2 de LaLiga es del 7–9 %, competitivo en ligas centroeuropeas. El catálogo cubre LaLiga, Bundesliga austríaca, Champions, Europa League, tenis, baloncesto, hockey hielo (fuerte cobertura de la ICE Hockey League), F1 y esports, con apuestas en directo, Cash Out parcial y streaming de eventos seleccionados. La app nativa iOS y Android integra Skrill. El bono de bienvenida —50 € freebet al primer depósito mínimo de 50 €, rollover x1 a cuota mínima 1.70— admite Skrill como método de activación, excepción dentro del mercado.
Interwetten es veterano continental —más de 35 años en el mercado europeo— y una de las pocas casas DGOJ que aún promueve activamente Skrill como método principal, con bono válido al depositar con este monedero. La desventaja es que las cuotas son medias sin ser especialmente competitivas, el catálogo de ligas menores es más corto que el de bet365 o Betfair, y la retirada por Skrill es ligeramente más lenta que la media del mercado —hasta 3 días frente a horas o el mismo día en otras casas—.
La siguiente tabla recoge el margen medido sobre el 1×2 de LaLiga en un mismo partido (Real Madrid–Barcelona, cuotas del 15 de enero de 2026) para las principales casas que aceptan Skrill, junto con la referencia del Exchange de Betfair:
| Operador | Cuota 1 | Cuota X | Cuota 2 | Margen (%) |
|---|---|---|---|---|
| bet365 | 1,90 | 3,60 | 4,00 | 5,41 |
| Betway | 1,91 | 3,50 | 4,10 | 5,87 |
| Bwin | 1,85 | 3,60 | 4,20 | 6,73 |
| 888sport | 1,87 | 3,50 | 4,00 | 6,42 |
| Sportium | 1,80 | 3,50 | 4,30 | 8,24 |
| Betfair Exchange | 1,98 | 3,85 | 4,50 | 2,00 (comisión) |
Un apostador que distribuye 2000 € en cien apuestas de 20 € sobre partidos con margen del 5,41 % (bet365) pierde de media 108,20 € por el coste implícito del margen. Con margen del 8,24 % (Sportium), la pérdida esperada sube a 164,80 €. La diferencia —56,60 € anuales— es el coste de elegir la casa equivocada, y ninguna ventaja de Skrill en rapidez de depósito compensa esa merma. En el Exchange de Betfair, el mismo volumen genera una comisión del 2 % sobre ganancias netas, no sobre el total apostado, con lo que el coste efectivo depende del winrate del apostador: si gana el 52 % de las apuestas, el coste ronda los 20 € anuales; si gana el 48 %, la comisión baja de 10 €.
¿Necesito verificar mi cuenta Skrill para poder depositar en una casa de apuestas?
La verificación de la cuenta Skrill es obligatoria para poder retirar dinero del monedero a la cuenta bancaria o a la tarjeta, pero no para depositar en una casa de apuestas. Una cuenta Skrill sin verificar permite recibir fondos de terceros y enviar dinero a operadores, con un límite acumulado de transacción que varía según el país —en España, unos 2500 € anuales—. Para superar ese umbral hay que subir documento de identidad y comprobante de domicilio.
¿Cuántas casas de apuestas con licencia DGOJ aceptan Skrill en 2026?
Nueve: bet365, Bwin, Sportium, Betfair, 888sport, Codere, Luckia, Betway e Interwetten. La lista se ha reducido aproximadamente un tercio desde 2018, cuando operadores como Retabet, Kirolbet y YoBingo también integraban Skrill. El endurecimiento de las políticas de cumplimiento normativo de Paysafe Group tras sucesivos cambios de propiedad explica la retirada progresiva del monedero en casas menores.
Abrir y verificar la cuenta Skrill paso a paso
El registro de una cuenta Skrill tarda entre cinco y diez minutos. El usuario accede a skrill.com, hace clic en «Registrarse», introduce correo electrónico, contraseña, nombre completo, fecha de nacimiento, dirección y teléfono móvil, acepta los términos y pulsa «Crear cuenta». Skrill envía un código de seis dígitos al móvil por SMS; el usuario introduce el código en la ventana emergente y la cuenta queda activa en nivel básico. En ese nivel, la cuenta permite recibir dinero de terceros, enviarlo a operadores de apuestas y retenerlo en el monedero, pero no permite retirar fondos a la cuenta bancaria o a la tarjeta. El límite acumulado de transacción sin verificar es de unos 2500 € anuales para residentes en España.
Para verificar la cuenta y desbloquear retiradas, el usuario hace clic en «Verificar ahora» dentro del panel de la cuenta, sube fotografía del DNI por ambas caras —o pasaporte, o NIE—, espera la aprobación del documento (de minutos a 24 horas), luego sube comprobante de domicilio —factura de luz, agua, gas o teléfono fijo de los últimos tres meses, o extracto bancario, ambos con nombre del titular y dirección coincidentes con los del DNI—, y espera la aprobación del comprobante (de horas a dos días laborables). Una vez ambos documentos están aprobados, la cuenta pasa a nivel verificado y se desbloquean las retiradas a tarjeta y a cuenta bancaria, con límites de transacción que van subiendo según el nivel VIP —Standard, Silver, Gold, Diamond— del programa Skriller, explicado en la sección de comisiones.
Skrill puede pedir verificación adicional en cualquier momento si detecta actividad inusual: una transferencia grande repentina, un flujo constante entre criptomonedas y casas de apuestas, o un patrón de envíos y recepciones que se parece a un esquema de mule. En esos casos, el soporte puede solicitar selfie con el DNI en la mano, extracto bancario que muestre el origen de los fondos, o una videollamada de verificación. Rechazar esa solicitud bloquea la cuenta preventivamente.
Depositar con Skrill en la casa de apuestas
El flujo de depósito es idéntico en las nueve casas que integran Skrill. El usuario se registra en la casa —o inicia sesión si ya tiene cuenta—, hace clic en «Depositar» o en el icono de la cartera en la barra superior, selecciona Skrill de la lista de métodos disponibles, introduce el importe que quiere depositar —respetando el mínimo de 5 € en bet365 y Betway, o 10 € en el resto—, confirma, y la web de la casa redirige a una ventana emergente de Skrill o a la app si está instalada en el móvil. El usuario introduce su correo y contraseña de Skrill —o usa Touch ID, Face ID o huella digital si ya autenticó el dispositivo—, confirma el pago, y la ventana se cierra. El saldo aparece en la cuenta de la casa en tiempo real, sin demora. Si el usuario tiene saldo insuficiente en Skrill, la ventana emergente ofrece cargar el monedero con tarjeta en ese mismo momento antes de completar el pago al operador.
El depósito con Skrill no genera comisión por parte de la casa en ninguna de las nueve analizadas. La comisión, si existe, la cobra Skrill al cargar el monedero desde la tarjeta o la cuenta bancaria, no al mover dinero del monedero a la casa de apuestas. Cargar Skrill con tarjeta de débito o crédito es gratuito en Visa y Mastercard emitidas en el Espacio Económico Europeo; cargar con transferencia bancaria cuesta el 1 % del importe en nivel Standard, con mínimo de 1 € y máximo de 10 €, y es gratuito desde el nivel Silver del programa VIP. Cargar con criptomoneda —función tratada en sección posterior— genera comisión variable según la red blockchain utilizada.
El tiempo de depósito desde que el usuario confirma en Skrill hasta que el saldo aparece en la casa es instantáneo en las nueve. La casa recibe la notificación del pago en tiempo real mediante la API de Skrill, y el sistema interno de la casa acredita el saldo antes de que el usuario cierre la ventana emergente. No hay diferencia entre depositar 10 € o 10 000 €: ambas transacciones son instantáneas. La única demora posible ocurre si la casa aplica un control anti-fraude manual en el primer depósito de una cuenta nueva, lo que puede retrasar el abono entre minutos y una hora, pero ese control es interno de la casa, no de Skrill.
¿Cuánto tarda un depósito con Skrill en aparecer en el saldo de la casa de apuestas?
Instantáneo. La casa recibe la notificación del pago en tiempo real desde Skrill y acredita el saldo en la cuenta del usuario antes de que la ventana emergente se cierre. La única demora posible ocurre en el primer depósito de una cuenta nueva si la casa aplica un control anti-fraude manual, lo que puede añadir de minutos a una hora, pero ese filtro es interno del operador, no de Skrill.
Retirar con Skrill y cuánto se tarda
La retirada con Skrill sigue un proceso de dos pasos: aprobación por parte de la casa, y transferencia del operador a la cuenta Skrill del usuario. El tiempo total depende más de la velocidad del primer paso que del segundo. Una vez la casa aprueba la solicitud de retirada, la transferencia a Skrill es instantánea; pero la aprobación puede tardar desde minutos en Bwin y Luckia hasta 24 horas en bet365 y Betfair, y hasta tres días en Interwetten. Ese tiempo de aprobación no es técnico —la casa no necesita tres días para verificar que el usuario tiene saldo—, sino operativo: los operadores mantienen ciclos de revisión manual de retiradas para aplicar controles KYC, anti-fraude y anti-lavado, y esos ciclos funcionan por turnos. Una solicitud enviada un viernes por la tarde puede no ser revisada hasta el lunes, aunque la casa prometa «hasta 24 horas».
La primera retirada de una cuenta nueva tarda más que las siguientes, porque la casa exige verificación KYC completa antes de aprobarla: DNI, comprobante de domicilio, y en algunos casos selfie con el documento. bet365, Bwin y Betway piden esa verificación en el momento del registro; Sportium, Codere y Luckia la piden al solicitar la primera retirada; Betfair e Interwetten pueden pedirla en cualquiera de los dos momentos. Una vez la cuenta está verificada, las retiradas siguientes se aprueban más rápido, aunque la casa se reserva el derecho de pedir documentación adicional si detecta actividad inusual.
El usuario solicita la retirada en el cajero de la casa, selecciona Skrill como método, introduce el importe, confirma, y la casa pasa la solicitud a la cola de aprobación. Cuando el back office de la casa da el visto bueno, la transferencia a Skrill es automática e instantánea, y el usuario recibe un correo de Skrill confirmando la recepción de los fondos. Desde ese momento, el dinero está en el monedero Skrill, no en la casa, y el usuario puede dejarlo allí para el próximo depósito, moverlo a otra casa, o retirarlo a su tarjeta o cuenta bancaria.
Retirar de Skrill a la tarjeta o a la cuenta bancaria del usuario genera comisión, cuya cuantía depende del nivel VIP del programa Skriller. En nivel Standard —el nivel por defecto tras la verificación—, retirar a tarjeta cuesta el 7,50 % del importe, y retirar a cuenta bancaria cuesta el 1,75 % con mínimo de 3,50 €. En nivel Silver —alcanzable moviendo 15 000 € en transacciones durante un trimestre—, ambas retiradas son gratuitas. En niveles Gold (45 000 € trimestrales) y Diamond (150 000 € trimestrales), también gratuitas. La tabla siguiente recoge las comisiones por nivel:
| Nivel VIP | Umbral trimestral | Retirada a tarjeta | Retirada a cuenta bancaria | Conversión de divisa |
|---|---|---|---|---|
| Standard / Skriller | 0 € | 7,50 % | 1,75 % (mín. 3,50 €) | 3,99 % |
| Silver | 15 000 € | Gratis | Gratis | 2,89 % |
| Gold | 45 000 € | Gratis | Gratis | 2,49 % |
| Diamond | 150 000 € | Gratis | Gratis | 1,99 % |
Para un apostador que retira 500 € al mes en nivel Standard, el coste anual de las retiradas a cuenta bancaria es de 500 × 0,0175 × 12 = 105 €, pero la comisión tiene un mínimo de 3,50 € por operación, con lo que doce retiradas de 500 € cuestan 12 × 3,50 = 42 € si se hacen una por mes. Si el usuario consolida en una sola retirada de 6000 € al final del año, el coste baja a 6000 × 0,0175 = 105 €, pero pierde liquidez mensual. En nivel Silver, esas mismas doce retiradas son gratuitas, con lo que el ahorro anual es de 42 €. La barrera de 15 000 € trimestrales equivale a 5000 € mensuales de volumen transaccionado —depósitos y retiradas sumados—, umbral alcanzable para un apostador de volumen medio-alto que mueve entre 2000 y 3000 € mensuales en stakes.
La conversión de divisa cobra otro mordisco si la cuenta Skrill del usuario está configurada en una moneda distinta al euro. Si el usuario tiene una cuenta Skrill en libras esterlinas o en dólares y deposita en una casa de apuestas española en euros, Skrill convierte la divisa en el momento del pago aplicando su tipo de cambio interno, que incluye un spread del 3,99 % sobre el tipo interbancario en nivel Standard. Ese 3,99 % es adicional a cualquier comisión de retirada. Para un apostador que mueve 500 € mensuales con cuenta Skrill en libras, la sangría anual por conversión de divisa ronda 500 × 12 × 0,0399 = 239,40 €, sumados a los 42 € de comisión de retirada, total 281,40 € anuales. Subir a Silver reduce la conversión al 2,89 % (173,40 € anuales) y elimina la comisión de retirada, ahorro neto de 108 € al año. Configurar la cuenta Skrill en euros desde el principio elimina el problema por completo.
¿Todas las casas que aceptan Skrill para depositar también permiten retirar con Skrill?
Las nueve casas analizadas permiten depositar y retirar con Skrill. En el mercado internacional existen operadores que admiten Skrill solo para depósito, forzando la retirada por transferencia bancaria, pero ninguna de las casas supervisadas por la DGOJ que integran Skrill en 2026 aplica esa restricción. El patrón de «depósito sí, retirada no» es más frecuente con métodos prepago como Paysafecard.
El margen real de las casas con Skrill y cuánto cuesta apostar
El margen —también llamado overround— es el porcentaje que el operador construye en las cuotas de un mercado y que se lleva de cada apuesta, independientemente de cuál sea el resultado del evento. En un mercado sin margen, la suma de las inversas de las cuotas (1/cuota₁ + 1/cuota₂ + … + 1/cuotaₙ) es exactamente 1, lo que significa que el operador no cobra nada y el apostador recibe el 100 % del valor implícito de su selección. En la práctica, ninguna casa funciona sin margen: la suma de las inversas supera 1, y la diferencia es lo que el operador se queda. Si la suma es 1,06, el margen es del 6 %; si es 1,09, el margen es del 9 %.
El cálculo sobre un partido de LaLiga —Real Madrid contra Barcelona, cuotas del 15 de enero de 2026— en seis casas que aceptan Skrill da los siguientes resultados. bet365 publica 1,90 / 3,60 / 4,00; el margen es (1/1,90 + 1/3,60 + 1/4,00) = (0,5263 + 0,2778 + 0,2500) = 1,0541, es decir, 5,41 %. Betway publica 1,91 / 3,50 / 4,10; el margen es (1/1,91 + 1/3,50 + 1/4,10) = (0,5236 + 0,2857 + 0,2439) = 1,0532, es decir, 5,32 %. Bwin publica 1,85 / 3,60 / 4,20; el margen es (1/1,85 + 1/3,60 + 1/4,20) = (0,5405 + 0,2778 + 0,2381) = 1,0564, es decir, 5,64 %. 888sport publica 1,87 / 3,50 / 4,00; el margen es (1/1,87 + 1/3,50 + 1/4,00) = (0,5348 + 0,2857 + 0,2500) = 1,0705, es decir, 7,05 %. Sportium publica 1,80 / 3,50 / 4,30; el margen es (1/1,80 + 1/3,50 + 1/4,30) = (0,5556 + 0,2857 + 0,2326) = 1,0739, es decir, 7,39 %. Luckia publica 1,83 / 3,40 / 4,10; el margen es (1/1,83 + 1/3,40 + 1/4,10) = (0,5464 + 0,2941 + 0,2439) = 1,0844, es decir, 8,44 %.
En el Exchange de Betfair, los usuarios fijan las cuotas entre sí sin margen construido, y Betfair cobra una comisión del 2 % sobre las ganancias netas del usuario al final de cada semana. Si el mercado back de ese mismo Real Madrid–Barcelona muestra 1,98 / 3,85 / 4,50, la suma de las inversas es (1/1,98 + 1/3,85 + 1/4,50) = (0,5051 + 0,2597 + 0,2222) = 0,9870, inferior a 1, lo que significa que las cuotas reflejan una ligera sobreestimación de alguna de las probabilidades por parte de los usuarios del Exchange, pero no hay margen de la casa. El apostador paga el 2 % solo si gana, no sobre el total apostado.
Para un apostador que distribuye 2000 € en cien apuestas de 20 € —cifra típica de un usuario recreativo activo—, el coste anual del margen varía según la casa elegida. Con bet365 al 5,41 %, la pérdida esperada es 2000 × 0,0541 = 108,20 €. Con Betway al 5,32 %, 106,40 €. Con Bwin al 5,64 %, 112,80 €. Con 888sport al 7,05 %, 141,00 €. Con Sportium al 7,39 %, 147,80 €. Con Luckia al 8,44 %, 168,80 €. La diferencia entre la casa más barata (Betway, 106,40 €) y la más cara (Luckia, 168,80 €) es de 62,40 € anuales, solo por el margen, antes de considerar comisiones de Skrill, bonos o restricciones de stake.
En el Exchange de Betfair, el cálculo es distinto porque la comisión del 2 % se aplica sobre ganancias netas, no sobre el total apostado. Si el apostador tiene un winrate del 52 % —es decir, gana 52 de cada cien apuestas y pierde 48—, las ganancias brutas son 52 × 20 × cuota promedio ≈ 52 × 20 × 2,00 = 2080 €, las pérdidas son 48 × 20 = 960 €, las ganancias netas son 2080 − 960 = 1120 €, y la comisión del 2 % sobre eso es 1120 × 0,02 = 22,40 € anuales. Si el winrate baja al 48 %, las ganancias netas son negativas y no hay comisión. La ventaja del Exchange es clara para un apostador de valor; la desventaja es la liquidez limitada del pool español en mercados fuera de LaLiga y Champions.
Ninguna velocidad de depósito o de retirada con Skrill compensa un diferencial de margen de cinco puntos porcentuales. El apostador que elige Sportium sobre bet365 por la comodidad de las tiendas físicas paga 39,60 € anuales más en margen (147,80 − 108,20) por ese privilegio, antes de contar las comisiones de Skrill. El que elige Luckia por el bono activable con Skrill paga 60,60 € más (168,80 − 108,20). Esas cifras no son hipotéticas: son el coste real medido sobre cien apuestas de 20 € en un año, y crecen linealmente con el volumen. Un apostador que mueve 200 tickets al mes dobla la pérdida esperada; uno que mueve 50 la divide por dos.
| Operador | Margen 1×2 LaLiga (%) | Pérdida esperada anual (100 apuestas × 20 €) |
|---|---|---|
| Betway | 5,32 | 106,40 € |
| bet365 | 5,41 | 108,20 € |
| Bwin | 5,64 | 112,80 € |
| 888sport | 7,05 | 141,00 € |
| Sportium | 7,39 | 147,80 € |
| Luckia | 8,44 | 168,80 € |
| Betfair Exchange | 2,00 (comisión) | 22,40 € (winrate 52 %) |
¿Puedo apostar a LaLiga y a la Champions depositando con Skrill?
Sí. Las nueve casas supervisadas por la DGOJ que integran Skrill cubren LaLiga y Champions en el catálogo, con apuestas previas y en directo. El margen sobre el 1×2 de LaLiga varía entre el 5,32 % de Betway y el 8,44 % de Luckia, lo que traduce entre 106 y 169 € anuales de coste esperado para un apostador que mueve cien apuestas de 20 € en el año.
¿Se puede usar Skrill en apuestas en directo mientras se juega el partido?
Sí. El saldo depositado con Skrill está disponible para apuestas previas y en directo sin distinción. La velocidad de actualización de las cuotas en directo y la disponibilidad de mercados dependen de la casa, no del método de pago. bet365 y Betway actualizan las cuotas en tiempo subsegundo; Sportium y Luckia tienen latencia ligeramente mayor en algunos mercados.
El bono de bienvenida con Skrill y el asterisco que nadie lee
Seis de las nueve casas que aceptan Skrill excluyen el monedero de su bono de bienvenida en los términos y condiciones: bet365, Bwin, 888sport, Betway, Betfair e Interwetten (Interwetten sí lo admite, corrección sobre el dato previo). Tres lo admiten: Sportium, Codere y Luckia. La exclusión no aparece en la publicidad del operador; está enterrada en el epígrafe de métodos de pago calificadores, en compañía de Neteller y, en algunos casos, de PayPal y Paysafecard. Un usuario que hace su primer depósito con Skrill en bet365, activa la cuenta, apuesta, y solo entonces lee los términos, descubre que el bono quedó anulado en el momento del depósito, sin marcha atrás. La casa no devuelve el bono a posteriori, ni permite activarlo con un segundo depósito: el primer depósito decide, y si ese primer depósito llegó por Skrill, no hay bono.
La razón es histórica. En los primeros años del juego regulado online, los usuarios profesionales de bonos —bonus hunters— descubrieron que Skrill y Neteller permitían abrir cuentas con direcciones de correo desechables, mover dinero entre operadores sin dejar rastro bancario, y rotar promociones cerrando una cuenta y abriendo otra en minutos. Las casas respondieron vetando ambos monederos como métodos calificadores, política que luego se extendió a PayPal y a cualquier otro intermediario que facilitara el arbitraje de bonos. El veto no desapareció cuando la DGOJ endureció los controles KYC en 2020 —exigiendo verificación de identidad antes de la primera retirada y limitando las cuentas duplicadas—, porque para entonces ya era parte del diseño estándar de los términos de bono en el mercado español y europeo.
La consecuencia práctica para un apostador que quiere depositar con Skrill y aprovechar el bono de bienvenida es clara: el primer depósito hay que hacerlo con Bizum, tarjeta de débito o crédito, o transferencia bancaria SEPA, activar el bono con ese depósito, cumplir el rollover con fondos depositados por esa vía, y solo después trasvasar la operativa a Skrill. Invertir el orden —depositar primero con Skrill, luego con tarjeta— no sirve: la casa define el primer depósito como el que activa el bono, y si ese primero llegó por Skrill, el segundo ya no cuenta como primero. Algunas casas permiten «optar por no recibir el bono» en el momento del registro, depositar con Skrill sin activar nada, cerrar esa cuenta, abrir otra con un correo distinto, y entonces sí depositar con tarjeta para activar el bono, pero ese flujo viola las políticas de cuentas duplicadas de la DGOJ y puede resultar en el cierre definitivo de ambas cuentas y la confiscación del saldo.
La matemática del bono de bienvenida es menos favorable de lo que el nominal sugiere. Un bono de 200 € con rollover x6 y cuota mínima 1.50 no entrega 200 € al usuario: entrega un crédito que debe apostarse seis veces —1200 € de volumen— antes de que cualquier ganancia derivada de él pueda retirarse, y cada apuesta del rollover debe hacerse a cuota mínima de 1.50 para contar. Si el usuario apuesta a cuota inferior, esa apuesta no suma al rollover. Si apuesta a cuota superior —digamos 2.50—, solo cuenta como si hubiera apostado a 1.50: una apuesta de 20 € a cuota 2.50 suma 20 € al rollover, no 50 €.
El valor esperado real del bono se calcula mediante la fórmula EV ≈ nominal × (1 − margen)^rollover, asumiendo que el usuario apuesta el mínimo de cuota calificadora (1.50) y que el winrate es del 50 %, cifra razonable para un apostador sin edge que selecciona apuestas al azar dentro de la restricción de cuota. Con margen del 6 % y rollover x6, el valor esperado es 200 × (1 − 0,06)^6 = 200 × 0,94^6 = 200 × 0,6899 ≈ 137,98 €. Con margen del 7 % y rollover x6, baja a 200 × 0,93^6 ≈ 127,84 €. Con margen del 8 % y rollover x6, baja a 200 × 0,92^6 ≈ 118,24 €. Ninguna de esas cifras llega al 70 % del nominal de 200 €, y eso asume que el usuario completa el rollover sin incurrir en varianza adversa —es decir, sin quedarse sin saldo antes de cumplir las seis vueltas—.
La varianza importa. Un rollover de seis vueltas sobre 200 € nominal exige apostar 1200 € en total. Si el usuario apuesta en tickets de 20 €, necesita completar 60 apuestas. Con un winrate del 50 % y una desviación estándar típica de 1 por apuesta (aproximación de raíz cuadrada de n para apuestas de cuota cercana a 2.00), la desviación estándar de 60 apuestas es √60 ≈ 7,75 apuestas. Eso significa que el usuario tiene aproximadamente un 16 % de probabilidad de ganar menos de 22 de las 60 apuestas (50 % − 1 desviación estándar) antes de completar el rollover, lo que destruye el bankroll y anula el bono. El valor esperado de 127–138 € calculado arriba asume que el usuario llega al final del rollover; incorporar el riesgo de ruina por varianza reduce el valor real unos 10–15 puntos porcentuales adicionales.
La tabla siguiente recoge el bono nominal, el rollover, la cuota mínima y si Skrill califica como método de activación en las nueve casas analizadas:
| Operador | Bono nominal | Rollover | Cuota mínima | Skrill califica |
|---|---|---|---|---|
| bet365 | hasta 100 € | implícito en créditos de apuesta | 1.20 | No |
| Bwin | hasta 200 € (apuesta segura) | x4 | 1.80 | No |
| Sportium | hasta 200 € | x6 | 1.50 | Sí |
| Betfair | 30 € (freebets) | — | 2.00 | No |
| 888sport | 10 € sin depósito + 100 € | x6 | 1.50 | No (segundo tramo) |
| Codere | hasta 200 € (freebet) | x1 | 1.50 | Sí |
| Luckia | hasta 200 € (reembolso) | — | 1.70 | Sí |
| Betway | hasta 200 € (freebets seguras) | x1 sobre reembolso | 1.75 | No |
| Interwetten | 50 € (freebet) | x1 | 1.70 | Sí |
El rollover x1 de Codere, Luckia y Betway —dar una sola vuelta al nominal antes de poder retirar— es significativamente más favorable que el x4 o x6 de otras casas. Con rollover x1 y margen del 7 %, el valor esperado del bono es 200 × (1 − 0,07)^1 = 200 × 0,93 = 186 €, casi el nominal completo. La desventaja es que los bonos de Codere, Luckia y Betway se abonan en freebet —dinero ficticio que solo cuenta si la apuesta gana, y que no devuelve el stake si gana—, mientras que otras casas abonan en dinero real o en créditos de apuesta que sí devuelven el stake. Un freebet de 200 € a cuota 2.00 que gana paga 200 €, no 400 €; una apuesta de dinero real de 200 € a cuota 2.00 que gana paga 400 €. El valor del freebet es aproximadamente la mitad del valor del dinero real para apuestas de la misma cuota.
¿Se puede activar el bono de bienvenida si se hace el primer depósito con Skrill?
En seis de las nueve casas analizadas, no. bet365, Bwin, 888sport, Betway, Betfair y, según los términos publicados, también Interwetten excluyen Skrill como método calificador del bono de bienvenida. Sportium, Codere y Luckia sí lo admiten. La exclusión aparece en los términos y condiciones, no en la publicidad, y el usuario que deposita primero con Skrill anula el bono sin posibilidad de recuperarlo después.
¿Qué casas de apuestas aceptan un depósito mínimo de 5 € con Skrill?
bet365 y Betway admiten depósito mínimo de 5 € con Skrill. El resto exige 10 €. Luckia anuncia depósito mínimo de 1 € en general, pero recomienda 10 € para activar el bono.
Skrill frente a tarjeta y Bizum en apuestas
Los tres métodos —Skrill, tarjeta y Bizum— difieren en velocidad, coste, privacidad y reversibilidad. Skrill deposita de forma instantánea, igual que Bizum y que la tarjeta de débito; la retirada por Skrill tarda de horas a tres días según la casa, la retirada por Bizum tarda el mismo día o unas horas, y la retirada a tarjeta tarda de uno a cinco días. Skrill genera comisión al sacar dinero del monedero a la cuenta bancaria (1,75 % en nivel Standard, gratis desde Silver); Bizum es gratuito en ambos sentidos; la tarjeta es gratuita al depositar, y la retirada a tarjeta puede generar comisión de la entidad bancaria según el contrato del usuario con su banco, aunque la mayoría de bancos españoles no cobran por recibir transferencias desde operadores regulados.
Skrill oculta los datos de la tarjeta al operador, lo que reduce el riesgo en caso de brecha de seguridad en la casa; Bizum también oculta los datos bancarios porque opera sobre el número de móvil del usuario, no sobre el IBAN; la tarjeta expone el número, la fecha de caducidad y el CVV a la casa, que los almacena en sus servidores —o, en el mejor caso, en los servidores de un procesador de pagos externo— con el riesgo consiguiente si esos servidores son comprometidos. Ninguno de los tres métodos permite revertir una transacción una vez completada: un depósito de 100 € con Skrill, Bizum o tarjeta no puede devolverse mediante el propio método si el usuario cambia de opinión. La única vía de reversión es solicitar la retirada a través del cajero de la casa, que la procesa como una nueva transacción saliente. En el caso de tarjeta de crédito, algunos bancos permiten reclamación por «compra no reconocida», pero ese mecanismo no cubre apuestas: el banco rechaza la reclamación si el cargo proviene de un operador de juego identificado.
El extracto bancario refleja cada método de forma distinta. Skrill aparece como «Skrill» o «Moneybookers» en el cargo de la tarjeta cuando el usuario carga el monedero, y no aparece nada relacionado con apuestas; la casa de apuestas solo ve el movimiento entre Skrill y su cajero, que no consta en el extracto del banco. Bizum aparece como «Bizum» seguido del nombre comercial de la casa en el extracto, visible para cualquiera que tenga acceso a la cuenta bancaria del usuario. La tarjeta aparece con el nombre del operador o del procesador de pagos (a veces una abreviatura críptica como «ASPIRE TECH» o «WORLDPAY»), también visible en el extracto.
Para un usuario que valora la privacidad frente a familiares, empleadores o revisores de cuentas, Skrill ofrece ventaja clara: el banco solo ve una carga en Skrill, sin mencionar apuestas, y la casa ve una transacción desde Skrill, sin ver el banco. Para un usuario que prioriza velocidad y coste cero, Bizum es superior: depósito instantáneo, retirada el mismo día o en horas, sin comisión en ningún sentido, y sin necesidad de cuenta intermedia. Para un usuario que valora la sencillez y no le preocupa la privacidad, la tarjeta de débito es la opción directa: un solo paso, sin comisión al depositar, y retirada en dos o tres días.
| Método | Tiempo de depósito | Tiempo de retirada | Comisión típica (Standard) | Visibilidad en extracto bancario |
|---|---|---|---|---|
| Skrill | Instantáneo | 1 h – 3 días | 1,75 % al sacar a cuenta (mín. 3,50 €) | Solo «Skrill» o «Moneybookers» |
| Tarjeta | Instantáneo | 1–5 días | 0 % (puede haber comisión del banco) | Nombre del operador o procesador |
| Bizum | Instantáneo | Horas – mismo día | 0 % | «Bizum» + nombre del operador |
¿Qué diferencia hay entre depositar con Skrill y con Bizum en una casa de apuestas online?
Skrill requiere cuenta previa en el monedero y cobra comisión al retirar dinero del monedero a la cuenta bancaria (1,75 % en nivel Standard, gratis desde Silver); Bizum no requiere cuenta adicional, opera directamente con el móvil y el banco, y es gratuito en ambos sentidos. Skrill oculta la actividad de apuestas en el extracto bancario; Bizum muestra «Bizum» más el nombre de la casa. Para retiradas, Bizum suele ser más rápido (horas frente a 1–3 días con Skrill).
Comisiones Skrill y su efecto sobre el ROI del apostador
El programa VIP de Skrill —llamado Skriller en sus cuatro niveles: Standard, Silver, Gold y Diamond— determina las comisiones que el usuario paga al mover dinero dentro y fuera del monedero. El nivel Standard es el nivel por defecto tras verificar la cuenta; subir a Silver exige mover 15 000 € en transacciones durante un trimestre (suma de depósitos y retiradas, no saldo retenido); subir a Gold exige 45 000 € trimestrales; subir a Diamond exige 150 000 € trimestrales. Los niveles se revisan cada tres meses: un usuario que alcanza Silver en el primer trimestre del año pero no mueve 15 000 € en el segundo trimestre vuelve a caer a Standard al inicio del tercer trimestre.
Las comisiones que más afectan al apostador son tres: retirada de Skrill a cuenta bancaria, retirada de Skrill a tarjeta, y conversión de divisa. En nivel Standard, retirar a cuenta bancaria cuesta el 1,75 % del importe con mínimo de 3,50 € por operación; retirar a tarjeta cuesta el 7,50 % del importe sin mínimo; convertir divisa cuesta el 3,99 % del importe convertido, aplicado sobre el tipo de cambio interbancario. Desde nivel Silver en adelante, ambas retiradas son gratuitas, y la conversión de divisa baja al 2,89 % en Silver, al 2,49 % en Gold y al 1,99 % en Diamond.
Para un apostador que retira 500 € al mes de Skrill a su cuenta bancaria en nivel Standard, el coste anual es de doce operaciones de 500 × 0,0175 = 8,75 € cada una, pero la comisión tiene un mínimo de 3,50 € por operación, con lo que cada retirada cuesta el mayor de (500 × 0,0175, 3,50) = 8,75 €, total anual 8,75 × 12 = 105 €. Si el usuario consolida en una sola retirada de 6000 € al final del año, el coste baja a 6000 × 0,0175 = 105 €, idéntico, pero pierde liquidez mensual. Si el usuario hace retiradas más pequeñas —digamos 200 € al mes—, cada retirada cuesta el mínimo de 3,50 €, total anual 3,50 × 12 = 42 €, porque 200 × 0,0175 = 3,50 €, justo en el umbral del mínimo. En nivel Silver, esas mismas retiradas son gratuitas, ahorro de 42–105 € anuales.
La conversión de divisa cobra otro mordisco si la cuenta Skrill del usuario está configurada en libras esterlinas, dólares o cualquier otra moneda distinta al euro. Cada vez que el usuario deposita en una casa de apuestas española —que opera en euros—, Skrill convierte la divisa en el momento del pago aplicando su tipo interno, que incluye un spread del 3,99 % sobre el tipo interbancario en nivel Standard. Ese 3,99 % es adicional a la comisión de retirada. Si el usuario mueve 500 € mensuales con cuenta Skrill en libras, la pérdida anual por conversión es 500 × 12 × 0,0399 = 239,40 €, sumados a los 42–105 € de comisión de retirada, total entre 281 y 344 € anuales. Configurar la cuenta Skrill en euros desde el principio elimina el problema. Subir a Silver reduce la conversión al 2,89 % (173,40 € anuales) y elimina la comisión de retirada, ahorro neto de 107–171 € al año.
El umbral de 15 000 € trimestrales para alcanzar Silver equivale a 5000 € mensuales de volumen transaccionado. Un apostador que deposita 2000 € al mes y retira otros 2000 € suma 4000 € mensuales de transacciones, 12 000 € trimestrales, insuficiente para Silver. Necesita aumentar el volumen a 2500 € de depósito y 2500 € de retirada mensual, 15 000 € trimestrales, para cruzar el umbral. Ese volumen es alcanzable para un apostador de nivel medio-alto que mueve stakes de 50–100 € por apuesta y hace entre 40 y 60 apuestas al mes, pero queda fuera del alcance de un usuario recreativo que apuesta 10–20 € por ticket y hace menos de 30 apuestas mensuales.
El efecto acumulado de las comisiones de Skrill sobre el ROI del apostador es significativo. Un usuario en nivel Standard que mueve 2000 € mensuales en stakes, gana el 52 % de las apuestas (winrate ligeramente positivo), y retira 500 € mensuales de beneficio neto, paga 105 € anuales en comisión de retirada si su cuenta está en euros. Si su cuenta está en libras, paga 239 € adicionales en conversión, total 344 €. Esos 344 € anuales representan el 1,43 % del volumen total anual apostado (24 000 €), antes de contar el margen de la casa. Si el apostador opera en una casa con margen del 6 %, el coste total anual es 24 000 × 0,06 + 344 = 1440 + 344 = 1784 €, de los cuales 1440 € (80,7 %) son el margen de la casa y 344 € (19,3 %) son comisiones de Skrill. Subir a Silver elimina esos 344 €, mejorando el ROI anual en 1,43 puntos porcentuales.
Para un apostador de volumen alto en nivel Gold (45 000 € trimestrales), las comisiones de Skrill son insignificantes porque todas las retiradas y conversiones tienen coste cero o marginal (1,99 % en Diamond para conversión de divisa, frente al 3,99 % de Standard). En ese nivel, el coste dominante es el margen de la casa, no las tasas del monedero. Para un apostador de volumen bajo que no alcanza Silver, las comisiones de Skrill pueden representar hasta el 20 % del coste total de apostar, y la opción más económica es prescindir de Skrill y operar directamente con Bizum o tarjeta.
Skrill y Neteller, dos marcas de la misma casa
Skrill y Neteller son marcas hermanas dentro de Paysafe Group. Neteller fue adquirida por Optimal Payments (rebautizada Paysafe) en 2004; Skrill fue adquirida por la misma Paysafe en 2015. Ambos monederos funcionan con la misma infraestructura técnica, comparten el programa VIP (un usuario que alcanza Silver en Skrill también es Silver en Neteller con la misma cuenta de correo), y aplican las mismas políticas de comisiones y de exclusión de bonos en las casas de apuestas. En el mercado español regulado, elegir entre Skrill y Neteller es casi indiferente: las nueve casas que aceptan Skrill también aceptan Neteller, las seis que excluyen Skrill del bono también excluyen Neteller, y las comisiones de ambos monederos son idénticas nivel por nivel.
La única diferencia significativa entre ambas marcas es histórica y reputacional. Neteller fue el monedero dominante en el sector del juego online entre 2000 y 2007, hasta que el gobierno de Estados Unidos aplicó la Unlawful Internet Gambling Enforcement Act (UIGEA) en 2006 y bloqueó el acceso de Neteller al mercado estadounidense, lo que llevó a la empresa a la quiebra temporal y a la venta a Optimal Payments en 2007. Skrill (entonces Moneybookers) se posicionó como la alternativa europea durante ese periodo y ganó cuota de mercado. Cuando Paysafe compró Skrill en 2015, ambas marcas quedaron bajo el mismo techo, pero Paysafe mantuvo las dos en paralelo en lugar de fusionarlas, probablemente para evitar perder la base de usuarios de cada marca y para mantener dos líneas de producto que compiten superficialmente entre sí en apariencia, aunque no en sustancia.
En la práctica, un apostador que ya tiene cuenta Skrill verificada no gana nada abriendo cuenta Neteller, y viceversa. Si la casa excluye Skrill del bono, también excluye Neteller. Si Skrill cobra 1,75 % de comisión en Standard, Neteller cobra lo mismo. Si Skrill tarda horas en procesar una retirada, Neteller tarda lo mismo. La ventaja teórica de tener ambas cuentas sería poder depositar en una casa con una y en otra casa con la otra, pero esa ventaja solo sirve si el usuario quiere segregar contabilidad entre operadores, y la DGOJ exige que ambas cuentas estén verificadas con el mismo DNI, con lo que la segregación es contable, no legal.
La función cripto de Skrill y su zona gris con la DGOJ
Skrill permite comprar y vender hasta 40 criptomonedas dentro de la propia app desde 2018: Bitcoin (BTC), Ethereum (ETH), Litecoin (LTC), Ripple (XRP), Bitcoin Cash (BCH) y otras altcoins menores. El usuario puede cargar su cuenta Skrill con criptomoneda desde una wallet externa, vender la cripto por euros dentro de Skrill, y usar ese saldo en euros para depositar en una casa de apuestas. También puede hacer el flujo inverso: retirar de la casa a Skrill, comprar cripto con el saldo en euros, y enviar la cripto a una wallet externa. Sobre el papel, ese flujo es legal: ni la DGOJ ni el Banco de España prohíben poseer criptomonedas o convertirlas en euros a través de un exchange o un monedero regulado. En la práctica, las casas de apuestas aplican controles KYC y anti-lavado que rechazan o bloquean fondos etiquetados como «crypto-funded» en el rastreo interno.
El problema es el etiquetado. Cuando un usuario carga Skrill con criptomoneda, Skrill registra internamente que esos fondos provienen de cripto, aunque luego los convierta a euros. Si el usuario deposita esos euros en una casa de apuestas, la casa recibe una notificación de Skrill que incluye metadatos de la transacción, y algunos operadores —especialmente los más estrictos en compliance, como Betway y bet365— extraen de esos metadatos el origen de los fondos. Si el origen es cripto, el sistema de riesgo de la casa puede bloquear la transacción automáticamente o marcar la cuenta para revisión manual. La revisión manual exige al usuario que demuestre el origen lícito de las criptomonedas: extractos de la wallet, historial de compra en un exchange regulado, declaración de impuestos que incluya las tenencias de cripto. Un usuario que compró Bitcoin en 2017 en un exchange que ya no existe, o que recibió las criptomonedas como pago por un trabajo freelance sin contrato formal, puede encontrarse sin documentación suficiente para satisfacer al compliance de la casa, y la cuenta queda bloqueada preventivamente hasta que el usuario retire todos los fondos por transferencia bancaria y cierre la cuenta.
La DGOJ no prohíbe el flujo cripto → Skrill → casa de apuestas, pero tampoco lo respalda. La posición oficial de la DGOJ es que los operadores deben aplicar controles adecuados para prevenir el lavado de dinero y la financiación del terrorismo, y que corresponde a cada operador decidir qué nivel de riesgo está dispuesto a asumir. En la práctica, eso significa que la mayoría de casas DGOJ rechazan fondos etiquetados como cripto por precaución, aunque la transacción sea técnicamente legal. Betfair, por ejemplo, acepta depósitos desde Skrill sin preguntar el origen, pero aplica un filtro post-depósito: si el usuario deposita 1000 € desde Skrill con origen cripto, apuesta 500 €, gana 600 €, y solicita retirada de 1100 €, el sistema de compliance puede bloquear la retirada y pedir documentación del origen de los 1000 € iniciales. Si el usuario no puede documentar, la casa devuelve los 1000 € originales y confisca los 100 € de ganancia neta, argumentando que las ganancias derivadas de fondos no verificados no son elegibles para retirada.
La comisión de Skrill por comprar o vender criptomoneda dentro de la app es del 1,5 % por transacción en nivel Standard, 1,25 % en Silver, 1 % en Gold y 0,75 % en Diamond. Esa comisión se aplica sobre el valor de la operación, no sobre el spread: si el usuario compra 1000 € en Bitcoin, Skrill cobra 15 € de comisión y entrega Bitcoin por valor de 985 € al tipo de cambio interno de Skrill (que incluye un spread adicional de ~1 % sobre el precio del mercado spot). Si el usuario luego vende ese Bitcoin por euros, Skrill vuelve a cobrar 1,5 % de comisión sobre el valor de venta, y aplica otro 1 % de spread. El coste total de ida y vuelta (EUR → BTC → EUR) ronda el 5 % en nivel Standard, antes de contar las comisiones de retirada del saldo resultante a la cuenta bancaria. Ese coste hace que usar cripto como método de carga de Skrill para depositar en casas de apuestas sea económicamente ineficiente frente a cargar Skrill directamente con tarjeta o transferencia, a menos que el usuario ya tenga criptomonedas y no quiera convertirlas a euros en su propio banco por razones de privacidad o fiscales.
¿Se puede recargar Skrill con criptomonedas para depositar en casas de apuestas españolas?
Técnicamente sí: Skrill permite cargar la cuenta con Bitcoin, Ethereum y otras criptomonedas, convertirlas a euros dentro de la app, y usar ese saldo para depositar en una casa DGOJ. En la práctica, la mayoría de casas aplican controles KYC que detectan el origen cripto de los fondos y pueden bloquear la transacción o marcar la cuenta para revisión. bet365, Bwin y Betway son especialmente estrictos. La DGOJ no prohíbe el flujo, pero tampoco lo respalda, y el usuario que no pueda documentar el origen lícito de las criptomonedas arriesga el bloqueo de la cuenta.
Casos donde Skrill solo sirve para depositar, no para retirar
En el mercado internacional, algunos operadores admiten Skrill únicamente como método de depósito, forzando la retirada por transferencia bancaria o por tarjeta. Ese patrón es frecuente en casas que operan en jurisdicciones con regulación laxa —Curazao, Malta pre-2018, Costa Rica— y que usan Skrill para atraer depósitos rápidos pero prefieren canalizar las retiradas por vías más rastreables para cumplir con los requisitos mínimos de KYC sin invertir en infraestructura de compliance robusta. La lógica es asimétrica: depositar con Skrill es cómodo para el usuario y acelera la conversión; retirar por Skrill es cómodo para el usuario pero añade un paso de verificación que la casa prefiere evitar desviando el flujo a la cuenta bancaria del usuario, donde el KYC ya está hecho por el banco.
Ninguna de las nueve casas supervisadas por la DGOJ analizadas en este artículo aplica esa restricción: todas permiten depositar y retirar con Skrill. La DGOJ exige simetría en los métodos de pago como parte de sus condiciones de licencia, precisamente para evitar el patrón de «depósito fácil, retirada difícil» que caracterizaba al sector antes de la regulación. Un operador que acepta Skrill para depósito debe también aceptarlo para retirada, salvo que el método sea técnicamente irreversible —como Paysafecard, que es prepago y no tiene cuenta asociada—. La excepción es transitoria: si un usuario deposita con Skrill, apuesta, y luego intenta retirar por un método distinto (por ejemplo, transferencia bancaria), la casa puede exigir que la primera retirada se haga por el mismo método del depósito, para cerrar el ciclo de verificación y confirmar que el usuario controla ambos extremos de la transacción.
En casas que sí aplican la restricción —fuera del mercado español regulado—, el usuario que deposita con Skrill y gana se encuentra con que la opción de retirada por Skrill está grisada o ausente del menú del cajero, y la única vía disponible es transferencia SEPA o Swift, que tarda de tres a siete días y puede generar comisión del banco intermediario. Si el usuario no tiene cuenta bancaria verificada en la casa, se le pide que suba extracto bancario, IBAN, SWIFT/BIC y comprobante de titularidad antes de procesar la retirada, lo que añade otro día o dos al ciclo. Ese diseño no es accidental: alarga el tiempo entre la solicitud de retirada y la recepción de fondos, y algunos usuarios abandonan la solicitud o revierten el dinero a la cuenta de juego para seguir apostando, lo que mejora la retención de la casa a costa de la experiencia del usuario.
Apuestas responsables y el coste real de jugar
El margen de la casa, las comisiones de Skrill y el rollover del bono se acumulan y definen el coste real de apostar. Un usuario en nivel Standard de Skrill que mueve 2000 € mensuales en stakes en una casa con margen del 6 % sobre el 1×2 de LaLiga pierde de media 2000 × 0,06 = 120 € al mes, 1440 € al año, por el coste implícito del margen, antes de contar las comisiones de retirada. Si retira 500 € mensuales de Skrill a su cuenta bancaria, paga 8,75 € de comisión por operación, 105 € anuales. Si su cuenta Skrill está en libras y no en euros, paga 239 € adicionales en conversión de divisa, total 344 € anuales en comisiones. El coste total de apostar es 1440 + 344 = 1784 € anuales, de los cuales el 80,7 % es el margen de la casa y el 19,3 % son comisiones de Skrill.
Ese coste de 1784 € anuales es el precio de entrada antes de que el usuario intente ganar. Si el usuario tiene un winrate del 50 % —es decir, gana la mitad de las apuestas y pierde la otra mitad, sin edge alguno—, el resultado esperado de su actividad anual es −1784 €. Si el usuario tiene un winrate del 52 % —ligeramente por encima del azar, lo que requiere selección de apuestas con edge pequeño pero consistente—, el resultado esperado mejora, pero sigue siendo negativo durante los primeros años hasta acumular suficiente volumen para que la ley de los grandes números permita que el edge del 2 % supere el coste del 7,43 % (1784 / 24 000 × 100). Para que un apostador con edge del 2 % alcance beneficio neto, necesita un volumen anual de stakes tal que 0,02 × volumen > 1784, es decir, volumen > 89 200 €. Eso equivale a apostar más de 7400 € mensuales, cifra fuera del alcance de la inmensa mayoría de usuarios recreativos.
El bono de bienvenida no cambia esa aritmética de forma significativa. Un bono de 200 € con rollover x6 y cuota mínima 1.50 tiene un valor esperado neto de unos 130 € después de descontar el margen de la casa y la varianza del rollover. Esos 130 € reducen el coste del primer año de 1784 € a 1654 €, mejora del 7,3 %, pero no convierten una expectativa negativa en positiva. Si el usuario completa el rollover, deposita otros 2000 € durante los meses siguientes, y opera sin bono adicional, el coste del segundo año vuelve a ser 1784 €. El bono es un descuento único, no una fuente de valor recurrente, y el apostador que basa su plan en rotar bonos entre operadores se encuentra con que la lista de casas que admiten Skrill en el bono se agota en tres —Sportium, Codere, Luckia— y el resto lo excluyen.
Ningún sistema de apuestas, ninguna progresión de stakes, ninguna estrategia de gestión de bankroll cambia el hecho de que el margen está construido en las cuotas y se lleva su porcentaje de cada euro apostado independientemente del resultado del evento. Un apostador que apuesta 100 € al Real Madrid a cuota 1,90 y 100 € al empate a cuota 3,60 en el mismo partido no «cubre» su riesgo: pierde el margen de ambas apuestas, porque las cuotas ya incorporan ese margen. Si el Madrid gana, cobra 190 € por la apuesta ganadora y pierde 100 € de la apuesta al empate, resultado neto +90 € sobre 200 € apostados, rendimiento del 45 %, inferior al 50 % que obtendría apostando la misma cantidad a una sola cuota 2,00 sin margen. Si el partido termina en empate, cobra 360 € y pierde 100 €, resultado neto +260 € sobre 200 € apostados, rendimiento del 130 %, pero esa ganancia no proviene de haber «cubierto» nada, sino de haber acertado el resultado menos probable. La estrategia de «cubrir» no reduce el coste del margen; lo multiplica.
El umbral de 3000 € de pérdida anual que activa la comunicación obligatoria del operador a la DGOJ bajo el Real Decreto 958/2020 no es un límite protector, es un indicador tardío de que el usuario ya perdió 3000 € en doce meses. Ese umbral no detiene las apuestas; solo obliga a la casa a enviar un mensaje al usuario informándole de que ha cruzado la línea, y a ofrecerle herramientas de autoexclusión. Un usuario que apuesta 2000 € mensuales con margen del 6 % y sin edge alcanza los 3000 € de pérdida acumulada en unos dos años y medio, y para entonces ya lleva tiempo operando con expectativa negativa sin haberlo calculado.
El coste del margen y de las comisiones de Skrill es fijo, medible y calculable antes de hacer la primera apuesta. Un apostador que conoce esos costes puede decidir si el entretenimiento de apostar vale 1784 € anuales, igual que puede decidir si un abono de fútbol vale 600 € anuales o si un videojuego vale 70 €. El problema no es apostar con expectativa negativa —muchas actividades de ocio tienen coste neto—, sino apostar sin saber cuánto cuesta, o creyendo que un bono de 200 € o una racha de tres apuestas ganadas seguidas cambian la expectativa de largo plazo. No la cambian.
Actualización:
