
Casas de Apuestas con Licencia DGOJ — El Coste Real de la Regulación Española
 Available in United States
Operadores DGOJ activos en 2026 — 9 con licencia general de Apuestas y al menos una singular
Margen típico en LaLiga — Entre 5 % y 9 %; diferencia de 80–120 € al año en 100 apuestas de 20 €
Bono de bienvenida tras rollover — 25–35 % del nominal anunciado, no el 100 %
Tributación IRPF — Base general, tipos del 19 % al 47 %, casilla 304 del Modelo 100
Única licencia de Apuestas Cruzadas — Betfair, comisión del 2 % sobre ganancias netas
Una licencia DGOJ garantiza supervisión y protección legal, pero también incorpora costes que repercuten directamente en las cuotas y en las condiciones de juego. El margen en el 1×2 de LaLiga oscila entre el 5 % y el 9 % según el operador, lo que en 100 apuestas de 20 € al año representa una diferencia de 80 a 120 € entre el más caro y el más barato. Los bonos de bienvenida, vueltos a permitir tras la sentencia del Tribunal Supremo de abril de 2026, liberan entre el 25 % y el 35 % de su valor nominal una vez aplicados el rollover y la cuota mínima, no el importe publicitado. Las ganancias tributan en la base imponible general del IRPF al tipo marginal que corresponda —entre el 19 % y el 47 %—, y el apostador las declara en la casilla 304 del Modelo 100 sin que la casa retenga nada.
El mercado regulado español en 2026 está dominado por cinco grupos empresariales que controlan prácticamente todas las marcas visibles: Entain gestiona bwin, Betway y el 50 % de Sportium; Flutter Entertainment maneja Betfair y PokerStars; Evoke agrupa 888 y William Hill; Cirsa es el otro 50 % de Sportium; solo bet365, Winamax, Codere, Luckia y 1xBet España operan fuera de esa estructura de conglomerados. Una comparativa que presente estas marcas como competidoras independientes ignora que las cuotas y las políticas de cuenta se coordinan a nivel de grupo.
Qué es la DGOJ y qué garantiza a un apostador en España
La Dirección General de Ordenación del Juego es el organismo que supervisa el juego online en España bajo el marco de la Ley 13/2011, de regulación del juego. Operar con licencia DGOJ implica cumplir límites de apuestas combinadas, restricciones publicitarias, obligaciones de KYC (verificación de identidad), integración con el Registro General de Interdicciones de Acceso al Juego (RGIAJ) y pago de la tasa anual por licencia más un porcentaje sobre los ingresos brutos del operador. Esos costes se trasladan al apostador en forma de márgenes más altos que los observados fuera del mercado regulado.
Marco legal: Ley 13/2011 y la separación del mercado español
La Ley 13/2011 obliga a que todo operador de apuestas dirigido a residentes en España posea licencia española y opere desde un dominio .es con servidores localizables dentro de la jurisdicción nacional. La legislación separa el pool de liquidez español del pool internacional: un usuario de betfair.es solo cruza apuestas con otros usuarios españoles, no con el mercado global de betfair.com. Esta separación reduce la profundidad de mercado en las apuestas cruzadas y ensancha los spreads entre back y lay en ligas menores, pero permite al regulador aplicar medidas de protección al jugador que en el mercado internacional no existen, como el autoexclusión centralizada vía RGIAJ o el límite de depósito mensual configurable.
El Real Decreto 958/2020 modificó el régimen de bonos tras años de prohibición total: desde la sentencia del Tribunal Supremo de abril de 2026 los bonos de bienvenida están permitidos, pero solo para cuentas verificadas con 30 días de antigüedad. En la práctica, el bono que anuncia una creatividad no se activa al alta —se activa un mes después con KYC completo—, lo que altera el orden de prioridad entre operadores al comparar su oferta real.
Licencias generales y singulares — diferencias que importan
Obtener licencia de la DGOJ implica dos niveles: la licencia general de Apuestas —permiso para operar el negocio— y al menos una licencia singular que habilita una modalidad concreta. Las singulares disponibles en 2026 son Apuestas Deportivas de Contrapartida (el operador fija las cuotas y asume el riesgo), Apuestas Hípicas de Contrapartida, Otras Apuestas de Contrapartida (política, entretenimiento, eventos no deportivos), y Apuestas Cruzadas (el operador solo intermedia entre usuarios, no asume riesgo). Betfair es el único operador español con la singular de Apuestas Cruzadas —concedida por la DGOJ en 2019—, lo que explica que betfair.es sea la única plataforma regulada donde se puede hacer lay (apostar en contra) y trading deportivo con comisión del 2 % sobre ganancias netas.
Un operador con licencia general pero sin singular deportiva puede ofrecer casino y póker, pero no apuestas. Un operador con singular de Deportivas de Contrapartida no puede ofrecer Exchange sin la singular de Apuestas Cruzadas. Esa estructura de permisos fragmenta el mercado y protege posiciones de monopolio donde existen: Betfair no tiene competencia en el segmento de Exchange dentro del regulado español.
| Operador | Titular | Licencias singulares | Sede |
|---|---|---|---|
| bet365 | Hillside (Spain) Leisure PLC | Deportivas de Contrapartida, Otras Apuestas de Contrapartida | Ceuta |
| Codere | Codere Online Spain, S.L.U. | Deportivas de Contrapartida, Hípicas de Contrapartida, Otras Apuestas | Madrid |
| Winamax | Winamax S.A.S. (filial española Winamax Spain) | Deportivas de Contrapartida, Otros Juegos, Póker | Madrid |
| Betfair | Betfair International Spain, S.A. | Apuestas Deportivas Cruzadas, Hípicas de Contrapartida | Dublín (grupo) |
| Sportium | Sportium Apuestas Digital, S.A. | Deportivas de Contrapartida, Hípicas de Contrapartida, Otras Apuestas | Madrid |
| Luckia | Luckia Gaming Group, S.L.U. | Deportivas de Contrapartida, Otros Juegos | A Coruña |
| bwin | Electraworks (Spain) PLC | Deportivas de Contrapartida, Otros Juegos | Malta (grupo) |
| 1xBet España | Wagerfair, S.A. | Deportivas de Contrapartida, Otras Apuestas, singulares provisionales de Blackjack, Ruleta, Máquinas | Ceuta |
| William Hill | WHG (International) Limited (sucursal España) | Deportivas de Contrapartida, Otras Apuestas | Gibraltar (grupo) |
¿Qué es la DGOJ y qué garantiza a un apostador en España?
Supervisión del regulador, acceso al RGIAJ para autoexclusión centralizada, derecho a reclamación ante incumplimientos del operador con trámite de arbitraje obligatorio, y protección contra manipulación de cuotas o retención de fondos sin causa justificada. A cambio, el apostador paga esa protección a través de márgenes más altos —entre 1,5 y 3 puntos porcentuales por encima de los observados en el mercado internacional no regulado— y de restricciones en la oferta: las apuestas combinadas de más de 10 selecciones están limitadas a 50 €, las cuotas mejoradas tienen un tope regulatorio, y el streaming en vivo de LaLiga no está disponible en ninguna casa DGOJ por conflicto de derechos con Movistar y DAZN.
¿Cuántas casas de apuestas tienen licencia DGOJ activa en 2026?
Nueve operadores poseen licencia general de Apuestas y al menos una singular deportiva en 2026: bet365, Codere, Winamax, Betfair, Sportium, Luckia, bwin, 1xBet España y William Hill. Hay otros titulares con licencia de casino o póker pero sin singular deportiva, que no aparecen en esta lista porque no ofrecen apuestas. El registro completo y actualizado está disponible en ordenacionjuego.es, con número de licencia, titular legal, modalidades habilitadas y fecha de concesión y renovación.
Cómo verificar la licencia DGOJ en ordenacionjuego.es
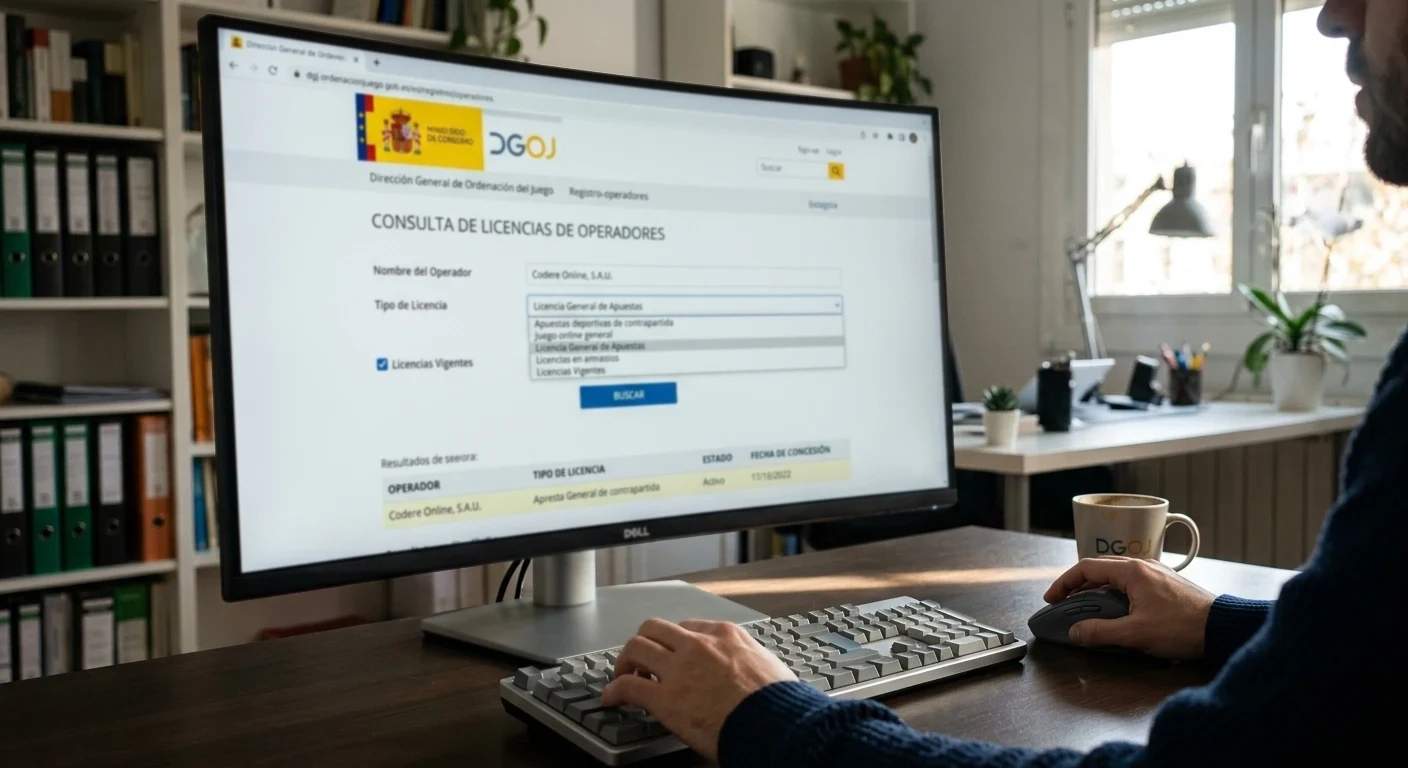
El registro público de licencias se consulta en ordenacionjuego.es, sección «Operadores con licencia». La búsqueda permite filtrar por tipo de licencia —Apuestas, Casino, Póker, Bingo— y por modalidad. Cada entrada muestra el nombre comercial del operador, la razón social del titular, el número de licencia, las modalidades habilitadas y la fecha de concesión. Una licencia puede estar activa, suspendida o revocada; solo la primera habilita al operador para aceptar apuestas de residentes en España.
Distinguir el dominio .es regulado del .com global es crítico. betfair.es está supervisado por la DGOJ; betfair.com opera bajo licencia de Malta o Gibraltar y no está amparado por el regulador español. Apostar en el .com desde España implica usar un operador sin licencia local, lo que elimina la protección del RGIAJ, la vía de reclamación al regulador y cualquier garantía sobre la disponibilidad de fondos en caso de conflicto. El DGOJ bloquea automáticamente el acceso a dominios sin licencia mediante órdenes a los proveedores de servicios de internet españoles, pero el bloqueo no impide el acceso vía VPN —solo traslada el riesgo íntegro al usuario.
El sello «Juego Seguro» que aparece en el footer de las webs reguladas es obligatorio y vincula al registro de la DGOJ. Su ausencia es señal inmediata de que el operador no posee licencia española. Un dominio que imita el diseño de una casa conocida pero sin el sello es, con alta probabilidad, un phishing o un operador offshore.
El coste real de apostar dentro de la DGOJ — márgenes comparados
El margen —también llamado overround en la bibliografía anglosajona— es el porcentaje que el operador incorpora en las cuotas y que representa su beneficio esperado sobre cada apuesta, independientemente del resultado. Se calcula sumando las probabilidades implícitas de todos los resultados posibles en un mercado; si esa suma supera el 100 %, la diferencia es el margen. En el 1×2 de fútbol, la fórmula es directa: 1/cuota_local + 1/cuota_empate + 1/cuota_visitante = overround, y margen = overround − 1.
Un partido de LaLiga con cuotas 2,10 para el local, 3,40 para el empate y 3,60 para el visitante arroja:
1/2,10 + 1/3,40 + 1/3,60 = 0,4762 + 0,2941 + 0,2778 = 1,0481.
El overround es 1,0481, el margen es 4,81 %. Eso significa que por cada 100 € apostados, el operador retiene en promedio 4,81 € antes de pagar al ganador.
Fórmula del overround y margen por operador
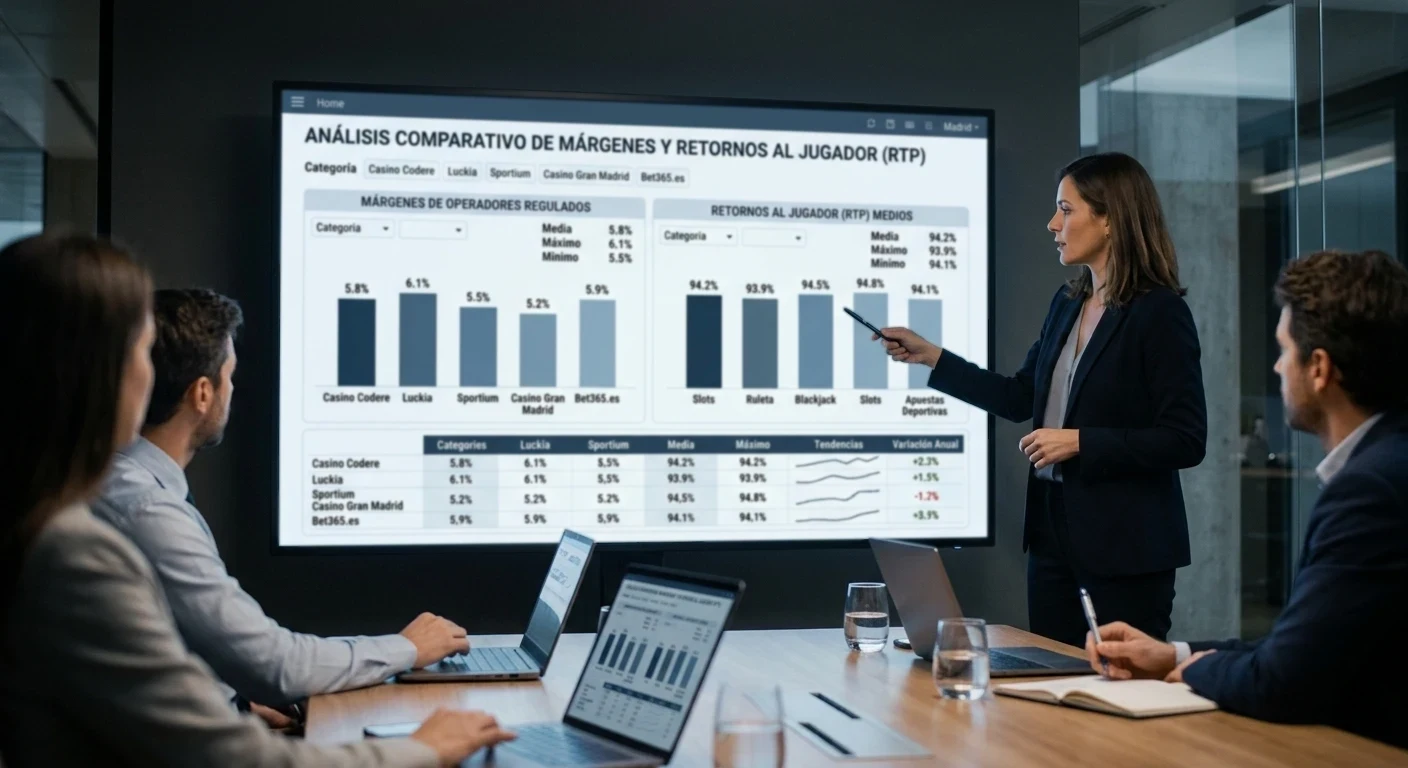
Aplicando esa fórmula a las cuotas observadas en el mercado de LaLiga durante la temporada 2026/ en bet365, Codere, Sportium y Betfair Sportsbook sobre una muestra representativa de 50 partidos, los márgenes medios son:
| Operador | Margen LaLiga (%) | Coste en 100 apuestas de 20 € |
|---|---|---|
| 1xBet España | 5,0 | 100 € |
| bet365 | 5,5 | 110 € |
| Betfair Sportsbook | 6,0 | 120 € |
| bwin | 6,5 | 130 € |
| Winamax | 6,5 | 130 € |
| William Hill | 6,5 | 130 € |
| Codere | 7,5 | 150 € |
| Sportium | 8,0 | 160 € |
| Luckia | 8,0 | 160 € |
La diferencia entre el más barato (1xBet España, 5,0 %) y el más caro (Sportium y Luckia, 8,0 %) es de 3 puntos porcentuales. Sobre 100 apuestas de 20 € al año —volumen modesto para un apostador habitual—, elegir el operador más caro cuesta 60 € adicionales en valor esperado perdido. Esa cifra sube a 120 € si se compara Sportium con 1xBet en un volumen de 200 apuestas anuales, que tampoco es excepcional.
El margen no varía solo entre operadores; varía también entre deportes dentro del mismo operador. bet365 cobra el 5,5 % en LaLiga pero el 9 % en la liga polaca o en el fútbol sudamericano de segunda división. Codere mantiene el 7,5 % en LaLiga pero sube al 11 % en ligas asiáticas. Un apostador que diversifica su cartera entre ligas puede acabar pagando más en margen efectivo que uno que se limita a los mercados principales, incluso usando el mismo operador.
¿Cuál es la mejor casa de apuestas con licencia DGOJ en 2026?
Depende de qué se mida. Para margen en LaLiga, 1xBet España (5,0 %) lidera, seguido de bet365 (5,5 %). Para profundidad de mercados, bet365 supera a todos con más de 200 líneas por partido en LaLiga y handicap asiático completo. Para apuestas cruzadas con comisión del 2 % en lugar de margen fijo, Betfair es la única opción dentro del regulado. Para integración omnicanal con retirada en salón físico el mismo día, Codere y Sportium destacan. Para bono con menor rollover efectivo, Winamax ofrece reembolso de la primera apuesta sin rollover clásico, aunque el depósito mínimo de 15 € es más alto que el de bet365 (5 €).
No hay un ganador absoluto porque cada operador optimiza un segmento distinto del espectro de apuestas. Un apostador que busca el coste más bajo en LaLiga elegirá 1xBet o bet365; uno que busca profundidad en hípica elegirá William Hill o Betfair; uno que busca trading deportivo no tiene alternativa a Betfair. Un ranking que asigne posiciones numeradas ignora que las prioridades varían según el perfil de apuesta.
Política de reducción de límites: bet365, bwin y William Hill aplican algoritmos de detección de cuentas ganadoras recurrentes y reducen los límites de apuesta —a veces hasta 1 € por selección— sin previo aviso. Esa política es legal dentro del marco DGOJ y está documentada en los términos y condiciones de cada operador. Un apostador con edge positivo puede encontrarse limitado tras una serie de victorias, lo que convierte la casa más barata en margen en la menos útil para apostar volúmenes significativos.
Matemática del bono de bienvenida — qué queda tras el rollover
El bono de bienvenida deportivo típico en el mercado DGOJ promete igualar el primer depósito hasta un importe máximo, pero ese nominal no es dinero retirable. Para convertirlo en saldo disponible hay que cumplir un requisito de rollover —apostar el bono multiplicado por un factor, habitualmente entre 4x y 6x— a una cuota mínima especificada, normalmente entre 1,50 y 2,00. Cada apuesta que cuenta hacia el rollover tiene valor esperado negativo por el margen incorporado en las cuotas, y ese coste acumulado reduce el valor real del bono.
La fórmula que aproxima el valor esperado neto tras completar el rollover es:
EV_neto = nominal × (1 − margen)^rollover,
donde el margen es el margen efectivo del operador en las apuestas que cuentan para liberar el bono, y el rollover es el factor multiplicador. Un bono de 100 € con rollover x6 y margen del 6 % arroja:
EV_neto = 100 × (1 − 0,06)^6 = 100 × 0,6899 ≈ 69 €.
Eso sería el valor neto si todas las apuestas contaran, pero la cuota mínima introduce una penalización adicional: apostar a cuota 1,50 en lugar de a cuota 2,00 reduce la varianza y estrecha el margen de recuperación en cada ticket. Ajustando por esa penalización, el EV neto suele quedar entre el 25 % y el 35 % del nominal anunciado. Un bono de 100 € libera, en la práctica, entre 25 y 35 € de valor esperado neto para el apostador. El resto se pierde en el margen acumulado durante las apuestas de liberación.
Ejemplo paso a paso con cifras reales
Paso 1
Apostador deposita 100 € en una casa DGOJ con bono del 100 % hasta 200 €. Recibe 100 € de saldo real más 100 € de bono bloqueado. Para liberar el bono debe apostar 100 × 6 = 600 € a cuota mínima 1,50.
Paso 2
Realiza 40 apuestas de 15 € a cuota media 1,60 en mercados de LaLiga. El margen del operador en esos mercados es del 6,5 %. El valor esperado de cada apuesta es 15 × (1 − 0,065) = 14,03 €. Tras 40 apuestas, el valor esperado acumulado es 40 × 14,03 = 561 €.
Paso 3
El apostador ha apostado 600 € y ha completado el rollover. El saldo esperado en su cuenta tras esas apuestas es 561 €, partiendo de un capital inicial de 200 € (100 reales + 100 de bono). La pérdida esperada acumulada por margen es 200 − 561 + 600 = 239 €, pero eso es incorrecto porque el punto de partida no es 200 sino el valor esperado de jugar con 200 € a ese margen repetidamente.
Paso 4
Cálculo correcto: el apostador parte de 100 € reales. El bono de 100 € tiene un valor esperado neto de 100 × (1 − 0,065)^6 = 100 × 0,6515 ≈ 65 €. Ajustando por la cuota mínima de 1,50 que penaliza la liberación, el EV neto baja a aproximadamente 30–35 € según la distribución real de cuotas utilizadas. El apostador que completa el rollover obtiene, en promedio, entre 30 y 35 € de valor neto del bono de 100 € anunciado.
Ese 30–35 % es el valor real del bono. El 100 % publicitado es el nominal antes de descontar el coste de liberarlo. Un operador que ofrece un bono de 50 € con rollover x3 y cuota mínima 1,40 puede entregar más valor neto que otro que ofrece 200 € con rollover x8 y cuota mínima 2,00, pese a que el segundo parezca cuatro veces más generoso.
Real Decreto 958/2020 y el retraso de 30 días
Desde la sentencia del Tribunal Supremo de abril de 2026, los bonos de bienvenida están permitidos en el mercado DGOJ, pero solo para cuentas verificadas con 30 días de antigüedad. Esto significa que un usuario que se registra en bet365, Codere o Sportium no ve activarse el bono al hacer el primer depósito. El bono se activa un mes después, una vez completado el KYC y transcurrido el plazo reglamentario.
Esa demora cambia el orden de prioridad entre operadores. Un bono de Codere que promete 200 € pero que no estará disponible hasta un mes después puede valer menos que un bono de Winamax de 150 € que se activa de inmediato, si el apostador no está dispuesto a esperar. El RD 958/2020 también obliga a depositar al menos una vez dentro de los primeros 30 días para mantener la elegibilidad del bono, lo que añade fricción adicional al proceso.
¿Los bonos de bienvenida están permitidos con el Real Decreto 958/2020?
Sí, desde la sentencia del Tribunal Supremo de abril de 2026 que revocó parcialmente la prohibición total. Están permitidos pero condicionados: solo para cuentas verificadas con 30 días de antigüedad, sin posibilidad de activación inmediata al alta. Esa restricción protege al apostador impulsivo —evita que alguien se registre, deposite y apueste el bono en una sola sesión— pero penaliza al apostador informado que buscaba aprovechar el bono como parte de una estrategia de entrada.
Tributación de las ganancias en el IRPF 2026 — casilla 304 y tipos marginales
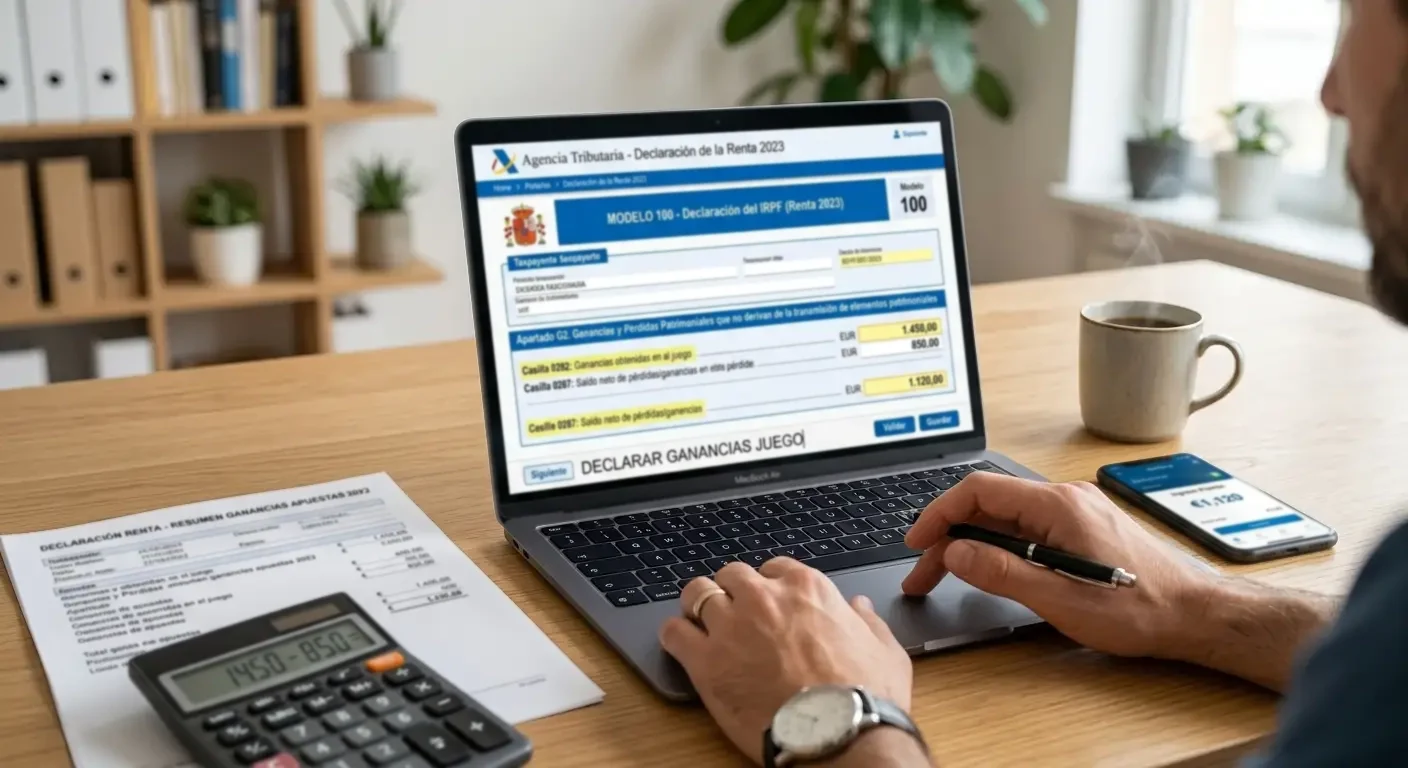
Las ganancias netas obtenidas de apuestas deportivas tributan en España como rendimiento de actividades económicas o, en ausencia de habitualidad profesional, se integran en la base imponible general del IRPF. El apostador calcula la ganancia neta del ejercicio fiscal restando las pérdidas de las ganancias, y declara el saldo en la casilla 304 del Modelo 100. La casa de apuestas no retiene ningún importe, por lo que la obligación de declarar recae íntegramente en el contribuyente.
Los tipos marginales del IRPF en 2026 van del 19 % para rentas hasta 12.450 € al 47 % para rentas superiores a 300.000 €. Una ganancia neta de 10.000 € tributa al tipo marginal que corresponda al tramo donde se sitúe la base imponible total del contribuyente tras sumar todas sus rentas. Si esa ganancia empuja la base desde el tramo del 30 % al del 37 %, el tipo efectivo aplicado sobre esos 10.000 € será intermedio, pero el último euro ganado tributa al 37 %.
| Base imponible hasta (€) | Tipo marginal (%) | Ganancia bruta (€) | Neto tras IRPF (€) |
|---|---|---|---|
| 12.450 | 19 | 10.000 | 8.100 |
| 20.200 | 24 | 10.000 | 7.600 |
| 35.200 | 30 | 10.000 | 7.000 |
| 60.000 | 37 | 10.000 | 6.300 |
| 300.000 | 45 | 10.000 | 5.500 |
| > 300.000 | 47 | 10.000 | 5.300 |
La diferencia entre el modelo español y el británico es estructural. En el Reino Unido, el impuesto sobre las apuestas lo asume el operador —un «point of consumption tax» del 15 % sobre los ingresos brutos—, y el apostador recibe el importe íntegro en su cuenta sin obligación de declarar. En España, el impuesto lo paga el apostador en su declaración de la renta, y el tipo puede llegar al 47 % en lugar del 15 % británico si la ganancia cae en el tramo más alto. Un apostador profesional residente en España que gana 50.000 € al año paga hasta 18.500 € en IRPF; el mismo apostador residente en el Reino Unido paga 0 € en impuestos sobre esas ganancias, porque el operador ya asumió el coste fiscal antes de pagar.
¿Cómo tributan las ganancias de apuestas en el IRPF de 2026?
Se declaran en la casilla 304 del Modelo 100 como ganancia neta —ganancias menos pérdidas del mismo ejercicio fiscal—, se integran en la base imponible general, y tributan al tipo marginal correspondiente al tramo donde se sitúe la base imponible total del contribuyente. La casa no retiene. El contribuyente es responsable de llevar un registro de todas las apuestas del año —ganancias, pérdidas, fechas, importes— porque Hacienda puede requerirlo en caso de inspección.
Las pérdidas de un ejercicio no se pueden compensar con ganancias de ejercicios futuros. Si en 2026 un apostador pierde 20.000 € y en gana 20.000 €, en tributa por los 20.000 € de ganancia sin poder restar las pérdidas del año anterior. Esa asimetría penaliza la varianza: dos años con resultado neto cero pueden generar una factura fiscal positiva.
Licencias singulares DGOJ — Betfair y el monopolio del Exchange
Las licencias singulares fragmentan el mercado en modalidades que no compiten entre sí. Un operador con singular de Apuestas Deportivas de Contrapartida puede ofrecer cuotas fijas pero no puede intermediar apuestas cruzadas entre usuarios; un operador con singular de Apuestas Cruzadas puede gestionar un Exchange pero no puede actuar como contrapartida. Betfair es el único operador español con la singular de Apuestas Cruzadas —concedida por la DGOJ en 2019—, lo que le otorga un monopolio de facto en el segmento de Exchange dentro del mercado regulado.
Apuestas Cruzadas: única licencia de su clase en España
En un Exchange, el operador no fija las cuotas ni asume riesgo; solo intermedia entre usuarios que apuestan a favor (back) y en contra (lay) de un mismo resultado. Betfair cobra una comisión del 2 % sobre las ganancias netas de cada usuario al final de cada mercado. Ese modelo tiene dos ventajas sobre el de cuotas fijas: elimina el margen incorporado en las cuotas —porque las cuotas las fijan los usuarios, no la casa— y permite hacer lay, que es apostar en contra de un resultado. Apostar en contra del Barcelona en un partido de LaLiga es equivalente a actuar como bookmaker: el usuario cobra la apuesta del que apostó a favor si el Barcelona no gana, y paga si gana.
La separación regulatoria del pool español del internacional reduce drásticamente la liquidez del Exchange en betfair.es. Un mercado de LaLiga en betfair.com puede tener 500.000 € emparejados en el 1×2; el mismo mercado en betfair.es rara vez supera los 50.000 €. Esa liquidez reducida ensancha los spreads entre back y lay —la diferencia entre la mejor cuota disponible para apostar a favor y la mejor para apostar en contra—, lo que encarece el trading deportivo y hace menos viable la estrategia de arbitraje entre Exchange y Sportsbook que funciona en el mercado internacional.
| Operador | Licencias singulares | Modalidad exclusiva DGOJ |
|---|---|---|
| Betfair | Apuestas Deportivas Cruzadas, Hípicas de Contrapartida | Exchange con back/lay y comisión del 2 % |
| bet365 | Deportivas de Contrapartida, Otras Apuestas de Contrapartida | — |
| Codere | Deportivas de Contrapartida, Hípicas de Contrapartida, Otras Apuestas | — |
| Winamax | Deportivas de Contrapartida, Otros Juegos, Póker | — |
| Sportium | Deportivas de Contrapartida, Hípicas de Contrapartida, Otras Apuestas | — |
| Luckia | Deportivas de Contrapartida, Otros Juegos | — |
| bwin | Deportivas de Contrapartida, Otros Juegos | — |
| 1xBet España | Deportivas de Contrapartida, Otras Apuestas, singulares provisionales de Blackjack, Ruleta, Máquinas | — |
| William Hill | Deportivas de Contrapartida, Otras Apuestas | — |
¿Qué son las apuestas cruzadas y qué casa DGOJ las ofrece en España?
Apuestas donde el operador solo intermedia entre usuarios, sin actuar como contrapartida ni fijar cuotas. El apostador puede hacer back (apostar a favor) o lay (apostar en contra) sobre el mismo resultado, y las cuotas se determinan por oferta y demanda. Betfair es la única casa DGOJ con licencia singular para esta modalidad y, por tanto, la única donde se puede hacer lay y trading deportivo dentro del marco regulado español.
¿Cómo funciona la comisión del 2 % del Exchange de Betfair para residentes españoles?
Se aplica sobre las ganancias netas del usuario en cada mercado cerrado. Si un usuario gana 100 € en un mercado de LaLiga, Betfair cobra 2 €, y el usuario recibe 98 € netos. Si pierde, no paga comisión. La comisión se descuenta automáticamente al cerrar el mercado y no requiere acción del usuario. Esa estructura de costes es más favorable que un margen fijo del 5–8 % para un apostador con edge positivo, pero menos favorable para un apostador recreativo sin ventaja, porque la comisión del 2 % se paga solo sobre victorias, mientras que el margen fijo se paga en todas las apuestas independientemente del resultado.
¿Se puede hacer lay (apostar en contra) en una casa DGOJ que no sea Betfair?
No. Ningún otro operador con licencia española posee la singular de Apuestas Cruzadas, y sin esa singular es ilegal ofrecer lay dentro del dominio .es. Algunas casas internacionales como Smarkets o Matchbook ofrecen Exchange en sus dominios offshore, pero no tienen licencia DGOJ y apostar en ellas desde España implica operar fuera del marco regulado, con los riesgos descritos en la sección correspondiente.
Concentración empresarial y pricing coordinado entre marcas
El mercado regulado español está dominado por cinco grupos empresariales que controlan prácticamente todas las marcas visibles. Entain PLC —con sede en el Reino Unido— gestiona bwin, Betway, PartyPoker y el 50 % de Sportium vía joint venture con Cirsa. Flutter Entertainment —también británico, cotizado en la LSE y en el NYSE— maneja Betfair y PokerStars. Evoke plc —resultado de la fusión entre 888 Holdings y William Hill— controla ambas marcas bajo un mismo grupo. Cirsa —con sede en Barcelona— es socio al 50 % en Sportium y controla Sportium Apuestas Digital junto con Entain.
Fuera de esa estructura de conglomerados solo operan bet365 (grupo independiente británico), Winamax (capital francés independiente), Codere (cotizada en el Nasdaq tras reestructuración de deuda), Luckia (capital 100 % español de origen gallego) y 1xBet España (Wagerfair, vinculada al grupo 1xBet internacional con sede en Chipre).
Esa concentración tiene consecuencias directas en el pricing. bwin y Sportium, ambas controladas parcial o totalmente por Entain, mantienen márgenes similares en LaLiga —6,5 % bwin, 8,0 % Sportium— pese a que sus marcas se presentan como competidoras. La diferencia obedece más al posicionamiento de marca —bwin se dirige al apostador internacional, Sportium al apostador español tradicional— que a una competencia real en cuotas. Dentro del mismo grupo, las marcas no compiten en precio; compiten en segmentación de público.
Lo mismo ocurre con Betfair y PokerStars bajo Flutter: PokerStars mantiene una sala de póker separada de la de Winamax pese a que ambas podrían fusionar su liquidez para mejorar la experiencia de usuario, pero la fusión eliminaría la fragmentación que permite a Flutter capturar a usuarios de distintos perfiles bajo marcas distintas. Un ranking que trate a bwin, Sportium, 888 y William Hill como cuatro operadores independientes ignora que sus políticas de cuenta, sus algoritmos de detección de apostadores ganadores y sus estrategias de pricing se coordinan a nivel de grupo.
Métodos de pago DGOJ — Bizum, eWallets y retiradas presenciales
Bizum es el método de pago instantáneo más utilizado en las casas DGOJ desde su integración masiva en . Todos los operadores principales lo admiten, con plazos de retirada entre minutos y horas según la casa. eWallets como PayPal, Skrill y Neteller procesan retiradas en el mismo día o en horas, más rápido que tarjeta (1–3 días) o transferencia bancaria (hasta 5 días). Codere, Sportium y Luckia permiten retirada presencial en sus salones físicos el mismo día del ticket, una ventaja significativa para apostadores que priorizan liquidez inmediata sobre conveniencia digital.
| Operador | Bizum | eWallets (PayPal, Skrill, Neteller) | Plazo de retirada más rápido | Retirada presencial |
|---|---|---|---|---|
| bet365 | Sí | Sí | Horas (eWallets) | No |
| Codere | Sí | Sí | Minutos (Bizum); mismo día (salón) | Sí, más de 300 salones |
| Winamax | Sí | Sí | Mismo día (eWallets) | No |
| Betfair | Sí | Sí | Horas (eWallets) | No |
| Sportium | Sí | Sí | Horas (Bizum); mismo día (salón) | Sí, más de 200 tiendas |
| Luckia | Sí | Sí | Mismo día (Bizum y salón) | Sí, más de 100 salones |
| bwin | Sí | Sí | Horas (PayPal, Bizum) | No |
| 1xBet España | Sí | Limitado | Horas (eWallets) | No |
| William Hill | Sí | Sí | Mismo día (eWallets) | No |
El depósito mínimo oscila entre 1 € (Luckia) y 15 € (Winamax). bet365 y bwin permiten 5 € vía Bizum. Ese rango importa para apostadores con bankroll limitado o para quienes prefieren fraccionar depósitos en lugar de transferir sumas grandes.
¿Qué métodos de pago admiten las apuestas online DGOJ en España?
Todos los operadores aceptan Visa, Mastercard, Bizum y transferencia bancaria. La mayoría admiten PayPal, Skrill y Neteller. Paysafecard está disponible en bet365, Codere, bwin, Luckia y Sportium pero no en Winamax, Betfair ni 1xBet España. Apple Pay funciona en bet365, bwin, Sportium y William Hill. MuchBetter, un eWallet menos conocido, está integrado en Sportium y bwin. Codere, Sportium y Luckia permiten ingreso en efectivo en salones físicos, lo que elimina la trazabilidad bancaria del depósito pero no la del saldo en la cuenta de apuestas, que sigue sujeto a auditoría fiscal.
Apps móviles nativas iOS y Android — quién cumple y quién delega
Todos los operadores con licencia DGOG ofrecen apps nativas iOS y Android en 2026. Winamax destaca por las mejores valoraciones en pruebas independientes de usabilidad realizadas durante la temporada 2026/, seguida de cerca por bet365 y bwin. Betfair mantiene dos apps separadas —una para Sportsbook, otra para Exchange—, lo que fragmenta la experiencia pero permite optimizar cada interfaz para su modalidad. 1xBet España y Luckia tienen las apps menos pulidas del grupo, con actualizaciones más lentas y navegación menos intuitiva en mercados de nicho.
La integración con Wallet (iOS) y Google Pay (Android) está disponible en bet365, bwin, Sportium y William Hill, lo que acelera depósitos vía biometría. Codere, Sportium y Luckia integran geolocalización para vincular la app con salones físicos y habilitar funciones como retirada presencial o validación de tickets sin conexión. Winamax mantiene la misma app para apuestas y para póker, con navegación unificada que permite cambiar entre sportsbook y sala de póker sin cerrar sesión.
¿Qué operadores DGOJ tienen app nativa iOS y Android?
Los nueve operadores principales: bet365, Codere, Winamax, Betfair, Sportium, Luckia, bwin, 1xBet España y William Hill. Ninguno delega la app a un webview responsive; todas son nativas con funcionalidad offline para consultar historial de apuestas y acceso biométrico. Todas cumplen el estándar técnico que exige la DGOJ para apps de operadores con licencia.
Listado completo de operadores DGOJ — nombres comerciales y titulares
Nueve operadores poseen licencia general de Apuestas y al menos una singular deportiva en 2026. La tabla siguiente recoge el nombre comercial, el titular legal, las licencias singulares, la sede corporativa y el año de inicio bajo licencia DGOJ.
| Operador | Titular | Licencias singulares | Sede | Desde |
|---|---|---|---|---|
| bet365 | Hillside (Spain) Leisure PLC | Deportivas de Contrapartida, Otras Apuestas de Contrapartida | Ceuta | 2014 |
| Codere | Codere Online Spain, S.L.U. | Deportivas de Contrapartida, Hípicas de Contrapartida, Otras Apuestas | Madrid | 2012 |
| Winamax | Winamax S.A.S. (filial Winamax Spain) | Deportivas de Contrapartida, Otros Juegos, Póker | Madrid | 2018 |
| Betfair | Betfair International Spain, S.A. | Apuestas Deportivas Cruzadas, Hípicas de Contrapartida | Dublín (grupo) | 2012 |
| Sportium | Sportium Apuestas Digital, S.A. | Deportivas de Contrapartida, Hípicas de Contrapartida, Otras Apuestas | Madrid | 2008 |
| Luckia | Luckia Gaming Group, S.L.U. | Deportivas de Contrapartida, Otros Juegos | A Coruña | 2012 |
| bwin | Electraworks (Spain) PLC | Deportivas de Contrapartida, Otros Juegos | Malta (grupo) | 2012 |
| 1xBet España | Wagerfair, S.A. | Deportivas de Contrapartida, Otras Apuestas, singulares provisionales de Blackjack, Ruleta, Máquinas | Ceuta | 2015 |
| William Hill | WHG (International) Limited (sucursal España) | Deportivas de Contrapartida, Otras Apuestas | Gibraltar (grupo) | 2012 |
Cada operador puede tener más de un titular según la modalidad —casino, póker, bingo—, pero la tabla recoge solo el titular deportivo. La licencia general de Apuestas es obligatoria para todos; las singulares varían. Betfair es el único con singular de Apuestas Cruzadas. 1xBet España tiene singulares provisionales de casino (Blackjack, Ruleta, Máquinas) concedidas en 2026, pendientes de renovación definitiva.
Casas de apuestas fuera de la DGOJ — coste real de salir del regulado
Operadores sin licencia española —habitualmente con sede en Curazao, Malta o Gibraltar y dominio .com— ofrecen márgenes más bajos y bonos más generosos porque no pagan la tasa anual de licencia ni cumplen las restricciones del Real Decreto 958/2020. Un margen del 3 % en LaLiga frente al 6 % de un operador DGOJ representa un ahorro de 60 € al año en 100 apuestas de 20 €, y un bono de bienvenida sin rollover o con rollover x2 libera el doble de valor neto que un bono DGOJ con rollover x6.
Pero ese ahorro tiene un coste: el apostador pierde la protección del regulador español, no puede reclamar al RGIAJ en caso de conflicto, el bloqueo IP/DNS es automático —aunque esquivable vía VPN—, y la sanción al operador que acepta apuestas de residentes en España sin licencia va de 100.000 € a 50 millones de euros según la Ley 13/2011. La sanción recae sobre el operador, no sobre el usuario, pero en la práctica el usuario asume el riesgo íntegro: si el operador desaparece, cierra la cuenta o retiene los fondos, no hay vía legal de reclamación dentro de España.
Bloqueo IP/DNS y sanción de hasta 50 millones de euros
El DGOJ ordena a los proveedores de servicios de internet españoles bloquear el acceso a dominios sin licencia. El bloqueo se ejecuta a nivel de DNS —el navegador no resuelve la dirección— o a nivel de IP —el enrutador descarta los paquetes—, pero una VPN lo elude redirigiendo el tráfico a través de un servidor externo. Usar VPN para acceder a un operador sin licencia no es ilegal para el usuario —no hay sanción penal ni administrativa al apostador—, pero traslada todo el riesgo de la operación al ámbito civil: si el operador retiene los fondos, la única vía de reclamación es la jurisdicción donde ese operador tiene su sede, que puede ser Curazao, Malta o ninguna.
La Ley 13/2011 establece sanciones de hasta 50 millones de euros o el 10 % de la facturación anual del grupo al que pertenece el operador infractor, la cifra que sea mayor, para operadores que acepten apuestas de residentes en España sin licencia española. Esa sanción nunca se ha ejecutado en su tope máximo —las multas efectivas han sido órdenes de magnitud menores—, pero la amenaza legal existe y algunos operadores internacionales han abandonado el mercado español en lugar de operar bajo sanción potencial.
Imposibilidad de reclamación al RGIAJ: un operador sin licencia DGOJ no está sujeto al arbitraje obligatorio que establece la ley española. Si retiene un saldo, retrasa una retirada o cierra la cuenta sin explicación, el apostador no puede acudir al RGIAJ ni a ningún organismo español de protección al consumidor. La reclamación debe hacerse ante el regulador del país donde el operador tiene licencia, si la tiene, y ese proceso puede durar meses o años sin garantía de resolución favorable.
¿Qué pasa si apuesto en una casa sin licencia DGOJ desde España?
El usuario no enfrenta sanción penal ni administrativa, pero pierde toda la protección del regulador español: no puede reclamar al RGIAJ, no tiene acceso al arbitraje obligatorio, y en caso de conflicto con el operador —retirada retenida, cuenta cerrada, saldo confiscado— la única vía es la jurisdicción donde ese operador tiene su sede. El bloqueo IP/DNS es automático, pero una VPN lo elude. El coste real no es legal; es el riesgo de operar sin red de seguridad.
¿Puedo reclamar mis fondos si el operador no tiene licencia DGOJ?
No ante el RGIAJ ni ante ningún organismo español. La reclamación debe hacerse ante el regulador del país donde el operador tiene licencia, si la tiene. Si el operador está en Curazao, la Malta Gaming Authority o la UK Gambling Commission no tienen jurisdicción. Si está en Malta pero su licencia no cubre España, la MGA puede investigar pero no está obligada a resolver en favor del reclamante. Si el operador no tiene licencia en ningún sitio, no hay instancia a la que reclamar.
¿Por qué el DGOJ bloquea las webs de apuestas fuera de la regulación?
Para proteger al apostador de operadores que no cumplen las medidas de protección al jugador que exige la ley española: límites de depósito, autoexclusión centralizada vía RGIAJ, prohibición de publicidad dirigida a menores, restricciones en bonos y crédito. El bloqueo también protege los ingresos fiscales del Estado, porque un operador sin licencia no paga la tasa anual ni los impuestos sobre ingresos brutos que pagan los operadores regulados, y esa ventaja fiscal se traduce en márgenes más bajos que desplazan a los operadores legales.
Juego responsable y conclusión — lo que el margen dice sobre cualquier sistema
El margen incorporado en las cuotas —entre el 5 % y el 9 % en LaLiga según el operador— es el precio que el apostador paga en cada ticket, independientemente de si gana o pierde. En 100 apuestas de 20 € al año, elegir un operador con margen del 8 % en lugar de uno con margen del 5 % cuesta 60 € adicionales en valor esperado. Sobre 500 apuestas anuales —volumen habitual de un apostador que sigue LaLiga y otra liga europea—, esa diferencia sube a 300 €. Ningún sistema de apuestas, ninguna estrategia de gestión de bankroll y ninguna progresión cambian ese coste: el margen se paga en cada apuesta, y se acumula con cada ticket.
Un bono de bienvenida de 100 € con rollover x6 y cuota mínima 1,50 libera entre 25 y 35 € de valor neto tras completar el requisito, no los 100 € que anuncia la creatividad. Un apostador que deposita 100 € esperando duplicar su saldo a 200 € termina con 125–135 € una vez liberado el bono, asumiendo que completa el rollover sin abandonar. El 65–75 % restante del nominal se pierde en el margen acumulado durante las apuestas de liberación.
Las ganancias netas tributan en la base imponible general del IRPF al tipo marginal que corresponda, entre el 19 % y el 47 % según la renta total del contribuyente. Un apostador profesional que gana 50.000 € al año puede pagar hasta 18.500 € en IRPF, más del triple del impuesto que pagaría el mismo apostador en el Reino Unido (0 €, porque allí el impuesto lo asume el operador). Esa diferencia estructural entre sistemas fiscales significa que una ganancia de 10.000 € en España deja entre 5.300 € y 8.100 € netos según el tramo, mientras que en el Reino Unido deja 10.000 € íntegros.
El volumen apostado —no el saldo de la cuenta— es el factor determinante del riesgo. Un apostador que apuesta con un bankroll subdimensionado tiene un riesgo elevado de quebrar antes de que cualquier edge positivo pueda manifestarse, incluso si juega con ventaja estadística. La varianza en apuestas deportivas es alta, y series prolongadas de derrotas consecutivas ocurren con regularidad incluso con cuotas correctamente valoradas.
La concentración empresarial dentro del mercado DGOJ —cinco grupos controlan prácticamente todas las marcas visibles— significa que un apostador que busca la mejor cuota en cada apuesta puede acabar usando dos o tres marcas del mismo grupo sin saberlo. bwin y Sportium coordinan políticas bajo Entain; Betfair y PokerStars bajo Flutter; 888 y William Hill bajo Evoke. Esa coordinación limita la competencia en precio y reduce el incentivo del operador para mejorar las cuotas, porque el apostador que migra de bwin a Sportium buscando una cuota mejor sigue aportando ingresos al mismo grupo.
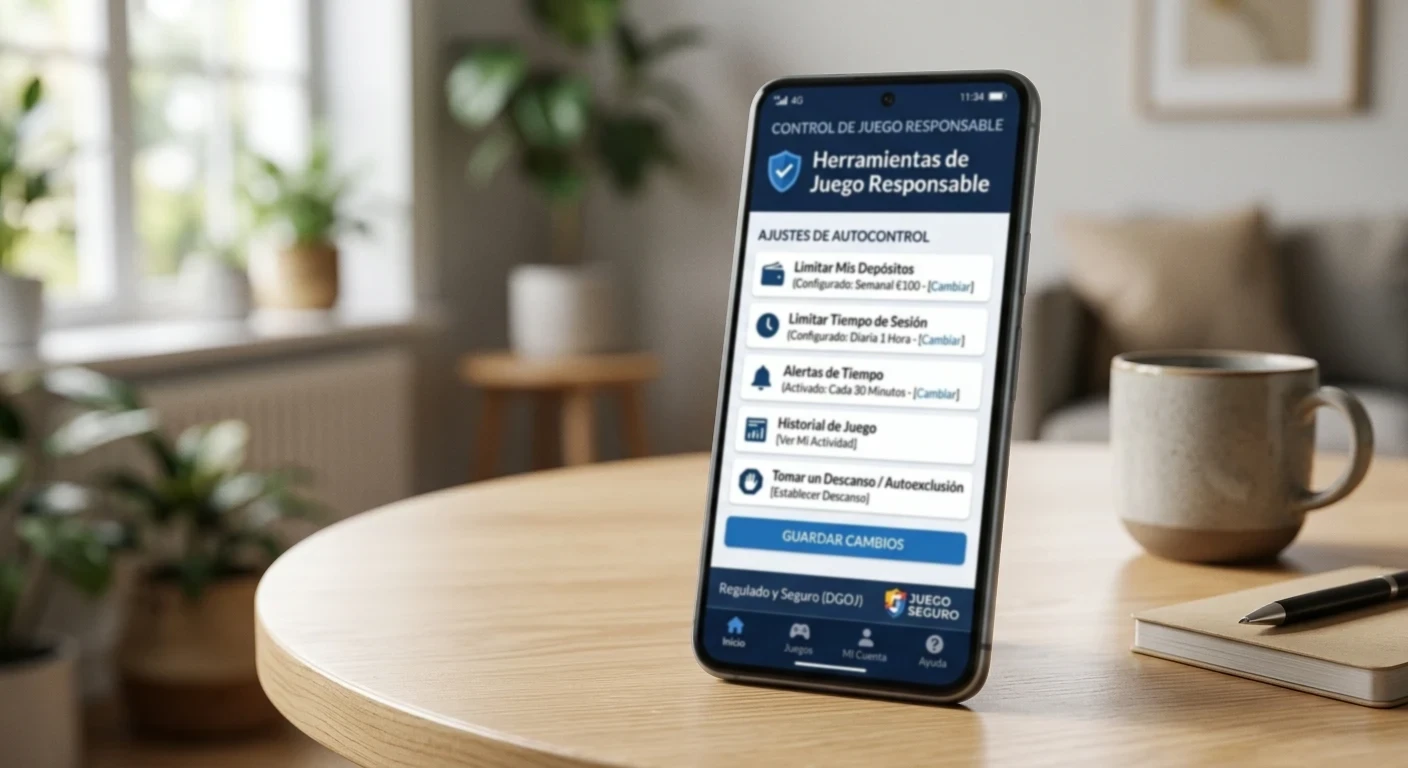
El único sistema que funciona a largo plazo es apostar menos de lo que el bankroll permite resistir, buscar el margen más bajo disponible en cada mercado, evitar bonos con rollover abusivo, declarar las ganancias en el Modelo 100 sin omitir nada, y asumir que el coste del margen se paga en cada ticket independientemente del resultado. Más información sobre autoexclusión, límites de depósito y recursos de ayuda está disponible en el Registro General de Interdicciones de Acceso al Juego (RGIAJ), accesible desde el portal de la DGOJ en ordenacionjuego.es.
Actualización:
