
Casas de Apuestas que no Limitan: Qué Queda Tras el Fallo Judicial de 2021
 Available in United States
La respuesta directa: prácticamente ninguna casa con licencia DGOJ acepta jugadores ganadores sin aplicar límites personales, pese al fallo de julio de 2021 que declaró ilegal esa práctica. Las alternativas reales se reducen a tres caminos, cada uno con su propio coste estructural: los exchanges peer-to-peer como Betfair Exchange, donde no existe la figura del limitado porque el rival es otro apostador; las sharp books offshore tipo Pinnacle o SBOBet, accesibles sólo mediante brókeres y fuera del paraguas legal español; o la ventana física de algunos operadores duales como Codere, donde el límite personal no se aplica en apuestas validadas en caja. El resto es retórica comercial. Este análisis descompone el precio real de cada vía —margen, comisión, impuestos, riesgo legal— para que se pueda calcular cuál compensa según volumen y perfil de juego.
El mercado regulado español funciona sobre un modelo de negocio que depende estructuralmente del jugador perdedor: márgenes entre el 5 % y el 8 % en LaLiga y Champions, límites de ganancia máxima por apuesta, y sistemas de detección que señalan a cualquier apostador con retorno positivo sostenido más allá de treinta o cuarenta tickets. Cuando un perfil cruza ese umbral, la limitación llega sin aviso previo —stake máximo reducido a céntimos, mercados bloqueados, cuenta congelada— y sin vía de recurso eficaz, porque la resolución judicial de 2021 contra bet365 y Betfair estableció el principio pero no impuso el mecanismo de control. Las casas siguen limitando; sólo lo hacen con mayor cuidado procedimental.
Quedan entonces los modelos alternativos. Betfair Exchange cobra una comisión del 5 % base sobre las ganancias netas de cada mercado, pero no limita porque su negocio no depende de que pierdas —depende de que apuestes, ganes o pierdas—. Pinnacle declara abiertamente una política «welcome to winners» y ajusta la línea en lugar de cerrar cuentas, pero opera bajo licencia de Curaçao y requiere intermediación desde España, con los costes y riesgos legales que eso implica. La comparación numérica entre estos caminos, sus márgenes efectivos y su coste fiscal real ocupa el núcleo de este análisis.
Por qué no existen casas de apuestas sin límites en el mercado regulado español
Una casa de apuestas tradicional —Bet365, Codere, Bwin— construye su beneficio sobre el margen incorporado en las cuotas. Ese margen, llamado overround en la literatura técnica, es el porcentaje que la casa retiene de cada euro apostado con independencia del resultado del evento. En LaLiga, los operadores con licencia DGOJ trabajan con márgenes del 5 % al 8 % en mercados principales; en Champions League la horquilla se sitúa entre el 4,5 % y el 7 %. Pinnacle, en cambio, opera con márgenes del 2 % al 3 % en esos mismos mercados. La diferencia no es estética: sobre cien apuestas de 50 € con distribución equilibrada entre acierto y fallo, el apostador pierde entre 250 € y 400 € en el mercado DGOJ, frente a 100-150 € en Pinnacle. Esa brecha explica por qué una casa regulada necesita limitar al ganador y una sharp book no.
Qué es una limitación de cuenta y qué formas adopta
La limitación de cuenta es cualquier restricción impuesta unilateralmente por el operador que reduce la capacidad del usuario de apostar en condiciones equivalentes a las iniciales. Adopta cuatro formas principales, aplicables de manera individual o combinada. La limitación de importe por apuesta reduce el stake máximo permitido —de 500 € iniciales a 5 € o menos— en todos los mercados o en aquellos donde el usuario ha mostrado rentabilidad. La limitación de depósito bloquea la entrada de fondos nuevos, con topes diarios o semanales muy por debajo de los límites publicitados. La limitación de retirada congela los fondos ganados bajo pretexto de «verificación adicional» sin plazo definido, táctica que en la práctica expulsa al usuario por agotamiento. La ganancia máxima por apuesta, común en operadores DGOJ, establece un techo absoluto de beneficio —habitualmente entre 10.000 € y 50.000 €— que hace inviable cualquier estrategia de volumen alto.
Ninguna de estas restricciones se notifica de antemano en los términos y condiciones con el detalle que permitiría al usuario anticiparlas. La redacción estándar —«nos reservamos el derecho de limitar o cerrar cuentas a nuestra discreción»— es lo suficientemente amplia para cubrir cualquier decisión operativa. La primera señal suele ser una apuesta rechazada o un stake máximo drásticamente inferior al habitual, sin explicación en pantalla más allá de un genérico «importe no permitido».
| Tipo de límite | Descripción | Ejemplo práctico |
|---|---|---|
| Importe por apuesta | Stake máximo reducido en mercados seleccionados o globalmente | Bet365: de 500 € a 2,50 € en hándicap asiático tras 80 apuestas rentables |
| Depósito | Tope diario o semanal que bloquea entrada de fondos | Codere: límite de 50 € semanales donde antes no existía restricción |
| Retirada | Congelación de fondos bajo «verificación» sin plazo | Retabet: solicitud de documentación adicional reiterada durante semanas |
| Ganancia máxima | Techo absoluto de beneficio por ticket | Operadores DGOJ: entre 10.000 € y 50.000 € según mercado y competición |
El fallo judicial de 2021 contra bet365 y Betfair: qué cambió y qué no
En julio de 2021, un juzgado de lo mercantil español dictó sentencia contra bet365 y Betfair —los dos operadores demandados en ese procedimiento— declarando ilegal la limitación de cuenta basada exclusivamente en el perfil ganador del usuario. El fallo estableció que la cláusula contractual que permite «limitar o cerrar cuentas a discreción del operador» constituye una condición abusiva cuando se aplica sin causa objetiva más allá del rendimiento positivo del apostador. La resolución obligó a ambos operadores a levantar las restricciones impuestas a los demandantes y sentó un precedente judicial aplicable a cualquier operador con licencia DGOJ.
El impacto inmediato fue cuantificable. En el tercer trimestre de 2021, antes del fallo, el hold promedio —la proporción de dinero apostado que la casa retiene como beneficio— de los operadores afectados se situaba en el 2,8 %. En el cuarto trimestre, tras la sentencia, cayó al 1,4 %, exactamente la mitad. Los ingresos brutos de juego (GGR) de esos operadores cayeron un 58 % interanual en el cuarto trimestre de 2021. ¿La razón? Miles de cuentas previamente limitadas recuperaron capacidad de apuesta, y su volumen combinado —apostadores con edge positivo— redujo drásticamente el margen neto del operador. Para un apostador con un bankroll de 5.000 € y volumen mensual de 200 apuestas de 50 €, la diferencia entre un hold del 2,8 % y del 1,4 % representa 140 € mensuales, o 1.680 € anuales en coste implícito evitado.
Pero el fallo no cambió el modelo de negocio. A partir de 2022, los operadores comenzaron a reintroducir limitaciones bajo nuevas justificaciones procedimentales: «gestión de riesgo», «protección de la integridad del juego», «análisis de patrones sospechosos». La limitación sigue ocurriendo; simplemente ya no se documenta como «limitado por ganar». La DGOJ no ha establecido un mecanismo de control específico para verificar que las limitaciones posteriores a la sentencia respondan a causas objetivas, y ningún operador ha sido sancionado por incumplimiento del fallo. El apostador limitado en 2026 carece de vía práctica de recurso: puede demandar, como hicieron los usuarios de 2021, pero el procedimiento dura años y el coste legal supera con frecuencia el importe en disputa.
¡Atención! La sentencia de 2021 estableció un principio legal pero no creó un sistema de supervisión. Bet365, Codere, Bwin y el resto de operadores DGOJ siguen limitando cuentas ganadoras en 2026; sólo han refinado la justificación documental para evitar una segunda demanda colectiva.
Cómo detectan las casas de apuestas a un jugador ganador antes de limitarlo
El sistema de detección de perfiles ganadores en un operador moderno no es un humano revisando apuestas una por una. Es un modelo de machine learning entrenado sobre millones de tickets históricos, alimentado en tiempo real por cientos de variables conductuales y técnicas, que asigna a cada cuenta un risk-score actualizado tras cada apuesta. Cuando ese score cruza un umbral predefinido —habitualmente calibrado para capturar el 2-5 % superior de la distribución de rentabilidad— la cuenta pasa a revisión manual o, más frecuentemente, entra en limitación automática. Los operadores no publican los parámetros exactos, pero la mecánica general es reconstruible a partir de documentación filtrada, demandas judiciales y literatura técnica del sector.
Digital fingerprinting y modelos de machine learning
El primer nivel de detección es el digital fingerprinting: la huella única que deja cada dispositivo al conectarse a la plataforma. El operador registra el sistema operativo, la resolución de pantalla, las fuentes instaladas en el navegador, la zona horaria configurada, la lista de plugins activos y el comportamiento del ratón o la pantalla táctil. Esa combinación identifica al usuario con precisión superior al 99 % incluso cuando cambia de IP o utiliza VPN, porque la huella del dispositivo permanece constante. Un apostador que intenta abrir una segunda cuenta tras ser limitado queda vinculado a la primera en menos de cinco minutos, y ambas cuentas se bloquean de inmediato.
El segundo nivel es el modelo predictivo. Los operadores emplean algoritmos de tipo Random Forest —bosques de decisión entrenados sobre variables históricas— que calculan la probabilidad de que una cuenta genere beneficio neto sostenido. Las variables de entrada incluyen: tipo de mercado apostado (hándicap asiático y under/over disparan el score más que 1X2), cuota promedio seleccionada (cuotas entre 1,80 y 2,20 son perfil típico de value bettor), timing de la apuesta respecto al evento (apuestas colocadas en los últimos cinco minutos antes del inicio sugieren línea-shopping), diversificación del bankroll (stakes constantes en lugar de progresivos indican gestión profesional), y patrón de depósito (depósitos únicos de 1.000-5.000 € en lugar de recargas pequeñas frecuentes). Cada variable aporta unos puntos al score; cuando la suma supera el umbral, la cuenta entra en la lista de vigilancia.
Patrones de comportamiento que disparan el algoritmo de riesgo
Tres patrones concretos activan revisión casi inmediata. El primero es la apuesta en closing line: un usuario que apuesta sistemáticamente en los últimos minutos antes del cierre del mercado, cuando las cuotas ya han incorporado el grueso de la información pública, demuestra capacidad de identificar valor que el operador no ha ajustado todavía. Ese patrón es el predictor más fuerte de rentabilidad a largo plazo y el que menos falsos positivos genera. El segundo es la correlación con cuentas limitadas previamente: si un usuario apuesta en los mismos mercados, con stakes similares y en ventanas temporales coincidentes con otra cuenta ya marcada, el algoritmo asume syndicate o cuenta proxy y limita ambas. El tercero es el depósito inmediato tras una ganancia grande: un usuario que gana 3.000 € en una combinada, retira el importe y vuelve a depositar 1.000 € a las 48 horas muestra un patrón de bankroll management incompatible con el jugador recreativo, que tiende a reinvertir las ganancias sin retirar.
El operador no espera a tener certeza matemática de que la cuenta es rentable. Basta con que el modelo asigne una probabilidad superior al 60-70 % para que se aplique limitación preventiva, porque el coste de equivocarse —dejar operar a un sharp— es mucho mayor que el coste de expulsar erróneamente a un jugador neutro. En la práctica, esto significa que cuentas con apenas treinta o cuarenta apuestas y un beneficio acumulado de 800-1.200 € ya pueden entrar en limitación si los patrones son suficientemente claros.
Cambiar de dispositivo, usar VPN o abrir cuenta a nombre de un tercero no elude el sistema de detección y añade el riesgo de cierre inmediato por «suplantación de identidad» o «uso fraudulento», cláusulas que permiten al operador retener los fondos depositados sin obligación de devolución.
El coste real de apostar: márgenes efectivos por operador y competición
El margen de un operador no es una tarifa publicitada ni un porcentaje que aparezca en los términos y condiciones. Se calcula a partir de las cuotas ofrecidas: si las probabilidades implícitas de todos los resultados posibles de un evento suman más del 100 %, la diferencia es el margen. En un partido de fútbol con tres resultados posibles —local, empate, visitante— donde las cuotas son 2,10 / 3,40 / 3,60, las probabilidades implícitas son 47,62 %, 29,41 % y 27,78 %. La suma es 104,81 %; el margen es 4,81 %. Esos 4,81 puntos porcentuales son el coste del apostador por cada euro en juego, independientemente del resultado del partido. Si apuesta 1.000 € distribuidos de forma equilibrada entre los tres resultados, perderá 48,10 € en valor esperado, gane el que gane.
Pinnacle frente a operadores DGOJ en LaLiga y Champions
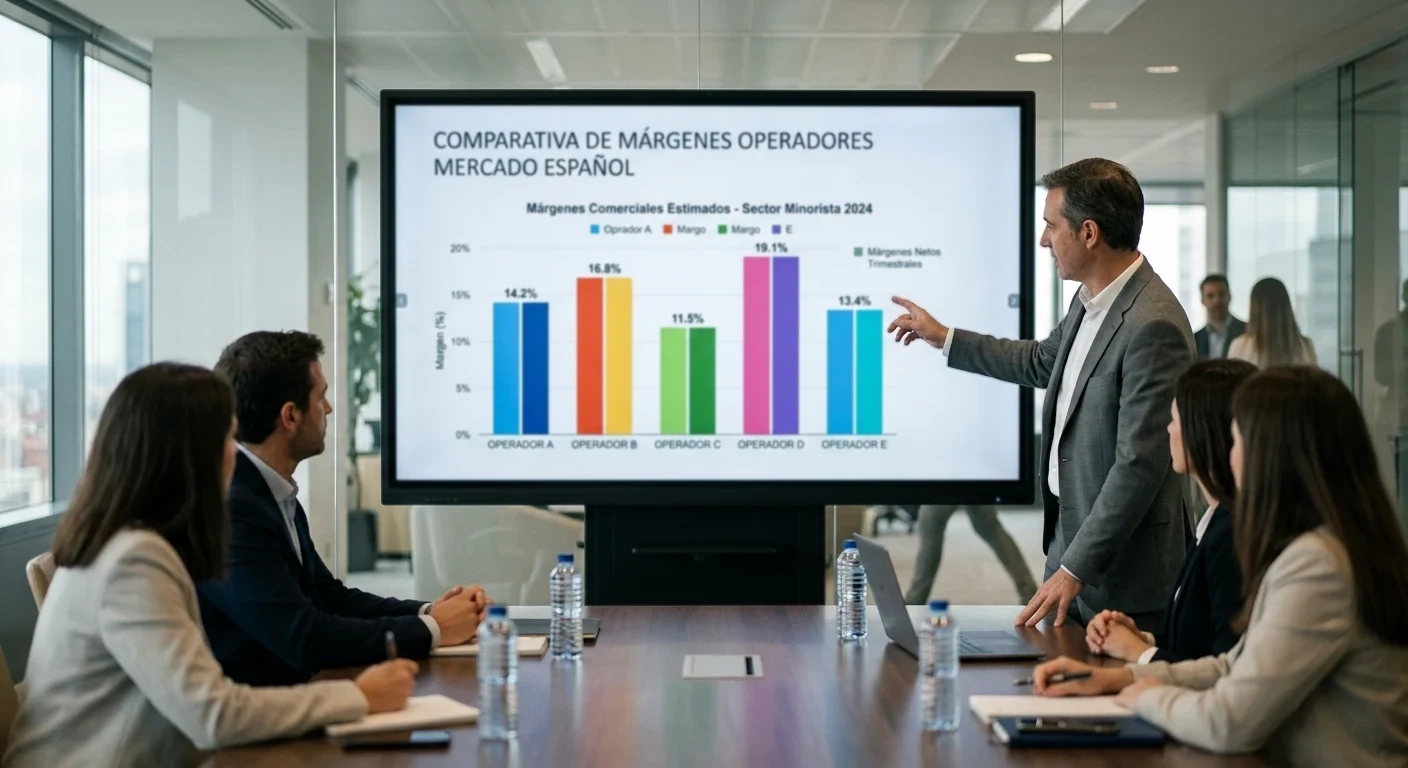
La diferencia de márgenes entre un operador sharp y uno recreativo no es decorativa. En LaLiga, Pinnacle trabaja con márgenes del 2,1 % al 2,8 % en mercados de resultado final; Bet365 se sitúa entre el 4,3 % y el 5,9 %, Codere entre el 5,2 % y el 6,8 %, y Retabet alcanza el 6,5 %-7,8 % en jornadas con poca competencia. En Champions League, donde la liquidez es mayor y la competencia entre operadores más intensa, Pinnacle reduce su margen al 1,9 %-2,5 %, mientras que los operadores DGOJ bajan al rango 4,0 %-6,5 % pero sin acercarse nunca al nivel de las sharp books offshore.
Esa diferencia acumulada destroza cualquier edge estadístico. Un modelo predictivo que identifique valor con un 3 % de ventaja sobre la cuota justa —un edge excelente, fuera del alcance del 95 % de apostadores— genera beneficio neto en Pinnacle, donde el margen se come sólo el 2-2,5 % de ese valor, pero pierde dinero en Bet365 o Codere, donde el margen del 5-7 % supera el edge del modelo. Para un apostador que coloca 100 apuestas de 50 € a lo largo de una temporada, la diferencia entre operar con un margen del 2,5 % y uno del 6,5 % es de 200 € en coste absoluto —800 € al año con volumen semanal constante—.
| Operador | LaLiga (1X2) | Champions (1X2) | Coste en 100 apuestas de 50 € |
|---|---|---|---|
| Pinnacle (vía bróker) | 2,1–2,8 % | 1,9–2,5 % | 105–125 € |
| Bet365 | 4,3–5,9 % | 4,0–5,5 % | 215–270 € |
| Codere | 5,2–6,8 % | 4,8–6,2 % | 250–310 € |
| Retabet | 6,5–7,8 % | 5,9–7,0 % | 310–365 € |
Cálculo del valor esperado a 100 apuestas
El valor esperado (EV) de una serie de apuestas se calcula como la diferencia entre la probabilidad real del evento y la probabilidad implícita de la cuota, multiplicada por el stake. Si un equipo tiene un 55 % de probabilidad real de ganar pero la cuota ofrecida (2,00) implica sólo un 50 %, el EV de apostar 50 € es (0,55 × 100) − 50 = 5 €. Repetido cien veces con esa misma ventaja constante, el beneficio esperado sería de 500 €. Pero ese cálculo ignora el margen del operador, que erosiona el EV real en cada ticket.
En Pinnacle, con un margen promedio del 2,3 %, esos 500 € de EV bruto se reducen a 385 € netos tras descontar el coste acumulado del margen sobre 5.000 € apostados (100 tickets × 50 €). En Bet365, con un margen del 5,1 %, el EV neto cae a 245 €. En Codere, al 6,0 %, baja a 200 €. Y en Retabet, al 7,2 %, queda en 140 €. Un apostador con el mismo modelo, la misma habilidad y el mismo volumen obtiene resultados que varían en un factor de 2,75 según dónde coloque las apuestas. Esa es la razón estructural por la que un jugador ganador busca Pinnacle o un exchange: no porque tenga mejor información, sino porque el coste de operar es la mitad o un tercio.
Un edge del 3 % sobre la cuota justa —nivel profesional— deja beneficio neto sólo si el margen del operador está por debajo del 3,5 %. En el mercado DGOJ, con márgenes del 5-8 %, ningún modelo es rentable a largo plazo sin acceso a líneas más ajustadas.
Exchanges como alternativa real: Betfair, Smarkets y Matchbook
Un exchange de apuestas elimina el conflicto de interés inherente al modelo tradicional: no hay casa que pierda cuando el apostador gana, porque el exchange sólo empareja oferta y demanda entre usuarios y cobra una comisión sobre el beneficio neto del ganador. Betfair Exchange, Smarkets y Matchbook operan bajo este modelo peer-to-peer, donde un apostador respalda un resultado (back) y otro lo descarta (lay), y el exchange actúa como cámara de compensación. El margen teórico es cero —las cuotas las fijan los propios usuarios según oferta y demanda—, pero la comisión efectiva sobre ganancias introduce un coste que debe calcularse antes de asumir que el exchange es siempre más barato que un operador tradicional.
Betfair Exchange
Betfair Exchange es el único exchange con licencia DGOJ activa en 2026, operado por Flutter Entertainment bajo la supervisión de la Dirección General de Ordenación del Juego. Permite apostar tanto a favor de un resultado (back) como en contra (lay), con cuotas determinadas por la liquidez del mercado en tiempo real. La comisión base es del 5 % sobre las ganancias netas de cada mercado —si se apuesta en diez selecciones dentro del mismo evento y se ganan 200 € netos, la comisión es de 10 €—. Esa comisión se reduce progresivamente con el volumen acumulado mediante el sistema Betfair Rewards, que puede bajarla hasta el 2 % para apostadores con volumen superior a 250.000 € anuales, umbral inalcanzable para el 99 % de usuarios.
La ventaja estructural es que no existe la figura del limitado. Betfair no pierde cuando un usuario gana, porque el perdedor es otro usuario. El exchange cobra su 5 % independientemente del resultado, lo que alinea su incentivo con el volumen total apostado en lugar de con la derrota del apostador. Eso hace posible que un perfil ganador mantenga su cuenta operativa durante años sin restricción de stake ni bloqueo de mercados, siempre que no infrinja normas sobre integridad del juego o manipulación de cuotas.
La desventaja es la liquidez. Fuera de los mercados principales —LaLiga, Premier League, Champions, Grand Slams de tenis—, la profundidad de libro es insuficiente para stakes grandes. Un apostador que quiere colocar 500 € en un partido de Segunda División española puede encontrar que sólo hay 80 € disponibles en la cuota deseada, obligándolo a aceptar una cuota promedio inferior o a dividir la apuesta en varios tramos. Y aunque el margen teórico es cero, la comisión del 5 % sobre ganancias netas equivale, en términos de coste por euro apostado, a un margen implícito del 2,5-3,5 % según la tasa de acierto del apostador, cifra competitiva pero no imbatible frente a Pinnacle.
Matchbook
Matchbook opera bajo licencia de la Alderney Gambling Control Commission y no acepta oficialmente tráfico desde España sin intermediación. Su ventaja frente a Betfair es la comisión: 1,5 % base, escalable hasta el 1 % con volumen alto, lo que lo convierte en el exchange con menor coste efectivo del mercado. Para un apostador con un volumen mensual de 10.000 € y una tasa de acierto del 53 %, la diferencia entre la comisión del 5 % de Betfair y la del 1,5 % de Matchbook representa 105 € mensuales, o 1.260 € anuales.
El inconveniente es triple. Primero, liquidez inferior a Betfair en todos los mercados excepto algunas ligas estadounidenses (NFL, NBA, MLB), donde Matchbook tiene mejor cobertura. Segundo, acceso desde España requiere bróker o VPN, lo que coloca al usuario en zona gris legal sin protección de la DGOJ. Tercero, el sistema de soporte es más lento y menos profesionalizado que el de Betfair, con tiempos de respuesta de 48-72 horas frente a las 4-8 horas habituales en Flutter.
Smarkets
Smarkets, con licencia MGA (Malta Gaming Authority), se posiciona como el exchange orientado a trading, con una interfaz tipo plataforma financiera que muestra gráficos de evolución de cuota en tiempo real y permite operar con órdenes limitadas. La comisión es del 2 % sobre ganancias netas, intermedia entre Betfair y Matchbook. No acepta IPs españolas de forma oficial, pero el bloqueo es menos estricto que en Matchbook y algunos usuarios reportan acceso directo sin VPN, aunque sin garantía de continuidad.
La liquidez está concentrada en mercados británicos —Premier League, hípica del Reino Unido, elecciones y referéndums políticos— y es marginal en LaLiga o competiciones españolas. Para un apostador español centrado en fútbol local, Smarkets ofrece poco valor práctico. Para alguien que opera en mercados internacionales o políticos, la combinación de comisión del 2 % e interfaz de trading puede justificar el salto desde Betfair.
Ranking por comisión efectiva sobre beneficio neto
La comisión efectiva de un exchange no puede compararse directamente con el margen de un operador tradicional, porque una se aplica sólo sobre ganancias y el otro sobre el total apostado. Pero es posible calcular el coste equivalente. Para un apostador con una tasa de acierto del 52 % —ligeramente por encima del break-even— que apuesta 1.000 € distribuidos en veinte tickets de 50 € a cuota promedio 2,00, el beneficio bruto esperado es de 40 € (520 € ganados − 480 € perdidos). Sobre esos 40 € de beneficio bruto, Matchbook cobra 0,60-0,80 € (1,5-2 %), Smarkets cobra 0,80 € (2 %), y Betfair cobra 2 € (5 %). En términos de coste por euro apostado, esas comisiones equivalen a márgenes implícitos del 0,06-0,08 %, 0,08 % y 0,20 % respectivamente, muy por debajo de cualquier operador tradicional.
| Exchange | Comisión base | Licencia | Liquidez LaLiga | Coste sobre 1.000 € de beneficio neto | |—|—|—|—| | Matchbook | 1,5–2,0 % | Alderney | Baja | 15–20 € | | Smarkets | 2,0 % | MGA (Malta) | Muy baja | 20 € | | Betfair Exchange | 5,0 % (base) / 2,0 % (alto volumen) | DGOJ | Alta | 50 € (base) / 20 € (volumen) |
Acceso a Pinnacle y SBOBet desde España: brókeres y zona gris legal
Pinnacle y SBOBet no aceptan registros directos desde IP española. Ambos operadores bloquean geográficamente el tráfico de España, no por decisión comercial sino por ausencia de licencia DGOJ, lo que los coloca fuera del mercado regulado. La vía de acceso son los brókeres de apuestas: intermediarios que mantienen cuentas corporativas con esos operadores y permiten a usuarios individuales apostar a través de ellas a cambio de una comisión. El bróker actúa como proxy: el usuario deposita fondos en la cuenta del bróker, realiza sus selecciones en la plataforma del bróker, y el bróker coloca la apuesta en Pinnacle o SBOBet en nombre del usuario. El usuario nunca tiene cuenta directa con Pinnacle; su relación contractual es con el bróker.
Qué es un bróker de apuestas y cómo funciona
Un bróker de apuestas es una entidad —habitualmente registrada en Curaçao, Malta o Reino Unido— que agrega demanda de apostadores individuales y negocia acceso corporativo con sharp books que no aceptan clientes minoristas. El modelo es análogo al de un bróker financiero: el usuario no compra acciones directamente en la bolsa, sino que da la orden al bróker y éste ejecuta la operación. En apuestas, el flujo es: el usuario selecciona el mercado y el stake en la interfaz del bróker, el bróker verifica que hay saldo suficiente en la cuenta del usuario, coloca la apuesta en Pinnacle con su propia cuenta corporativa, y refleja el resultado en el balance del usuario. Si la apuesta gana, el bróker recibe el pago de Pinnacle y lo acredita en la cuenta del usuario, menos su comisión.
La comisión del bróker varía según volumen y mercado. Asianconnect cobra entre el 0,5 % y el 1,5 % sobre el stake en fútbol, y hasta el 3 % en mercados exóticos. SportMarket trabaja con comisión del 1 % en deportes principales y del 2 % en mercados con menor liquidez. Mad Market cobra comisión escalonada: 0,5 % sobre los primeros 50.000 € apostados al mes, 0,3 % sobre el excedente. Esa comisión se suma al margen de Pinnacle —2-3 %— y al coste de conversión de divisa si se opera en dólares, llevando el coste total efectivo al 3-4 % en el mejor caso, cifra que sigue siendo inferior al 5-8 % del mercado DGOJ pero no tan ventajosa como la publicidad sobre Pinnacle sugiere.
Asianconnect, SportMarket y Mad Market: depósitos y comisiones reales
Asianconnect es el bróker con mayor cuota de mercado en Europa. Requiere depósito mínimo de 100 € y acepta Skrill, Neteller y criptomonedas (Bitcoin, Ethereum, Tether). No acepta tarjetas bancarias directas ni transferencias SEPA desde cuentas españolas, lo que obliga al usuario a abrir previamente una cuenta en Skrill o Neteller. Los retiros tardan 24-72 horas en procesarse hacia e-wallet, y entre 3 y 7 días si se solicita transferencia a cuenta bancaria. La comisión efectiva promedio, calculada sobre un volumen mensual de 5.000 € en fútbol europeo, se sitúa en el 1,2 %.
SportMarket ofrece acceso tanto a Pinnacle como a SBOBet y otras sharp books asiáticas. Depósito mínimo de 100 €, métodos idénticos a Asianconnect. La ventaja diferencial es el servicio de atención en español, con soporte por chat en horario europeo. La comisión es ligeramente superior —1,3 % promedio— pero el proceso de verificación de cuenta es más rápido, con aprobación en 12-24 horas frente a las 48-96 horas de Asianconnect. Los retiros son igualmente rápidos, con fondos disponibles en e-wallet en menos de 48 horas.
Mad Market es el bróker más reciente del segmento y el más agresivo en comisiones. Cobra 0,5 % sobre los primeros 50.000 € de stake mensual, lo que lo convierte en la opción más barata para volumen alto. Requiere depósito mínimo de 200 €, el doble que los anteriores, y acepta los mismos métodos de pago. El inconveniente es la falta de historial: fundado en 2021, carece del track record de Asianconnect (activo desde 2006) o SportMarket (2011), y varios foros de apuestas reportan retrasos ocasionales en retiros superiores a 5.000 €.
¡Atención! Ningún bróker de apuestas tiene licencia DGOJ. La relación contractual es con una entidad offshore, sin protección del regulador español, sin acceso a mecanismos de resolución de disputas supervisados, y sin garantía de que los fondos depositados estén segregados de los activos operativos del bróker.
Riesgo legal y tributario de operar fuera de la DGOJ
Apostar en Pinnacle o SBOBet a través de un bróker desde España no es ilegal para el usuario individual —la Ley 13/2011 del juego sanciona al operador sin licencia, no al apostador—, pero sí coloca al usuario fuera del paraguas de protección regulatoria. Si el bróker cierra, si la cuenta es bloqueada sin explicación, o si se produce una disputa sobre el resultado de una apuesta, no existe autoridad española con competencia para intervenir. El usuario no puede acudir a la DGOJ, que sólo supervisa operadores licenciados, ni al mecanismo de arbitraje de consumo, que requiere que el prestador del servicio esté registrado en España. La única vía es la reclamación directa al bróker, cuya respuesta depende enteramente de su política interna.
El riesgo tributario es mayor. Las ganancias obtenidas en operadores sin licencia DGOJ tributan como ganancia patrimonial en el IRPF, en el tramo marginal que corresponda al contribuyente según sus rendimientos totales. Ese tramo puede oscilar entre el 19 % (base hasta 6.000 €) y el 47 % (base superior a 300.000 €). A diferencia de los operadores licenciados, que retienen el 20 % en origen sobre premios superiores a cierto umbral y emiten certificado fiscal, los brókeres offshore no practican retención alguna ni emiten documentación fiscal válida en España. El contribuyente debe declarar las ganancias por iniciativa propia, y Hacienda puede cruzar esos datos con los movimientos bancarios hacia Skrill, Neteller o exchanges de criptomonedas. Desde 2026, el umbral de reporte automático de movimientos sospechosos por parte de entidades financieras baja de 6.000 € a 3.000 € anuales, lo que incrementa la probabilidad de que una cuenta con depósitos recurrentes hacia e-wallets entre en revisión.
Codere y Retabet: la ventana física como vía de escape
Los operadores con red de locales físicos —Codere, Retabet, Sportium— aplican políticas de limitación diferentes según el canal. Online, donde el coste marginal de procesar una apuesta es próximo a cero y el sistema de detección automatizado funciona en tiempo real, las limitaciones se aplican con la misma severidad que en Bet365 o Bwin. Offline, en el mostrador de una tienda física, la limitación personal por perfil ganador no se implementa de la misma manera, porque el coste operativo de validar manualmente cada ticket y el modelo de negocio del local —que combina apuestas con otras líneas de producto— hacen inviable el tracking individual sistemático.
Codere opera más de 250 locales en España, concentrados en Madrid, Andalucía y Cataluña. La apuesta física validada en caja no pasa por el sistema de scoring online: el empleado introduce el tipo de apuesta, el stake y la cuota manualmente, y el ticket se imprime sin que la cuenta del usuario —si existe— quede vinculada al historial. Un apostador limitado online a 5 € por ticket puede acudir al local y colocar 500 € sobre el mostrador sin restricción, siempre que respete el límite de ganancia máxima por ticket —habitualmente 10.000 € en Codere— y que el empleado no identifique manualmente un patrón sospechoso.
Retabet, con presencia más concentrada en el norte (País Vasco, Navarra, La Rioja), sigue un modelo similar. La red física está más atomizada —unos 60 puntos en total— pero el volumen por local es menor y el control menos sistematizado que en Codere. Varios usuarios en foros especializados reportan continuidad de operación en ventanilla tras haber sido limitados online, con stakes de hasta 1.000 € aceptados sin incidencia. La excepción son los tickets de arbitraje evidente —dos resultados opuestos en dos operadores con margen positivo garantizado—, que el empleado puede rechazar por instrucción interna incluso sin sistema automatizado.
La ventaja de la vía física es la ausencia de tracking cruzado entre canales. La desventaja es la friccón operativa: desplazamiento al local, horarios de apertura, y la imposibilidad de operar en mercados live o en competiciones menores que no figuran en el sistema retail. Para un apostador que coloca diez tickets semanales, la ventana física es inviable por tiempo; para quien opera con volumen bajo y ha sido limitado online, puede ser la única vía de mantener acceso a cuotas licenciadas sin saltar al offshore.
Árbol de decisión: qué vía elegir según tu perfil
No existe una respuesta única a la pregunta «dónde apostar sin ser limitado», porque el coste de cada alternativa varía según volumen, tipo de mercado, tolerancia al riesgo legal y perfil fiscal. Un apostador recreativo con volumen mensual inferior a 500 € y sin edge estadístico demostrable no necesita Pinnacle ni exchange: el coste de la comisión del bróker o del exchange erosiona cualquier ventaja marginal, y la limitación no llegará nunca porque su patrón de apuesta es indistinguible del de un perdedor. Un value bettor con edge del 3-5 % y volumen superior a 2.000 € mensuales no puede sobrevivir en el mercado DGOJ, donde el margen del 6-7 % anula su ventaja, y necesita acceso a Pinnacle vía bróker o a Betfair Exchange. Un arbitrajista de tiempo completo, que opera con márgenes del 1-2 % sobre cientos de tickets semanales, sólo es viable en exchanges de baja comisión (Matchbook, Smarkets) o mediante cuentas múltiples rotativas en operadores DGOJ antes de ser detectado, estrategia de vida útil limitada.
Apostador recreativo con volumen bajo
Perfil: volumen mensual inferior a 500 €, sin modelo predictivo, apuestas en mercados principales (1X2, over/under en LaLiga y Champions), tasa de acierto en torno al 50 %, sin intención de profesionalización. Para este perfil, cualquier operador con licencia DGOJ es funcional. Bet365 ofrece la mejor combinación de catálogo, streaming y aplicación móvil. Codere tiene ventaja si el usuario valora la red física como respaldo. Retabet y otros operadores menores pueden ofrecer cuotas mejoradas puntuales en mercados específicos, pero la diferencia no compensa la pérdida de funcionalidad.
El exchange no aporta valor: la comisión del 5 % de Betfair equivale, para este volumen y tasa de acierto, a un coste mayor que el margen implícito del operador. Y Pinnacle vía bróker añade friccción (depósito en Skrill, conversión a dólares, comisión del bróker) que supera cualquier ahorro en margen. La recomendación es operar en dos o tres operadores DGOJ simultáneamente para comparar cuotas en tiempo real, estrategia que captura entre 0,5 y 1,5 puntos de margen sin añadir complejidad ni riesgo.
Value bettor con edge demostrable
Perfil: volumen mensual entre 2.000 € y 10.000 €, modelo predictivo con edge demostrado del 3-5 % sobre muestras superiores a 500 apuestas, apuestas en mercados específicos (hándicap asiático, totales, líneas alternativas), tasa de acierto 53-55 %, intención de rentabilidad sostenida. Este perfil será limitado en cualquier operador DGOJ en un plazo de 30-90 días. La única vía sostenible es el salto a Pinnacle vía bróker o a Betfair Exchange.
Pinnacle vía Asianconnect o SportMarket reduce el coste por apuesta del 6 % al 3,5 % (margen de Pinnacle + comisión del bróker), lo que convierte un edge del 4 % en beneficio neto del 0,5 % sobre el total apostado. Con 5.000 € mensuales, eso representa 25 € mensuales, o 300 € anuales. Es una cifra modesta, pero positiva, donde el mismo volumen en Codere o Bet365 generaría pérdida de 100-150 € mensuales. La desventaja es el riesgo legal —zona gris, sin protección DGOJ— y el riesgo operativo: si el bróker cierra o la cuenta de Pinnacle es bloqueada por sospecha de syndicate, los fondos pueden quedar retenidos semanas.
Betfair Exchange elimina el riesgo legal —licencia DGOJ— pero añade el riesgo de liquidez. En LaLiga y Champions, la liquidez es suficiente para stakes de 200-500 € en mercados principales. Fuera de esos mercados, el value bettor debe aceptar cuotas inferiores a las deseadas o dividir apuestas, lo que erosiona el edge. La comisión del 5 % sobre ganancias netas equivale, para una tasa de acierto del 54 %, a un coste del 2,5 % sobre el stake, intermedio entre Pinnacle y los operadores DGOJ. La ventaja decisiva es la inexistencia de limitación: la cuenta sigue operativa indefinidamente.
Arbitrajista de tiempo completo
Perfil: volumen semanal superior a 10.000 €, operación sobre márgenes del 1-3 % mediante arbitraje puro (back en operador A, lay en operador B, beneficio garantizado sin riesgo), cientos de tickets semanales, automatización parcial o total mediante software de scraping de cuotas. Este perfil es inviable en el mercado DGOJ por dos razones: la limitación llega en menos de diez tickets, y los márgenes entre operadores licenciados rara vez superan el 0,5 %, insuficiente para cubrir comisiones y friccción operativa.
La única vía sostenible es la combinación de exchanges de baja comisión. Matchbook (comisión 1,5-2 %) permite operar el lado lay con coste mínimo; el lado back se coloca en Pinnacle vía bróker o en operadores DGOJ mediante cuentas rotativas —abrir cuenta, operar hasta la limitación, cerrar y abrir en otro operador—. Esta estrategia tiene vida útil de 6-12 meses antes de agotar el pool de operadores DGOJ, momento en el cual el arbitrajista debe migrar completamente a exchanges o cesar la actividad.
El riesgo operativo es máximo: el arbitraje puro está explícitamente prohibido en los términos de servicio de todos los operadores, y su detección conduce a cierre de cuenta con retención de fondos. Betfair permite el arbitraje implícito —operar back y lay dentro del propio exchange— pero no tolera el arbitraje cruzado con operadores externos cuando se detecta correlación temporal. El arbitrajista profesional opera en la frontera del modelo de negocio del operador y debe asumir que cada cuenta tiene fecha de caducidad.
| Perfil | Volumen mensual | Vía recomendada | Coste efectivo | Riesgo principal | |—|—|—|—| | Recreativo | < 500 € | Operadores DGOJ (Bet365, Codere) | 5–7 % | Ninguno; limitación improbable | | Value bettor | 2.000–10.000 € | Pinnacle vía bróker o Betfair Exchange | 3–4 % (bróker) / 2,5–3 % (Betfair) | Legal (bróker) / Liquidez (Betfair) | | Arbitrajista | > 10.000 € | Matchbook + cuentas rotativas DGOJ | 1,5–2 % | Cierre de cuenta con retención de fondos |
El beneficio neto tras impuestos: IRPF marginal y nuevo umbral DGOJ desde 2026
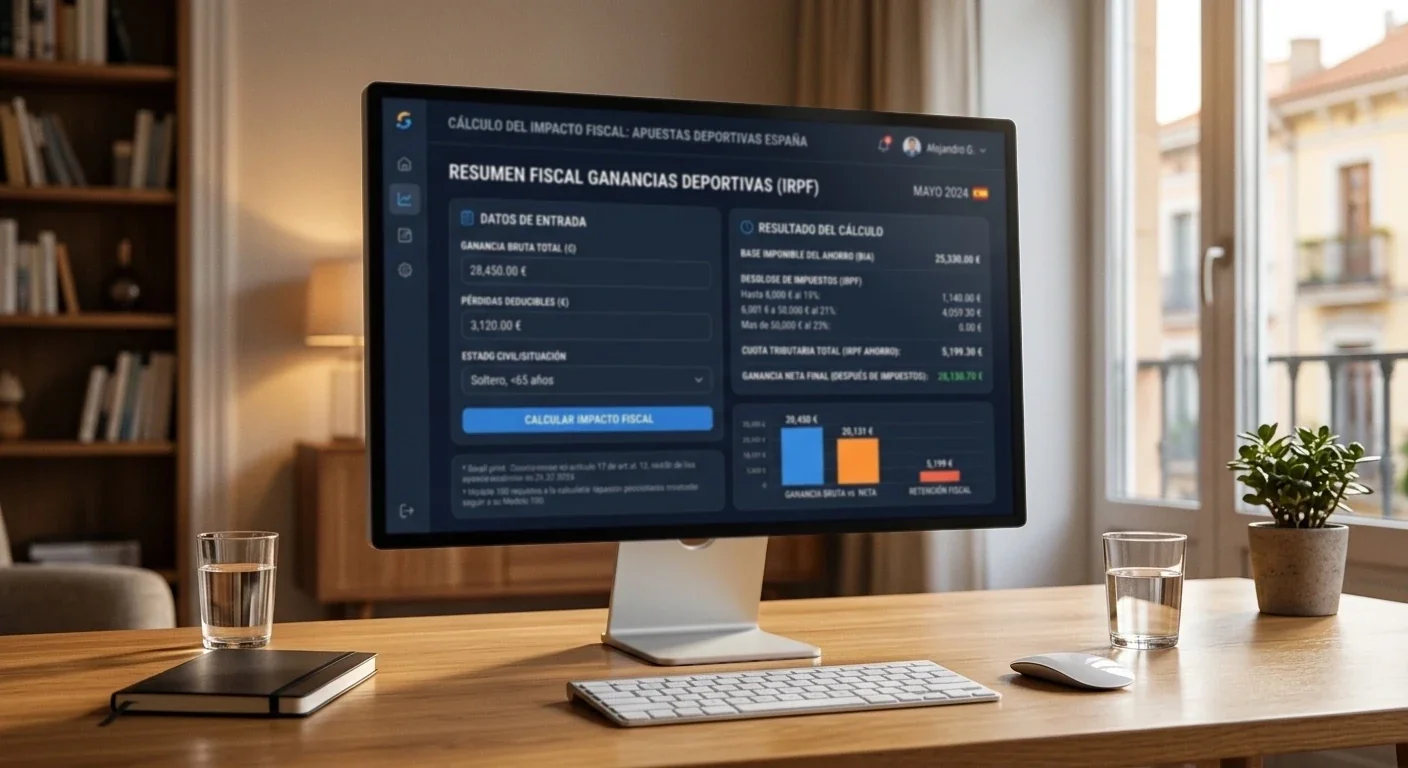
El beneficio bruto de un apostador no es su beneficio real. Sobre las ganancias patrimoniales derivadas de apuestas aplica el IRPF en el tramo marginal que corresponda al contribuyente según la suma de todos sus rendimientos anuales. Ese tramo oscila entre el 19 % para bases imponibles hasta 6.000 €, el 21 % entre 6.000 € y 50.000 €, el 23 % entre 50.000 € y 200.000 €, el 27 % entre 200.000 € y 300.000 €, y el 47 % por encima de 300.000 €. Un apostador asalariado con rendimientos del trabajo de 35.000 € anuales que obtenga 5.000 € de beneficio neto en apuestas tributa al 21 % sobre esos 5.000 €, lo que reduce su ganancia real a 3.950 €. Si ese mismo apostador ha operado en Pinnacle vía bróker, sin retención en origen, debe declarar la ganancia por iniciativa propia y pagar 1.050 € en la declaración de la renta. Si no lo hace, la omisión constituye infracción tributaria con sanción del 50-150 % sobre la cuota defraudada.
Cálculo de ganancia patrimonial en el tramo del 26%
Un ejemplo concreto: apostador con rendimientos del trabajo de 80.000 € anuales, que coloca 50.000 € en apuestas a lo largo del año con un edge del 3 % y genera 1.500 € de beneficio bruto. Ese apostador tributa en el tramo del 26 % sobre ganancias patrimoniales (tramo aplicable entre 50.000 € y 200.000 € de base). El IRPF sobre los 1.500 € es de 390 €, dejando un beneficio neto de 1.110 €. Si el mismo apostador hubiera operado en un operador DGOJ, la casa habría retenido en origen el 20 % sobre cualquier premio individual superior a —según operador— 300-1.000 €, y habría emitido un certificado de retenciones que el apostador presenta en su declaración, reduciendo la cuota a pagar.
Pero si operó en Pinnacle vía bróker, no hubo retención. El bróker transfirió 1.500 € netos a la cuenta de Skrill del apostador, y de ahí el apostador retiró a su cuenta bancaria. Hacienda cruza ese ingreso con la declaración de la renta. Si el apostador declaró los 1.500 € como ganancia patrimonial y pagó los 390 € correspondientes, no hay incidencia. Si no lo declaró, la Agencia Tributaria emite requerimiento, reclama los 390 € más intereses de demora, y abre expediente sancionador que puede añadir entre 195 € y 585 € de multa.
¡Atención! Los brókeres de apuestas offshore no emiten certificados fiscales válidos en España ni practican retención en origen. La responsabilidad de declarar las ganancias recae íntegramente en el contribuyente, y Hacienda tiene acceso a los movimientos hacia e-wallets mediante el sistema de intercambio automático de información financiera FATCA y CRS.
El umbral de reporte automático baja de 6.000 a 3.000 euros anuales
Desde 2026, la DGOJ reduce de 6.000 € a 3.000 € el umbral anual de movimiento agregado —depósitos más retiradas— a partir del cual un operador licenciado debe reportar automáticamente la cuenta del usuario al sistema de prevención de blanqueo. Ese cambio no introduce ninguna obligación fiscal nueva —las ganancias siempre han tributado, independientemente del umbral—, pero aumenta el número de cuentas que entran en el radar de control cruzado entre DGOJ y Agencia Tributaria.
Para un apostador con volumen mensual de 500 € —6.000 € anuales—, esto significa que su actividad será reportada aunque no haya obtenido ganancia alguna. El reporte no implica sanción ni revisión automática, pero sí que los datos de su cuenta —depósitos, retiradas, saldo— quedan registrados en el sistema de la DGOJ y accesibles para Hacienda en caso de cruce. Si ese apostador deposita 6.000 € y retira 7.500 €, la diferencia de 1.500 € debe aparecer en su declaración de la renta como ganancia patrimonial. Si no aparece, Hacienda puede iniciar un procedimiento de comprobación limitada para requerir la aclaración del origen de esos 1.500 €.
El umbral anterior, de 6.000 €, dejaba fuera a la mayoría de apostadores recreativos. El nuevo umbral, de 3.000 €, captura también al segmento de volumen medio-bajo, lo que incrementa la base de datos disponible para cruces y reduce el margen de opacidad fiscal. La recomendación práctica es declarar siempre las ganancias netas, incluso cuando el operador no haya practicado retención: el coste de una sanción por omisión supera ampliamente el ahorro fiscal de no declarar.
Qué hacer en las primeras 24 horas después de ser limitado
La limitación de cuenta no se anuncia. El primer síntoma es una apuesta rechazada o un stake máximo reducido sin explicación visible. En ese momento, el apostador tiene tres opciones: aceptar la limitación y buscar alternativa, intentar revertirla mediante reclamación formal, o escalar el volumen restante antes de que se apliquen restricciones adicionales. Las primeras 24 horas son críticas porque determinan cuánto saldo operativo queda disponible y cuántos mercados siguen accesibles antes del cierre progresivo.
Lo primero es verificar el alcance de la limitación. Entrar en varios mercados diferentes —1X2, hándicap, totales, live— e intentar colocar apuestas de distinto importe. Si todos los mercados muestran stakes máximos reducidos, la limitación es global y permanente. Si sólo ciertos mercados están afectados —por ejemplo, hándicap asiático o líneas alternativas—, la limitación es selectiva y puede indicar que el operador ha identificado esos mercados como la fuente del edge. En ese caso, los mercados principales (1X2, over/under básico) pueden seguir operativos con stakes normales durante días o semanas.
Lo segundo es retirar el saldo disponible de inmediato. Una vez que una cuenta entra en limitación, el riesgo de congelación posterior aumenta. Algunos operadores aplican restricciones adicionales tras detectar que el usuario intenta maximizar el uso de la cuenta limitada —por ejemplo, colocar decenas de apuestas pequeñas en mercados exóticos para drenar el saldo—. Retirar el grueso del saldo hacia e-wallet o cuenta bancaria en las primeras horas reduce el riesgo de que esos fondos queden retenidos bajo pretexto de «verificación adicional» o «revisión de actividad sospechosa».
Lo tercero es documentar la limitación. Captura de pantalla del stake máximo permitido antes y después, copia del historial de apuestas, y registro de cualquier comunicación con el operador. Si el apostador decide reclamar formalmente ante la DGOJ o iniciar un procedimiento judicial, esa documentación es la única prueba de que la limitación fue aplicada. Los operadores no emiten notificación escrita de limitación —la restricción simplemente aparece en la interfaz—, y sin prueba documental la reclamación carece de base.
La reclamación formal al operador tiene utilidad limitada. La respuesta estándar es «hemos aplicado medidas de gestión de riesgo según nuestros términos y condiciones», sin detallar qué patrón específico disparó la limitación ni ofrecer vía de reversión. Algunos usuarios reportan que insistir mediante correo certificado o burofax logra, en casos aislados, una revisión manual que levanta parcialmente la restricción, pero esos casos son minoritarios. La reclamación ante la DGOJ tiene más peso, pero el procedimiento dura meses y no garantiza resultado: la DGOJ puede requerir al operador que justifique la medida, pero no tiene potestad para obligarlo a levantar la limitación si el operador presenta argumentos de gestión de riesgo.
La alternativa práctica es migrar de inmediato a Betfair Exchange si el perfil es de value bettor, o a Pinnacle vía bróker si el volumen y el edge justifican el salto al offshore. Intentar abrir una segunda cuenta en el mismo operador bajo otro nombre o dispositivo es inútil —el digital fingerprinting vincula ambas cuentas en minutos— y añade riesgo de cierre con retención de fondos por «suplantación de identidad».
- Verificar el alcance de la limitación en las primeras horas: si es global o selectiva por mercado
- Retirar el saldo disponible hacia e-wallet o cuenta bancaria antes de que se apliquen restricciones adicionales
- Documentar la limitación con capturas de pantalla y copia del historial de apuestas
- La reclamación formal al operador tiene escaso recorrido; la reclamación a la DGOJ dura meses sin garantía de resultado
- Migrar a Betfair Exchange o Pinnacle vía bróker según perfil y volumen, en lugar de intentar reabrir cuenta en el mismo operador
Conclusión: no hay casa sin límites, sólo modelos de negocio distintos
La pregunta «qué casa de apuestas no limita» parte de un supuesto erróneo: que existe un operador tradicional que acepta jugadores ganadores de forma sostenida. No existe. El modelo de negocio de Bet365, Codere, Bwin o cualquier otro operador con licencia DGOJ depende estructuralmente del margen incorporado en las cuotas y de la derrota agregada de su base de usuarios. Un apostador que gana de forma consistente es, desde la perspectiva del operador, un cliente defectuoso: consume recursos de procesamiento, dispara alertas en el sistema de riesgo, y genera pérdida neta. La limitación no es un fallo del sistema; es el sistema funcionando según su diseño.
Las alternativas reales son tres, y ninguna es gratuita. Betfair Exchange elimina el conflicto de interés —no hay casa que pierda cuando el apostador gana—, pero cobra una comisión del 5 % sobre ganancias netas que erosiona cualquier edge inferior al 6-7 %, y su liquidez fuera de mercados principales es insuficiente para volumen alto. Pinnacle declara abiertamente que acepta ganadores y ajusta la línea en lugar de cerrar cuentas, pero opera sin licencia DGOJ, requiere bróker desde España con comisión adicional del 1-1,5 %, y coloca al usuario en zona gris legal sin protección regulatoria. La ventanilla física de operadores duales como Codere permite eludir el tracking automatizado, pero añade friccción operativa y es inviable para volumen alto o apuestas live.
El coste de cada vía es medible. Un apostador con volumen mensual de 5.000 € y edge del 3 % pierde entre 250 € y 350 € mensuales en Codere o Bet365, donde el margen del 6-7 % anula su ventaja. En Pinnacle vía bróker, con margen del 2,5 % y comisión del 1,2 %, el coste baja a 185 € mensuales, dejando un margen neto positivo de 15 €. En Betfair Exchange, con comisión del 5 % sobre ganancias netas y asumiendo una tasa de acierto del 53 %, el coste efectivo se sitúa en 125 € mensuales, dejando un beneficio bruto de 75 € que tributa al 21-26 % según tramo de IRPF, resultando en 55-59 € netos mensuales. Esos 55 € mensuales —660 € anuales— son la expectativa realista de un apostador competente con edge demostrado y volumen medio. No es una cifra que cambie vidas, pero es positiva, y esa diferencia entre pérdida estructural y ganancia marginal es lo único que separa al apostador recreativo del profesional.
El juego responsable, en este contexto, no consiste en repetir el mantra institucional sobre «apostar sólo lo que puedas permitirte perder». Consiste en entender que el margen del operador es un coste fijo, no negociable, que se paga en cada apuesta independientemente del resultado. Sobre cien apuestas de 50 € en Codere, el apostador pierde 300 € en valor esperado incluso si su modelo predictivo es perfecto, porque el margen del 6 % devora cualquier edge inferior al 6 %. Ningún sistema de progresión de stakes, ninguna martingala, ninguna intuición sobre «rachas» altera esa aritmética. La única variable controlable es el margen: reducirlo del 6 % al 2,5 % mediante el salto a Pinnacle, o eliminarlo completamente mediante el uso de un exchange, convierte una actividad estructuralmente perdedora en una actividad con expectativa positiva marginal.
Esa expectativa positiva, sin embargo, no elimina la varianza. Un edge del 3 % sobre mil apuestas genera beneficio neto con una probabilidad del 95 %, pero sobre cien apuestas esa probabilidad baja al 70 %, y sobre diez apuestas es indistinguible del azar. Un apostador con bankroll de 2.000 € que coloca stakes del 5 % —100 € por apuesta— tiene una probabilidad del 35 % de perder la mitad de su bankroll antes de que el edge se manifieste, incluso operando en Pinnacle con el margen más bajo del mercado. Esa es la razón por la cual el volumen mínimo viable para un value bettor profesional se sitúa en torno a las quinientas apuestas anuales: por debajo de esa cifra, el ruido estadístico domina la señal y el resultado observado no tiene relación con la habilidad del apostador.
El nuevo umbral de reporte de la DGOJ —3.000 € anuales desde 2026— captura también al apostador de volumen medio, no sólo al profesional. Un usuario que deposita 250 € mensuales —3.000 € al año— entra automáticamente en el sistema de control cruzado con Hacienda, independientemente de si ha ganado o perdido. Eso no introduce ninguna obligación fiscal nueva, pero sí obliga a llevar un registro detallado de depósitos, retiradas y ganancias netas para poder justificar cualquier discrepancia si Hacienda requiere aclaración. Para un apostador que opera en Pinnacle vía bróker, donde no hay retención en origen ni certificado fiscal, ese registro es la única protección contra una sanción por omisión.
La limitación de cuenta, finalmente, no es reversible mediante reclamación. La sentencia de 2021 estableció que es ilegal limitar por perfil ganador, pero no creó el mecanismo de control para verificar que los operadores cumplen. La DGOJ no ha sancionado a ningún operador por limitación abusiva desde entonces, y la vía judicial es inviable para el apostador individual por coste y duración. La respuesta práctica es asumir que cualquier cuenta en un operador DGOJ tiene vida útil limitada en cuanto se demuestre rentabilidad sostenida, y planificar la migración a exchange o bróker antes de que la limitación llegue, no después. Esperar a ser limitado para buscar alternativa es perder las primeras semanas operando con stakes ridículos mientras se tramita el alta en Betfair o en Asianconnect.
Actualización:
