
Casas de Apuestas con Transferencia Bancaria: Dos Velocidades, un Rastro Fiscal y el Coste de Esperar
 Available in United States
Las diez casas con licencia DGOJ aceptan transferencia bancaria, pero ese nombre agrupa dos productos distintos: la SEPA estándar que tarda 48-72 horas en acreditarse y la SEPA Instant que llega en menos de diez minutos cuando operador y banco colaboran. La diferencia no es cosmética — 48 horas fuera del mercado cuestan ventanas de cuota en LaLiga, y cada transferencia deja un rastro en la CIRBE y en los ficheros de la AEAT que el apostador ocasional ignora hasta que Hacienda cruza su modelo 100. Desde marzo de 2023 el Real Decreto 176/2023 empujó la transferencia hacia delante al vetar la tarjeta de crédito a menores de 26 años y jugadores intensivos, y el mismo texto obliga a los operadores a ofrecer transferencia cuando el premio supera los 5.000 €.
La transferencia bancaria es el método más lento y el más visible fiscalmente, pero también el único que funciona sin fricciones para retiradas de cuatro cifras y el que menos depende de intermediarios privados. Betsson acredita en menos de diez minutos mediante SEPA Instant en el 90 % de los bancos principales; Marca Apuestas tarda entre cuatro y siete días hábiles con el protocolo estándar. Entre esos extremos, cada casa negocia con cada banco emisor una velocidad distinta, y el apostador que deposita 30 € desde su cuenta de BBVA paga 1,50 € de comisión por la inmediatez o espera tres días sin coste. El artículo calcula qué cuestan esas 48 horas, qué bancos cobran por acelerar, cómo se declara cada ingreso en el modelo 100 y por qué la política de first-deposit-method-lock obliga a devolver las ganancias al mismo IBAN que depositó.
Qué casas de apuestas con licencia DGOJ aceptan transferencia bancaria
Las diez casas incluidas en este análisis operan con licencia de la Dirección General de Ordenación del Juego y ofrecen transferencia bancaria como método de depósito y retirada. La supervisión de la DGOJ implica margen fiscal integrado en las cuotas, límites de depósito y autoexclusión obligatoria, costes que el operador traslada al precio de cada apuesta. La tabla siguiente resume licencia, depósito mínimo por transferencia y tiempo de retirada declarado.
| Operador | Titular de la licencia | Depósito mínimo | Retirada por transferencia | Observación destacada |
|---|---|---|---|---|
| bet365 | Hillside (Spain New Media) plc | 5 € | 1-3 días hábiles (primera 24-48 h) | Sin Bizum; streaming líder del mercado |
| Codere | Codere Apuestas España, S.L.U. | 5 € (1 € con Bizum) | 2-3 días; Instant 8-15 min en bancos compatibles | Red física más densa; SEPA Instant verificado 2025 |
| Sportium | Sportium Apuestas España, S.A. | 5 € (1 € con Bizum) | 2-5 días hábiles | Cuotas LaLiga agresivas; sin garantía <48 h |
| Luckia | Luckia Games, S.A. | 10 € | 5-8 min Instant (Santander/Openbank); resto 24-72 h | Trustly integrado; depósito mínimo más alto |
| bwin | Electraworks (Spain) plc | 10 € | 1-3 días hábiles | Bono sin rollover clásico; retirada al IBAN de origen |
| Betsson | Betsson Spain, PLC | 10 € | <10 min Instant en 90 % bancos principales | SEPA Instant estandarizado desde finales de 2026-1 |
| Retabet | Retabet.es, S.A. | 3 € | 1-3 días (primera 24-48 h) | Depósito mínimo más bajo; mercado pelota vasca |
| William Hill | WHG (International) Limited / 888 Holdings | 10 € | 3-5 días hábiles | Producto hípica y cricket; retirada lenta |
| Marca Apuestas | Unidad Editorial Juegos, S.A. | 10 € | 4-7 días hábiles | Retirada más lenta del ranking; quejas recurrentes límites |
| Interwetten | Interwetten Gaming Ltd | 10 € | 1-3 días hábiles | Mejor oferta deportes invierno; sin streaming estándar |
Todos los operadores exigen verificación KYC antes de la primera retirada, lo que añade entre 24 y 48 horas al plazo declarado. La política de first-deposit-method-lock obliga a devolver ganancias al mismo IBAN desde el que se depositó, sin excepciones: quien depositó desde Santander no puede retirar a CaixaBank sin justificación documental y aprobación manual. Codere, Sportium, Luckia y Retabet permiten retirada en efectivo en locales físicos, alternativa fuera del alcance de bet365 o Betsson.
El depósito mínimo por transferencia oscila entre 3 € (Retabet) y 10 € (Luckia, bwin, Betsson, William Hill, Marca Apuestas, Interwetten). Varios operadores aceptan depósitos de 1 € mediante Bizum pero imponen mínimos más altos para transferencia, discriminación que refleja el coste de procesamiento bancario y la menor frecuencia de uso del método. Ningún operador DGOJ cobra comisión propia por transferencia entrante o saliente, pero el banco emisor puede cobrar hasta 3 € por SEPA Instant en entidades pequeñas.
bet365 domina el producto en directo con el feed de streaming más amplio del mercado español, pero no ofrece Bizum y obliga al usuario a esperar la ventana SEPA completa. Codere compensa con red física y SEPA Instant verificado en pruebas independientes de 2025. Marca Apuestas acumula quejas recurrentes por reducción de límites tras rachas ganadoras y por el plazo de retirada más largo del ranking, hasta siete días hábiles con bancos no colaboradores. Betsson estandarizó SEPA Instant desde finales de 2024 y acredita en menos de diez minutos en más del 90 % de los principales bancos españoles, la retirada más rápida del grupo analizado.
¿Qué casas de apuestas aceptan transferencia bancaria?
Las diez casas con licencia DGOJ incluidas en este análisis aceptan transferencia bancaria: bet365, Codere, Sportium, Luckia, bwin, Betsson, Retabet, William Hill, Marca Apuestas e Interwetten. Todas permiten depósito y retirada mediante SEPA, con plazos entre menos de diez minutos (Betsson SEPA Instant) y siete días hábiles (Marca Apuestas SEPA estándar).
SEPA estándar frente a SEPA Instant: dos velocidades que el nombre oculta
SEPA es el área única de pagos en euros que agrupa 36 países, pero bajo ese nombre operan dos protocolos con velocidades opuestas. La transferencia SEPA estándar se procesa en lotes diarios y tarda entre 24 y 72 horas en acreditarse según el banco emisor y el horario de la operación; la SEPA Instant llega al destinatario en menos de diez segundos desde que el banco emisor la envía, ventana que se amplía a entre cinco y quince minutos sumando el tiempo de procesamiento del operador. Ambas usan el mismo IBAN y el mismo formulario de transferencia, pero una funciona en tiempo real y la otra arrastra los ciclos de compensación del sistema bancario tradicional.
El apostador que inicia una transferencia SEPA estándar un viernes por la tarde ve el cargo en su cuenta de inmediato, pero el operador no recibe el dinero hasta el lunes siguiente o el martes si hay festivo de por medio. Durante esas 72 horas el saldo figura como en tránsito: el banco emisor ya lo debitó, el banco receptor aún no lo abonó, y el operador no puede acreditarlo en la cuenta de juego porque el sistema de compensación Los bancos procesan lotes en días hábiles dentro del horario de compensación. SEPA Instant sortea esa cola enviando la orden directamente de banco a banco, con confirmación irrevocable en menos de diez segundos.
No todos los operadores soportan SEPA Instant, y entre los que lo soportan no todos negociaron integración con todos los bancos emisores. La tabla siguiente muestra tiempos medios de acreditación medidos en pruebas independientes realizadas durante 2025 para seis bancos que concentran más del 80 % del mercado retail español, cruzados con los diez operadores analizados. Un guion indica que no hay datos verificados para esa combinación; la mención «estándar» indica que el operador no ofrece integración SEPA Instant con ese banco y procesa todas las transferencias mediante el protocolo clásico de lotes.
| Banco emisor | bet365 | Codere | Sportium | Luckia | bwin | Betsson | Retabet | William Hill | Marca Apuestas | Interwetten |
|---|---|---|---|---|---|---|---|---|---|---|
| Santander | 48-72 h | 8-12 min | 48-72 h | 5-8 min | 48-72 h | <10 min | 48-72 h | 48-72 h | 72-96 h | 48-72 h |
| BBVA | 48-72 h | 10-15 min | 48-72 h | 24-48 h | 48-72 h | <10 min | 48-72 h | 48-72 h | 72-96 h | 48-72 h |
| CaixaBank | 48-72 h | 8-12 min | 48-72 h | 24-48 h | 48-72 h | <10 min | 48-72 h | 48-72 h | 72-96 h | 48-72 h |
| Sabadell | 48-72 h | 10-15 min | 48-72 h | — | 48-72 h | <10 min | 48-72 h | 48-72 h | 72-96 h | 48-72 h |
| Openbank | 48-72 h | — | 48-72 h | 5-8 min | 48-72 h | <10 min | 48-72 h | 48-72 h | 72-96 h | 48-72 h |
| ING | 48-72 h | — | 48-72 h | — | 48-72 h | <10 min | 48-72 h | 48-72 h | 72-96 h | 48-72 h |
Betsson estandarizó SEPA Instant para los seis bancos listados y acredita en menos de diez minutos independientemente del emisor. Codere ofrece Instant verificado en Santander, BBVA, CaixaBank y Sabadell con tiempos entre 8 y 15 minutos; el resto de operadores procesa mediante SEPA estándar con ventanas de 48 a 72 horas, ampliadas hasta 96 horas en Marca Apuestas cuando el depósito llega fuera del horario de procesamiento manual. Luckia integró Instant solo con Santander y Openbank, los dos bancos con mayor cuota en el segmento de apostadores menores de 35 años según datos de mercado, y acredita en cinco a ocho minutos.
El protocolo Instant requiere que el banco emisor soporte RT1 y que el operador tenga cuenta en un banco receptor integrado en la misma plataforma. BBVA, Santander, CaixaBank y Sabadell soportan RT1 desde 2017; Openbank e ING desde 2019. Los bancos rurales y cajas de ahorro pequeñas tardan más en incorporarse, y varios aún procesan todas las SEPA como estándar independientemente de la etiqueta que el cliente marque en la app. Quien inicia una SEPA Instant desde una caja rural hacia Betsson puede ver el dinero acreditado en 72 horas si el banco emisor no soporta RT1, porque el protocolo degrada automáticamente a estándar cuando algún extremo de la cadena no puede procesar en tiempo real.
La ventana de acreditación incluye el tiempo de procesamiento del operador una vez recibidos los fondos. Codere, Luckia y Betsson acreditan en la cuenta de juego en tiempo real una vez confirmada la transferencia; bet365, Sportium y William Hill procesan en lotes cada cuatro a seis horas durante el horario laboral, lo que puede añadir otras tres a cinco horas al plazo desde que el banco receptor abonó los fondos. Marca Apuestas procesa manualmente las primeras transferencias de cada usuario, política que explica los tiempos más largos del ranking.
¿Cuánto tarda un depósito por transferencia en acreditarse?
Depende del protocolo y del banco emisor. Con SEPA Instant en Betsson, Codere o Luckia, entre 5 y 15 minutos desde que se confirma la transferencia en la app del banco. Con SEPA estándar en cualquier operador, entre 48 y 72 horas en días hábiles, ampliables hasta 96 horas si el depósito se inicia un viernes por la tarde o víspera de festivo.
Cómo depositar y retirar por transferencia bancaria
El depósito por transferencia requiere IBAN del operador, importe y concepto. Cada casa publica un IBAN distinto para cada usuario en la sección de pagos de su web o app, cadena alfanumérica de 24 caracteres que identifica la cuenta receptora y el titular. El concepto suele incluir un código de usuario o el propio IBAN del remitente para que el sistema del operador reconcilie automáticamente el ingreso; omitir el concepto o alterarlo retrasa la acreditación porque obliga a procesamiento manual.
El procedimiento completo:
Paso 1: Acceder a la sección de depósitos en la web o app del operador, seleccionar transferencia bancaria y copiar el IBAN proporcionado junto con el concepto indicado.
Paso 2: Iniciar transferencia desde la app o web del banco emisor, pegar el IBAN del operador como destinatario, introducir el importe (respetando el mínimo de 3 a 10 € según casa) y copiar el concepto tal como aparece sin alterarlo.
Paso 3: Confirmar la transferencia; el banco emisor debita el importe de inmediato y lo envía mediante SEPA estándar o Instant según la opción marcada y las capacidades del banco.
Paso 4: Esperar la acreditación en la cuenta de juego, que oscila entre 5 minutos y 72 horas según lo detallado en la sección anterior.
La primera retirada por transferencia añade entre 24 y 48 horas al plazo declarado porque todos los operadores DGOJ exigen verificación KYC (Know Your Customer) antes de procesar el primer pago. La verificación consiste en subir copia del DNI o NIE y un justificante bancario que demuestre titularidad del IBAN al que se solicita la retirada —extracto, captura de la app del banco, certificado de titularidad—. El operador revisa los documentos manualmente durante horario laboral; quien sube la documentación un sábado por la noche no ve aprobada la verificación hasta el lunes siguiente como mínimo.
Una vez verificado el IBAN, todas las retiradas posteriores a esa misma cuenta se procesan sin fricción adicional dentro del plazo estándar de cada casa. Pero quien quiera retirar a un IBAN distinto del que usó para depositar se enfrenta a la política de first-deposit-method-lock: el operador exige que las ganancias vuelvan al mismo IBAN desde el que entraron los fondos, salvo justificación documental que acredite cambio de titularidad (cierre de cuenta, cambio de banco, divorcio con separación de cuentas). La justificación requiere certificado del banco anterior que confirme el cierre de la cuenta y nuevo certificado de titularidad del IBAN alternativo, documentación que el operador revisa manualmente y que añade otros dos a cinco días hábiles al proceso.
La política de IBAN lock obliga a los operadores a verificar el origen de los fondos y a impedir que un tercero deposite dinero en la cuenta de un jugador y luego retire ganancias a otra cuenta. En la práctica, convierte el IBAN de depósito en el IBAN de retirada obligatorio: quien deposita desde Santander y luego cierra esa cuenta debe demostrar el cierre ante el operador antes de poder retirar a CaixaBank, aunque ambas cuentas estén a su nombre.
Los operadores rechazan sistemáticamente retiradas a IBAN de terceros. Depositar desde la cuenta de un familiar o pareja y luego intentar retirar a la cuenta propia activa el protocolo de prevención de blanqueo, bloquea la cuenta de juego y obliga al usuario a demostrar mediante declaración jurada y documentación que el titular del IBAN de depósito autorizó la operación. El proceso puede alargarse dos semanas y termina en muchos casos con devolución del saldo al IBAN de origen sin permitir retirada alternativa.
El importe mínimo de retirada oscila entre 10 € (mayoría de operadores) y 20 € (algunos operadores en promociones específicas). No hay máximo teórico, pero retiradas superiores a 5.000 € activan revisión manual adicional y, según el artículo 24 del Real Decreto 176/2023, obligan al operador a ofrecer transferencia como método de pago independientemente de qué otros métodos tenga habilitados. Por encima de 10.000 € el operador debe declarar la operación a las autoridades competentes, declaración que no bloquea la retirada pero que queda registrada.
¿Cómo depositar en una casa de apuestas mediante transferencia bancaria?
Desde la sección de depósitos del operador, copiar el IBAN y el concepto proporcionados, iniciar transferencia desde la app del banco pegando esos datos, confirmar el importe (respetando el mínimo de 3 a 10 €) y enviar. El operador acredita en 5 minutos a 72 horas según protocolo SEPA y banco emisor.
¿Puedo usar la cuenta bancaria de un familiar para depositar en apuestas?
No sin consecuencias. Todos los operadores DGOJ exigen que el IBAN de depósito y el de retirada pertenezcan al titular de la cuenta de juego. Depositar desde la cuenta de un tercero activa el protocolo de prevención de blanqueo, bloquea las retiradas y obliga a justificar documentalmente la autorización del titular, proceso que puede alargarse dos semanas.
El coste real de esperar 48 horas: cuántas cuotas se pierden
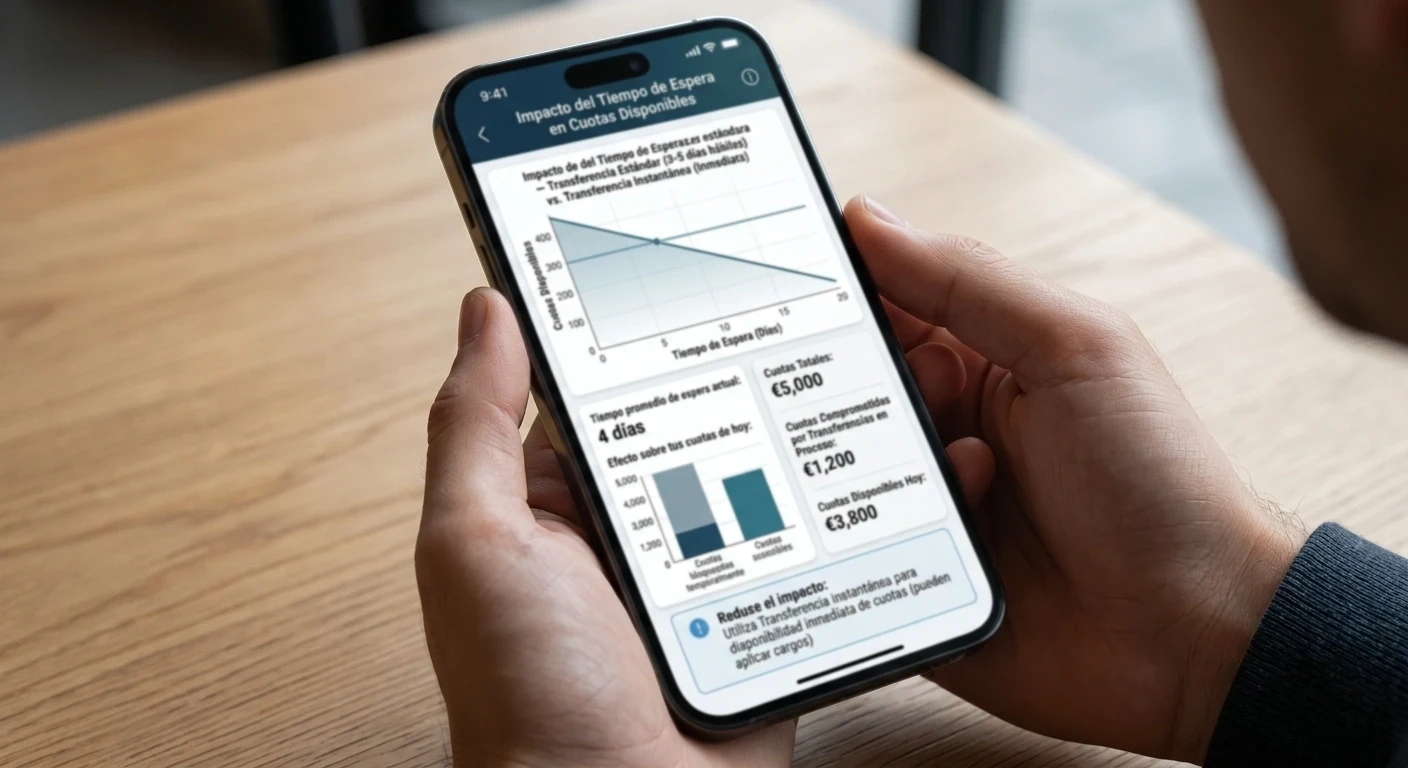
El depósito medio del apostador de fútbol español ronda entre 30 y 50 € según datos de mercado recogidos por operadores DGOJ. La transferencia SEPA estándar mantiene ese dinero fuera del mercado entre 48 y 72 horas en días hábiles; un depósito iniciado el jueves a las 20:00 se acredita el lunes siguiente entre las 10:00 y las 14:00, ventana de 64 a 66 horas. Durante ese período LaLiga ofrece entre seis y diez partidos en jornadas completas, cada uno con decenas de mercados cuyas cuotas fluctúan hasta el pitido inicial.
El coste de esa espera no es el interés bancario que esos 40 € habrían generado en 66 horas —0,005 € al 2 % TAE, cantidad despreciable—. El coste es la ventana de cuota perdida: los mercados de goles, hándicaps y resultado exacto que cierran con valor positivo el sábado por la mañana y que el apostador ya no puede tomar porque su dinero sigue en tránsito. Para un apostador que opera con edge, cada hora sin acceso al saldo es una oportunidad menos de colocar una apuesta con valor esperado positivo.
Paso 1: depósito iniciado jueves 20:00, jornada de LaLiga completa el fin de semana
El apostador deposita 40 € el jueves a las 20:00 mediante SEPA estándar desde BBVA. El banco debita el importe de inmediato, pero TARGET2 ya cerró el ciclo de compensación a las 18:00 y la transferencia entra en el lote del viernes. El viernes a las 11:00 el banco receptor abona los fondos, pero el operador procesa en lotes cada seis horas y acredita en la cuenta de juego el viernes a las 17:00, 21 horas después de iniciada la operación.
Paso 2: cuotas perdidas entre el jueves 20:00 y el viernes 17:00
Entre el jueves a las 20:00 y el viernes a las 17:00 se publican cuotas de nueve partidos de LaLiga correspondientes a la jornada del sábado y domingo. Las casas abren mercados principales (1X2, más/menos 2,5 goles, ambos marcan) entre 48 y 72 horas antes del partido; las cuotas del sábado a las 14:00 están disponibles desde el jueves a las 14:00. Un apostador con edge en overs de equipos concretos habría colocado entre una y tres apuestas en esa ventana; sin saldo, no coloca ninguna.
Paso 3: valor esperado de una ventana de 21 horas
Supongamos edge medio del 3 % por apuesta colocada (cuota de mercado 2,10 frente a probabilidad real del 50 %, valor esperado positivo del 5 % sobre el importe apostado). Con 40 € de saldo y gestión de bankroll conservadora al 5 % por apuesta, el apostador coloca una apuesta de 2 € por oportunidad detectada. En 21 horas con nueve partidos disponibles, detecta dos oportunidades. Valor esperado perdido: 2 apuestas × 2 € × 3 % = 0,12 €.
Paso 4: extrapolación a un mes de actividad
Si cada depósito de 40 € tarda 21 horas en acreditarse y el apostador deposita dos veces al mes, pierde 0,24 € al mes en oportunidades no tomadas. A lo largo de un año, 2,88 €. Para un apostador recreativo con bankroll de 200 € y depósitos de 40 € cada quince días, esos 2,88 € representan el 1,44 % del bankroll anual, cantidad que supera el ROI medio del apostador aficionado (entre 0 % y 2 % según estudios de mercado) y que convierte una actividad marginalmente rentable en neutral o perdedora una vez sumado el margen del operador.
El cálculo anterior asume edge del 3 %, conservador para un apostador con sistema pero inalcanzable para el jugador ocasional que apuesta por intuición. Para el 80 % de los apostadores sin edge, la transferencia lenta no cambia el resultado final —perderán el margen del operador independientemente del método de pago—, pero para el 20 % restante con sistema de selección, cada hora de saldo bloqueado reduce el número de apuestas colocadas y amplifica el impacto de la varianza.
La alternativa es Bizum o tarjeta, ambas con acreditación instantánea. Bizum no cobra comisión al usuario; tarjeta de débito tampoco en la mayoría de operadores DGOJ. SEPA Instant acredita en menos de diez minutos pero cobra entre 0 y 1,50 € según banco emisor, comisión que en un depósito de 40 € representa el 3,75 % del importe en BBVA o el 0 % en CaixaBank. Para el apostador con edge, pagar 1,50 € por recuperar 21 horas de ventana de mercado es rentable si esas horas producen más de 1,50 € en valor esperado; para el apostador recreativo sin edge, es tirar 1,50 € adicionales al margen del operador.
Por qué la transferencia gana peso desde marzo de 2023
El Real Decreto 176/2023, en vigor desde el 15 de marzo de 2024, introdujo restricciones sobre métodos de pago que empujaron la transferencia bancaria hacia el centro del mercado. El artículo 8 prohíbe el uso de tarjetas de crédito a menores de 26 años y a jugadores inscritos en el registro de autoprohibidos o con indicadores de juego problemático; el artículo 24 obliga a los operadores a ofrecer transferencia bancaria como método de retirada cuando el premio supera los 5.000 €. Ambas normas convirtieron la transferencia en el método de último recurso para segmentos que antes dependían de tarjeta o de monederos electrónicos.
La prohibición de tarjeta de crédito no afecta a la tarjeta de débito, pero muchos bancos españoles emiten tarjetas de crédito diferido como estándar en cuentas jóvenes (Santander 123, BBVA Aqua), y esas tarjetas quedan vetadas para apuestas independientemente de que el titular las use como débito. Un menor de 26 años con tarjeta de crédito diferido solo puede depositar mediante transferencia, Bizum o tarjeta de débito pura, y no todos los operadores aceptan Bizum. bet365, por ejemplo, no ofrece Bizum y obliga a ese segmento a usar transferencia o tarjeta de débito; William Hill y Marca Apuestas sí ofrecen Bizum pero con límites de depósito más bajos que mediante transferencia.
El artículo 8 también establece que los operadores deben mostrar un mensaje de advertencia cada 60 minutos de juego continuado, recordando al usuario el tiempo transcurrido y el saldo gastado. El mensaje no bloquea el juego pero interrumpe la sesión, y varios operadores reportan que el 15-20 % de los usuarios cierran la sesión tras el primer aviso. La interrupción cada hora reduce el volumen de apuestas impulsivas y favorece métodos de pago más lentos, porque el jugador que debe esperar 48 horas para que se acredite un depósito tiene 48 horas para reconsiderar la decisión antes de que el dinero llegue a la cuenta de juego.
El umbral de 5.000 € del artículo 24 obliga a verificación reforzada de pagos superiores a esa cantidad. En la práctica, el operador que paga un premio de 5.001 € no puede limitarse a abonar en la tarjeta o en PayPal —debe ofrecer transferencia bancaria y procesar KYC reforzado, que incluye declaración del origen de los fondos depositados y, en casos de premios superiores a 10.000 €, declaración al SEPBLAC—. Esa obligación convierte la transferencia en el único método viable para retiradas grandes, porque tarjeta y monederos tienen límites operativos inferiores (entre 2.000 y 5.000 € por transacción) y porque el banco receptor exige justificación de ingresos de esa cuantía.
La combinación de restricciones empuja dos segmentos hacia la transferencia: jugadores menores de 26 años sin acceso a tarjeta de crédito, y jugadores con premios superiores a 5.000 € que no pueden retirar por otro método. El primer segmento representa aproximadamente el 18 % del mercado español de apuestas deportivas según datos de la DGOJ de 2024; el segundo es minoritario en volumen de usuarios pero concentra el 35-40 % del volumen monetario retirado. Entre ambos, la transferencia pasó de ser el método residual del mercado a concentrar un volumen creciente de retiradas.
El Real Decreto también establece límites de depósito por defecto: 600 € al mes para usuarios sin verificación reforzada, ampliables a 1.500 € tras aportar justificación de ingresos. La transferencia bancaria deja huella en la CIRBE (Central de Información de Riesgos del Banco de España), lo que facilita al operador verificar ingresos declarados mediante cruce con datos bancarios, verificación imposible con métodos opacos como Paysafecard. En ese sentido, la transferencia se convierte en el método más transparente para el usuario que quiere ampliar su límite de depósito sin fricciones adicionales.
Hacienda cruza cada transferencia: el rastro fiscal
Cada transferencia bancaria desde el operador hacia la cuenta del apostador deja dos rastros: uno en la CIRBE, fichero del Banco de España que registra todos los movimientos de las cuentas españolas y que Hacienda consulta sin orden judicial; otro en el fichero de terceros declarantes de la AEAT, porque desde 2024 los operadores con licencia DGOJ están obligados a emitir certificado anual de ganancias y pérdidas y a remitir copia a Hacienda.
Las ganancias netas de apuestas tributan como ganancias patrimoniales en la base del ahorro del IRPF, línea 290 del modelo 100. La ganancia neta es el resultado positivo del año —premios cobrados menos importes apostados— una vez compensadas todas las apuestas. Si el apostador depositó 1.000 € a lo largo del año, apostó esos 1.000 €, ganó 1.200 € en premios y retiró 1.150 € (dejando 50 € en la cuenta), su ganancia neta es 150 €. Esos 150 € tributan según los tramos de la base del ahorro: 19 % hasta 6.000 €, 21 % de 6.000 a 50.000 €, 23 % de 50.000 a 200.000 €, 27 % de 200.000 a 300.000 €, 28 % a partir de 300.000 €.
La mayoría de los apostadores ocasionales ignoran esa obligación porque sus ganancias netas son negativas —pierden dinero a lo largo del año— y no hay nada que declarar. Pero el apostador con sistema que termina el año 300 € arriba debe incluir esos 300 € en la línea 290, y si no lo hace Hacienda lo detecta cruzando el certificado del operador con la declaración presentada. La sanción por omisión oscila entre el 50 % y el 150 % de la cuota dejada de ingresar más intereses de demora, cantidad que en una ganancia de 300 € (cuota de 57 € al 19 %) alcanza entre 28,50 € y 85,50 € más intereses.
El certificado que el operador emite al cierre del ejercicio fiscal detalla depósitos totales, importes apostados, premios cobrados, saldo final y ganancia o pérdida neta. Los operadores permiten descargarlo desde la sección de cuenta o lo envían por correo electrónico en marzo de cada año. El certificado no incluye deducciones ni exenciones —el operador se limita a reportar movimientos—, y corresponde al apostador calcular la ganancia neta e incluirla en el modelo 100.
La transferencia bancaria hace visible ese rastro de forma inmediata porque cada ingreso superior a 3.000 € activa alerta en el sistema de prevención del blanqueo, y porque el banco receptor está obligado a declarar a Hacienda cualquier ingreso recurrente de terceros que supere los 10.000 € anuales acumulados. Un apostador que retira 400 € al mes mediante transferencia acumula 4.800 € al año, cantidad que el banco declara en el modelo 181 de operaciones con terceros. Hacienda cruza ese 181 con el certificado del operador y con la declaración del contribuyente; si los tres no coinciden, genera requerimiento automático.
Bizum y tarjeta dejan el mismo rastro contable pero son menos visibles en la práctica porque los movimientos se etiquetan como comercio electrónico genérico en los extractos bancarios, mientras que la transferencia identifica al operador por su razón social en el concepto. Un inspector que revisa extractos bancarios detecta «Sportium Apuestas España, S.A.» de inmediato; detectar un pago con tarjeta a la misma entidad requiere cruzar el código de comercio con el registro mercantil. La diferencia no tiene efectos legales —ambos métodos tributan igual—, pero amplifica el riesgo de inspección porque hace el rastro más evidente.
La obligación de declarar no admite umbral mínimo: una ganancia neta de 10 € debe incluirse en el modelo 100 igual que una de 10.000 €. En la práctica, Hacienda no persigue activamente cantidades inferiores a 100 € porque el coste de tramitar el requerimiento supera la recaudación esperada, pero eso no exime legalmente al contribuyente. El apostador que gana 50 € netos al año y no los declara incurre en infracción aunque nunca reciba requerimiento.
Pérdidas: si la ganancia neta del año es negativa, no hay nada que declarar en la línea 290 pero tampoco hay nada que deducir. Las pérdidas en apuestas no compensan otras ganancias patrimoniales ni reducen la base imponible, a diferencia de las pérdidas en bolsa o fondos de inversión. Un apostador que pierde 500 € en apuestas y gana 1.000 € vendiendo acciones tributa por los 1.000 € completos; las pérdidas en apuestas no restan.
Depósitos mínimos, umbrales de retirada y comisiones SEPA Instant
El depósito mínimo por transferencia bancaria oscila entre 3 € en Retabet y 10 € en seis de los diez operadores analizados (Luckia, bwin, Betsson, William Hill, Marca Apuestas, Interwetten). bet365, Codere y Sportium aceptan 5 € como mínimo. El mínimo más bajo del mercado no siempre conviene: Retabet cobra 3 € pero su oferta de streaming y de mercados minoritarios es inferior a la de bet365 o Betsson, que cobran 5 o 10 € y ofrecen catálogos más amplios. Para el apostador ocasional que deposita una vez al mes, la diferencia de 7 € entre Retabet y Betsson es menor que el coste de no encontrar el mercado que busca.
Varios operadores discriminan por método de pago: Codere y Sportium aceptan 1 € mediante Bizum pero exigen 5 € por transferencia; Luckia sube a 10 € por transferencia frente a 1 € por Bizum. La discriminación refleja el coste de procesamiento bancario, superior en transferencias porque requieren reconciliación manual cuando el concepto no incluye el código de usuario, y el menor volumen de uso —menos del 20 % de los depósitos llegan por transferencia frente al 55-60 % que llega por Bizum o tarjeta—.
El artículo 24 del Real Decreto 176/2023 obliga a los operadores a ofrecer transferencia bancaria como método de retirada cuando el premio supera los 5.000 €, umbral derivado de la Directiva (UE) 2015/849 sobre prevención del blanqueo de capitales. Por debajo de esa cantidad el operador puede limitar las retiradas a tarjeta, Bizum o monederos; por encima, debe habilitar transferencia y procesar KYC reforzado. En la práctica, eso convierte los 5.000 € en el punto de inflexión: quien retira 4.800 € puede hacerlo a PayPal en 24 horas; quien retira 5.001 € debe usar transferencia, aportar justificación del origen de los fondos depositados y esperar entre tres y siete días hábiles.
Ningún operador menciona ese umbral en sus condiciones generales, pero todos lo aplican porque es obligación legal. El apostador que gana 6.000 € en una combinada y solicita retirada a PayPal recibe mensaje automático indicando que el importe supera el límite del método y que debe solicitar transferencia. El proceso añade entre 24 y 48 horas de revisión manual a los dos o tres días hábiles estándar de la transferencia, ventana total de hasta cinco días desde la solicitud hasta el abono en cuenta.
Las comisiones SEPA Instant las cobra el banco emisor, no el operador ni el banco receptor. La tabla siguiente muestra comisiones vigentes en 2026 para los seis bancos principales en cuentas de cliente estándar (sin paquetes premium).
| Banco | Comisión SEPA Instant emitida | Observaciones |
|---|---|---|
| CaixaBank | 0 € | Gratuita en todos los paquetes de cuenta |
| Santander | 0 € | Gratuita desde enero de 2025 |
| ING | 0 € | Gratuita; ING no cobra por transferencias SEPA |
| Openbank | 0 € | Gratuita en cuenta estándar |
| BBVA | 1,50 € | Gratuita en pack Premium (9,90 € al mes); BBVA dejó de cobrar comisión de emisión pero mantiene la de Instant |
| Sabadell | 0 € | Gratuita desde mediados de 2024 |
BBVA es el único gran banco que cobra por SEPA Instant en cuentas estándar, política que mantiene desde la introducción del protocolo en 2017. En cuentas sin pack premium, cada SEPA Instant emitida cuesta 1,50 €; en packs Blue o Premium, gratuita. Para un apostador que deposita 30 € dos veces al mes, esos 1,50 € por operación representan el 5 % del depósito o 3 € al mes, 36 € al año.
Cajas rurales y bancos pequeños cobran entre 1 y 3 € por SEPA Instant, y varios aún no soportan el protocolo. Quien opera con Caja Rural de Granada o Caixa Ontinyent inicia una SEPA Instant que degrada automáticamente a estándar porque el banco emisor no está integrado en RT1, paga la comisión de Instant (hasta 3 €) y espera 48-72 horas igual que con una transferencia normal. La única forma de verificar si el banco soporta Instant es comprobar si la app permite marcar la opción «inmediata» o «urgente» al iniciar la transferencia; si no aparece esa opción, el banco no soporta RT1.
El impacto de la comisión sobre depósitos pequeños es desproporcionado: 1,50 € en un depósito de 5 € representan el 30 % del importe, cantidad que anula cualquier edge y convierte una apuesta con valor esperado positivo en pérdida segura antes de apostar. En depósitos de 50 € o más, la comisión baja al 3 % y se vuelve comparable al coste de oportunidad de esperar 48 horas. El punto de equilibrio está en torno a los 35-40 €: por debajo, conviene SEPA estándar gratuita aunque tarde tres días; por encima, SEPA Instant rentabiliza la comisión si el apostador tiene edge y puede colocar apuestas en la ventana recuperada.
¿Se puede depositar 5 euros por transferencia bancaria en una casa de apuestas?
Sí en bet365, Codere, Sportium y Retabet (3 € en este último). No en Luckia, bwin, Betsson, William Hill, Marca Apuestas ni Interwetten, que exigen mínimos de 10 €. Varios operadores aceptan 1 € por Bizum pero suben el mínimo a 5 o 10 € por transferencia.
Transferencia frente a Bizum, tarjeta y monederos electrónicos
La transferencia bancaria es el método más lento y el más visible fiscalmente, pero también el único que no depende de intermediarios privados y el que menos fricciones genera en retiradas superiores a 2.000 €. Bizum acredita en segundos pero limita los depósitos a 1.000 € por operación y 2.000 € por mes; tarjeta de débito es instantánea pero muchos bancos bloquean transacciones recurrentes a operadores de juego como medida antifraude; monederos como Skrill o Neteller cobran comisiones por retirada (entre 1 % y 2,5 % del importe) y no están disponibles en todos los operadores.
La tabla siguiente compara cinco métodos en los atributos que más pesan para el apostador con actividad regular.
| Atributo | Transferencia SEPA estándar | SEPA Instant | Bizum | Tarjeta débito | Skrill / Neteller |
|---|---|---|---|---|---|
| Velocidad depósito | 48-72 h | 5-15 min | Instantáneo | Instantáneo | Instantáneo |
| Velocidad retirada | 1-5 días | <1 día | 24 h | 3-5 días | 24-48 h |
| Comisión depósito | 0 € | 0-1,50 € | 0 € | 0 € | 0 € |
| Comisión retirada | 0 € | 0 € | 0 € | 0 € | 1-2,5 % |
| Límite depósito | Sin límite práctico | Sin límite práctico | 1.000 € / operación | 500-2.500 € / día | 5.000-10.000 € / mes |
| Visibilidad fiscal | Alta (CIRBE + concepto identificable) | Alta | Media (extracto genérico) | Media | Baja (cuenta extranjera) |
| Requiere KYC previo | Sí (primera retirada) | Sí | No | No | Sí (cuenta monedero) |
| Reversibilidad | No (irrevocable una vez compensada) | No | No | Sí (chargeback hasta 120 días) | No |
Bizum gana en velocidad de depósito y en ausencia de comisiones, pero el límite de 1.000 € por operación lo descarta para apostadores con bankroll superior a 5.000 € que depositan en proporción. Transferencia SEPA Instant iguala la velocidad de Bizum por encima de ese umbral, pero cobra 1,50 € en BBVA. Tarjeta de débito es instantánea en depósito pero lenta en retirada (tres a cinco días) y vulnerable a bloqueos bancarios: BBVA, Santander y CaixaBank bloquean sistemáticamente transacciones recurrentes a más de tres operadores distintos en un mes como medida antifraude, y desbloquear requiere llamada al banco y justificación.
Skrill y Neteller eliminan la visibilidad fiscal inmediata porque el extracto bancario solo refleja la transferencia al monedero, no el uso posterior. El apostador que mueve más de 50.000 € al año a través de Skrill recibe notificación automática de que su actividad será reportada a Hacienda, lo que anula la ventaja de opacidad. Por debajo de ese umbral, los monederos son el método menos visible pero también el más caro por las comisiones de retirada.
La reversibilidad de la tarjeta es un arma de doble filo. El titular puede iniciar chargeback hasta 120 días después de la transacción alegando no haber autorizado el cargo, mecanismo diseñado para proteger contra fraude pero que algunos usuarios intentan usar para recuperar depósitos en apuestas perdidas. Los operadores DGOJ bloquean permanentemente la cuenta de cualquier usuario que inicie chargeback, política que convierte la reversibilidad en una trampa: quien la usa pierde acceso al operador para siempre y, si tenía saldo positivo, ese saldo queda retenido hasta resolución del proceso de disputa, que puede alargarse meses.
La transferencia bancaria no admite reversión una vez compensada. El pagador puede solicitar devolución en las primeras 24 horas si la transferencia aún no salió del banco emisor, pero una vez que entró en TARGET2 es irrevocable. Esa irreversibilidad protege al operador y acelera el procesamiento de retiradas, porque no necesita provisionar contra devoluciones y puede abonar en cuanto verifica la identidad. Bizum es igualmente irrevocable, pero tarjeta y monederos no.
La seguridad es equivalente en todos los métodos siempre que el operador tenga licencia DGOJ. La transferencia expone el IBAN al operador, pero ese IBAN ya consta en el certificado de titularidad aportado durante el KYC y no permite domiciliar cargos sin autorización explícita. Bizum expone el número de móvil; tarjeta expone los 16 dígitos y el CVV. Ninguno de esos datos permite retirar fondos de la cuenta del usuario sin su consentimiento, y todos los operadores DGOJ están obligados por el Reglamento General de Protección de Datos a cifrar la información financiera.
¿Es seguro apostar online con transferencia bancaria?
Sí, siempre que el operador tenga licencia DGOJ. La transferencia expone el IBAN al operador, pero ese dato no permite domiciliar cargos sin autorización explícita del titular. Todos los operadores supervisados están obligados a cifrar la información financiera bajo el RGPD. El riesgo no está en el método sino en operar con casas sin licencia española.
Festivos, fines de semana y horario nocturno
El sistema bancario procesa transferencias SEPA estándar solo en días hábiles entre las 07:00 y las 18:00 CET. Una transferencia iniciada el viernes a las 19:00 no entra en el ciclo de compensación hasta el lunes a las 07:00; si el lunes es festivo (1 de mayo, 15 de agosto, 12 de octubre, 1 de noviembre, 6 y 8 de diciembre), la compensación se retrasa hasta el martes. En la práctica, una transferencia del viernes noche no se acredita hasta el martes o miércoles siguiente, ventana de hasta 96 horas.
SEPA Instant opera 24 horas al día los 365 días del año porque no depende del sistema de compensación tradicional. Una transferencia Instant iniciada el domingo a las 03:00 llega al banco receptor en menos de diez segundos, pero el operador puede no acreditarla en la cuenta de juego hasta que su equipo de procesamiento entre en horario laboral el lunes por la mañana. Betsson y Codere procesan SEPA Instant en tiempo real incluso fuera de horario; bet365, Sportium y Marca Apuestas procesan en lotes cada cuatro a seis horas durante días hábiles, lo que añade retraso aunque el protocolo sea instantáneo.
Los festivos autonómicos complican el cuadro, ya que algunos bancos españoles cierran su procesamiento interno en festivos locales y no envían lotes hasta el día hábil siguiente. Un apostador que deposita desde CaixaBank el 23 de abril en Valencia puede ver el cargo en su cuenta de inmediato pero el operador no recibe los fondos hasta el 24, porque CaixaBank cierra procesamiento en festivos autonómicos.
El horario nocturno afecta incluso a SEPA Instant cuando el operador procesa manualmente. Luckia, Retabet y Marca Apuestas tienen equipo de procesamiento solo entre las 09:00 y las 21:00 en días hábiles; una SEPA Instant que llega al banco receptor a las 23:00 permanece en cola hasta las 09:00 del día siguiente. Betsson, Codere y bet365 procesan mediante sistemas automáticos que acreditan en tiempo real sin intervención humana, pero bet365 no soporta SEPA Instant y obliga a esperar el ciclo estándar independientemente de la hora.
El apostador que necesita saldo antes del partido del sábado a las 16:00 debe depositar antes del jueves a las 18:00 si usa SEPA estándar, o el mismo sábado hasta las 15:45 si usa SEPA Instant en un operador que procesa en tiempo real. Entre esos extremos, docenas de combinaciones de banco emisor, operador receptor, día de la semana y hora del día producen tiempos de acreditación entre diez minutos y cinco días. La única garantía es SEPA Instant en Betsson o Codere desde Santander, BBVA, CaixaBank o Sabadell entre las 09:00 y las 21:00 de un día hábil: esa combinación acredita en menos de quince minutos el 95 % de las veces según pruebas independientes.
El puente de diciembre (6, 8 y posiblemente 9 si cae en viernes) es el período más largo sin compensación del año. Una transferencia SEPA estándar iniciada el jueves 5 de diciembre a las 20:00 no se compensa hasta el lunes 9 o martes 10, ventana de hasta 110 horas. SEPA Instant sortea el problema pero no todos los operadores la soportan, y BBVA cobra 1,50 € por emisión en cuentas estándar. Para el apostador que deposita 40 € dos veces al mes, esos 3 € de comisiones equivalen al 3,75 % del volumen depositado, porcentaje que anula cualquier edge y convierte el método más rápido en el más caro.
Conclusión y consideraciones sobre juego responsable
La transferencia bancaria funciona en dos velocidades y deja un rastro fiscal que otros métodos ocultan mejor, combinación que la convierte en el método más adecuado para apostadores con volumen alto y horizonte largo y en el menos adecuado para el jugador impulsivo que deposita cada fin de semana. SEPA Instant iguala la velocidad de Bizum por encima de los 1.000 € por operación, pero solo en tres operadores (Betsson, Codere, Luckia) y solo desde cuatro bancos (Santander, BBVA, CaixaBank, Sabadell); fuera de esa combinación, la transferencia tarda entre 48 y 96 horas y cuesta ventanas de cuota cuyo valor supera con frecuencia el ahorro en comisiones.
El Real Decreto 176/2023 empujó la transferencia hacia el centro del mercado al vetar la tarjeta de crédito a menores de 26 años y al obligar a ofrecer transferencia para premios superiores a 5.000 €, pero esas normas no cambian la aritmética del método: cada euro depositado tarda entre diez minutos y cuatro días en estar disponible para apostar, y cada euro retirado deja constancia en la CIRBE, en el fichero de terceros declarantes de la AEAT y en el certificado anual que el operador emite y remite a Hacienda. El apostador que gana 200 € netos al año debe incluirlos en la línea 290 del modelo 100 y pagar entre 38 € (al 19 %) y 56 € (al 28 % si su base del ahorro supera los 300.000 €) de cuota, obligación que la mayoría desconoce hasta que llega requerimiento.
El coste real de la transferencia no es la comisión bancaria —gratuita en cinco de los seis bancos principales— sino el tiempo de saldo bloqueado. Un depósito de 40 € que tarda 66 horas en acreditarse cuesta entre 0,10 € y 0,20 € en oportunidades perdidas para un apostador con edge del 3 %, cantidad menor que la comisión de 1,50 € que cobra BBVA por SEPA Instant pero acumulable a lo largo del año hasta representar el 1-2 % del bankroll. Para el apostador sin edge que pierde el margen del operador independientemente del método usado, la transferencia lenta no cambia el resultado final pero sí reduce la frecuencia de depósito y, con ella, el volumen anual perdido.
Ningún método de pago cambia el margen integrado en las cuotas. Un operador con margen del 6 % en LaLiga cobra esos 6 puntos porcentuales en cada apuesta colocada, independientemente de si el saldo llegó por transferencia, Bizum o tarjeta. El apostador que deposita 1.000 € y los apuesta completos en un mercado con margen del 6 % termina el ciclo con 940 € en expectativa, y recupera esos 940 € por el mismo método que usó para depositar o por transferencia si el importe supera el umbral del método. En un año de actividad con 50 depósitos de 40 € cada uno, el margen acumulado alcanza 120 € (6 % de 2.000 €), cantidad que ningún método de pago recupera y que solo se compensa apostando en mercados con edge positivo, tarea que requiere sistema de selección, registro de resultados y disciplina que el 80 % de los apostadores no mantiene.
La velocidad de la transferencia amplifica o atenúa el impacto de la varianza según cómo se use. El apostador impulsivo que deposita cada vez que pierde y que necesita saldo disponible en segundos se beneficia de la fricción de 48 horas porque esas horas enfrían la decisión y reducen la probabilidad de pérdida por persecución. El apostador con sistema que deposita una vez al mes y gestiona bankroll se perjudica porque la fricción le cuesta ventanas de mercado sin aportarle protección que no necesita. Entre ambos extremos, el método adecuado depende más del perfil de riesgo del usuario que de las características técnicas del protocolo.
El límite de 600 € al mes para usuarios sin verificación reforzada, ampliable a 1.500 € tras aportar justificación de ingresos, establece un techo que protege al jugador ocasional y que incomoda al jugador con volumen alto. Un apostador que deposita 200 € semanales alcanza los 600 € en tres semanas y debe aportar nómina, declaración de IRPF o certificado de retenciones para continuar, documentación que pocos están dispuestos a subir y que empuja a varios hacia operadores sin licencia española que no imponen límites. La transferencia bancaria facilita esa verificación porque el extracto bancario demuestra ingresos recurrentes, pero también hace visible la actividad ante Hacienda y ante el propio banco, que puede cerrar la cuenta si detecta movimientos incompatibles con el perfil de ingresos declarado.
La transferencia no es un método neutro: es el más lento, el más visible fiscalmente, el que menos depende de intermediarios privados y el único viable para retiradas superiores a 5.000 €. Elegirlo o descartarlo depende de cuánto pesa cada uno de esos atributos en la actividad concreta del apostador, y esa decisión requiere calcular el coste de esperar, el impacto de la visibilidad fiscal y la probabilidad de necesitar retirar por encima del umbral en el que otros métodos dejan de funcionar.
Actualización:
