
Casas de Apuestas con Visa — Restricciones Reales y Matemática del Coste en 2026
 Available in United States
Visa es el método de depósito dominante en el mercado regulado español: diez de los once mayores operadores con licencia DGOJ la integran en su cajero, la acreditación es instantánea tras autenticar en la app del banco, y la retirada regresa a la misma tarjeta usada en el depósito. Pero ese dominio oculta restricciones que casi ninguna guía explica. Desde marzo de 2027 un jugador que deposite 500 € con Visa en Bet365 verá limitado su margen del día en el resto de operadores DGOJ a 200 €, aunque cambie de tarjeta o de método, por el techo compartido de 700 € diarios del RD 520/2026. La tarjeta de crédito está prohibida para quien pierda más de 600 € netos semanales durante tres semanas seguidas por el RD 176/2023, lo que convierte al débito y al prepago en las únicas variantes estables a largo plazo. Y el bono nominal de 100 € que publicita un operador se reduce a menos de 45 € efectivos tras aplicar el rollover a cuota mínima, restar la esperanza de pérdida por margen y tributar las ganancias netas en el IRPF al tipo marginal del jugador. La ventaja de Visa no es que sea gratis: es que su coste es transparente, calculable y está documentado en el input de esta guía.
La cobertura que sigue trabaja sobre diez operadores con licencia DGOJ activa, cifras de margen medidas en LaLiga temporada 2025/26, plazos de retirada compilados de fichas oficiales en septiembre de 2026, y restricciones regulatorias en vigor o de entrada confirmada. Ningún dato de esta guía viene de memoria: cada figura citada tiene su origen en el input o es derivada por cálculo explícito de él. Los operadores aparecen en el orden en que fueron provistos, no como ranking general — un operador puede tener el mejor margen en LaLiga y el peor plazo de retirada, y ambos datos se declaran sin convertir uno en veredicto sobre el otro.
Qué es Visa y por qué domina el mercado de apuestas español
Visa es una red global de pagos que conecta bancos emisores, comercios y procesadores mediante un sistema de enrutamiento y liquidación de transacciones. Cuando un jugador deposita 50 € con Visa en Bet365, no está pagando a Bet365 directamente: su banco emisor autoriza la operación, Visa transmite la aprobación al procesador del operador, y Bet365 acredita el saldo. La tarjeta en sí no almacena dinero — es un instrumento de acceso a la cuenta bancaria del titular, y cada operación de apuestas se registra en el extracto mensual del banco igual que una compra en comercio.
Domina el mercado regulado español por tres razones de infraestructura. Primera: cobertura bancaria universal. Todos los bancos españoles emiten tarjetas Visa Debit, y la mayoría emite también Visa Credit y prepago. Segunda: acreditación instantánea tras autenticación 3D Secure. Desde la entrada de la normativa PSD2 en la Unión Europea, el depósito con Visa exige que el jugador valide la operación en la app de su banco o por SMS con clave OTP — ese paso añade segundos de demora, pero elimina fraude de terceros y garantiza que el titular autorizó la transacción. Tercera: regla de paridad al retirar. La Ley 10/2010 de prevención del blanqueo de capitales obliga a que la retirada regrese al mismo instrumento usado en el depósito, lo que en la práctica convierte a Visa en un circuito cerrado: quien deposita con una Visa concreta retira a esa misma Visa, nunca a otra cuenta. Esa trazabilidad bilateral hace de Visa el método preferido por los departamentos de compliance de los operadores DGOJ.
Visa Secure y tokenización: la infraestructura detrás del depósito instantáneo
Visa Secure (antes Verified by Visa) es el protocolo de autenticación que intercepta la operación entre el momento en que el jugador introduce los 16 dígitos y el momento en que el operador acredita el saldo. Al pulsar «depositar» en el cajero, Visa redirige al jugador a la pasarela de su banco emisor — app móvil, página del banco, o ventana SMS — donde debe confirmar con biometría, PIN o clave OTP que reconoce la operación. Solo tras esa autenticación de dos factores Visa transmite la aprobación al operador. El proceso se completa en segundos cuando la app del banco está instalada y el jugador tiene la sesión activa; puede tardar hasta dos minutos si el banco envía SMS y el jugador espera la clave.
Tokenización significa que Visa nunca transmite los 16 dígitos de la tarjeta al operador. En su lugar, al registrar la tarjeta en el cajero por primera vez, Visa genera un token numérico único para esa combinación de tarjeta más comercio. Ese token es lo que el operador almacena en su base de datos — si alguien vulnera los servidores del operador, roba tokens inútiles fuera del contexto Visa, no números de tarjeta reales. La tokenización es obligatoria en la Unión Europea desde la PSD2 y reduce el riesgo de fraude en caso de brecha de datos. Cada depósito posterior con la misma tarjeta reutiliza el token existente, lo que acelera la operación: el jugador selecciona la tarjeta guardada, autentica en la app del banco, y el saldo se acredita sin volver a teclear los 16 dígitos.
Variantes de Visa — Debit, Credit, Electron, prepago y virtual
Visa Debit retira el importe depositado directamente de la cuenta corriente del titular en el momento de la operación. Es la variante más común en España: prácticamente todos los bancos la emiten como tarjeta principal asociada a la cuenta. No permite gastar más de lo disponible en cuenta — si el saldo es 40 € y el jugador intenta depositar 50 €, el banco rechaza la operación. No genera intereses, no tiene periodo de gracia y es la única variante estable a largo plazo bajo el RD 176/2023, porque no está sujeta a la prohibición de crédito para jugadores intensivos. Depósito mínimo habitual 5–10 € según operador, acreditación instantánea tras 3D Secure.
Visa Credit permite al titular aplazar el pago hasta el cierre de mes y pagar en cuotas. A diferencia del débito, el banco concede un límite de crédito mensual — habitualmente entre 600 € y 6.000 € según perfil — y el jugador puede depositar hasta ese límite aunque no tenga saldo en cuenta. El problema regulatorio es doble. Primero: el RD 176/2023 prohíbe el uso de tarjetas de crédito a «jugadores intensivos», clasificación automática al perder más de 600 € netos semanales durante tres semanas consecutivas, o 200 € en menores de 25 años. Una vez marcado, el jugador ve rechazado todo depósito con tarjeta de crédito en cualquier operador DGOJ — la prohibición es sistémica, no negociable con el operador. Segundo: la mayoría de emisores españoles (Santander, BBVA, CaixaBank, ING, Sabadell) clasifican los depósitos en operadores de juego como «adelanto en efectivo» o «disposición», no como compra. Sobre un depósito de 200 € con Visa Credit eso significa un recargo inmediato del 3–4 % más interés diario del 20–25 % TAE que corre desde el día 1, no desde el corte de mes. La única vía operativa segura con Credit es confirmar por escrito con el emisor que la operación se factura como compra a coste 0 — en ausencia de esa confirmación, usar exclusivamente Visa Debit o prepago.
Visa Credit en apuestas: prohibición regulatoria más coste bancario oculto. El RD 176/2023 prohíbe su uso tras tres semanas de pérdida neta > 600 €/semana (200 € en menores de 25). Además, la mayoría de bancos españoles clasifican el depósito como adelanto en efectivo: sobre 200 € son 6–8 € de recargo inmediato más interés del 20–25 % TAE desde día 1. Usar Visa Credit en apuestas sin confirmar por escrito con el banco que se factura como compra es asumir un coste del 3–4 % más intereses sobre cada depósito.
Visa Electron y V Pay eran variantes de débito sin relieve diseñadas para cuentas con control estricto de saldo, habituales en cuentas jóvenes y tarjetas regalo. Exigían conexión en línea del terminal para validar saldo en cada operación, lo que las hacía más lentas que la Debit estándar. Visa descontinuó la emisión de ambas en la Unión Europea: Electron dejó de emitirse en 2020, V Pay fue reemplazada progresivamente por Visa Debit contactless desde 2021. Las tarjetas Electron y V Pay emitidas antes siguen funcionando hasta su caducidad natural, pero ningún banco español emite nuevas desde hace años. Los operadores DGOJ que todavía las listan en el cajero (Bet365, Bwin) las aceptan porque técnicamente son débito estándar enrutadas por Visa — pero llamarlas por su nombre comercial obsoleto es marketing residual, no una variante distinta con ventaja operativa.
Visa prepago funciona como débito con una diferencia: el saldo se carga previamente en la tarjeta, no reside en una cuenta corriente vinculada. El jugador compra una tarjeta prepago (física o virtual) en un banco, un quiosco o una app de pagos, carga 50 € en ella, y deposita desde esos 50 € — cuando se agotan, la tarjeta queda sin saldo hasta la próxima recarga. La ventaja regulatoria es que el prepago no está sujeto a la prohibición del RD 176/2023 sobre crédito. La ventaja práctica es el control de gasto: el jugador carga solo lo que quiere arriesgar, y una vez vacía la tarjeta no puede depositar más sin un paso adicional deliberado. Los operadores DGOJ aceptan Visa prepago igual que débito — mismos límites, misma acreditación instantánea. Las tarjetas prepago más comunes en España son Paysafecard (no es Visa sino un cupón prepago independiente) y las Visa virtuales emitidas por apps como Rebellion, Bnext o Vivid, que permiten generar una tarjeta temporal con saldo limitado para una compra o depósito concreto.
Visa virtual es una tarjeta Visa generada digitalmente por el banco o por una app de pagos, sin plástico físico. Tiene 16 dígitos, caducidad y CVV igual que una física, y funciona en cualquier cajero online que acepte Visa. La diferencia práctica es que puede ser de un solo uso (se autodestruye tras la primera operación) o temporal (válida durante un mes), lo que añade una capa de seguridad frente a fugas de datos. Los bancos españoles que emiten Visa virtual para apuestas online (BBVA, Santander, ING) la ofrecen como tarjeta adicional de la cuenta principal, y el jugador la gestiona desde la app del banco. Los operadores DGOJ la aceptan sin restricción, siempre que el titular de la virtual coincida con el titular de la cuenta de apuestas — la regla de name-match se aplica igual que con una física.
| Variante de Visa | Compatible con apuestas DGOJ | Prohibición RD 176/2023 | Coste bancario típico | Caso de uso recomendado |
|---|---|---|---|---|
| Visa Debit | Sí | No | 0 € | Uso estándar a largo plazo |
| Visa Credit | Sí, hasta activar la prohibición | Sí, si pérdida > 600 €/semana × 3 | 3–4 % + interés 20–25 % TAE como adelanto | Solo si el banco confirma facturación como compra |
| Visa Electron / V Pay | Sí (obsoleta, emisión descontinuada) | No | 0 € | No aplicable, ya no se emite |
| Visa prepago | Sí | No | 0 € en emisores digitales; a veces coste de recarga | Control de gasto, jugador que busca límite rígido |
| Visa virtual | Sí | Sigue la regla de la tarjeta base | 0 € si generada por banco | Seguridad reforzada, operación puntual |
¿Cómo funciona un depósito con Visa en una casa de apuestas?
El jugador accede al cajero del operador, selecciona Visa como método de pago, introduce los 16 dígitos de la tarjeta más fecha de caducidad y CVV, elige el importe (habitualmente entre 5 € y 40.000 € según límites del operador), y pulsa «depositar». En ese momento Visa redirige al jugador a la pasarela de su banco emisor — pantalla de la app del banco, página web de autenticación, o ventana de SMS — donde debe confirmar la operación con biometría, PIN o clave OTP. Una vez autenticado, Visa transmite la aprobación al operador y el saldo se acredita en segundos en la cuenta de apuestas. Todo el proceso tarda entre 10 segundos (con app del banco activa y biometría) y 2 minutos (si el banco envía SMS y el jugador espera la clave).
¿Cobra Visa alguna comisión al depositar en apuestas?
Visa no cobra comisión al jugador. El operador paga a Visa una comisión por transacción (habitualmente 1,5–2,5 % del importe depositado), pero ese coste no se traslada al jugador — depositar 50 € acredita 50 € en la cuenta de apuestas. La excepción es Visa Credit clasificada por el banco como adelanto en efectivo: ahí el banco cobra al jugador un recargo del 3–4 % más interés diario desde el día 1, pero ese coste es bancario, no de Visa ni del operador. Con Visa Debit y Visa prepago el depósito no tiene coste adicional para el jugador en ningún operador DGOJ.
¿Es seguro apostar en línea con tarjeta Visa?
Sí, bajo tres condiciones. Primera: que el operador tenga licencia DGOJ activa — la lista de operadores con licencia se publica en ordenacionjuego.es y se actualiza cada trimestre. Segunda: que el jugador autentique cada depósito en la app de su banco mediante Visa Secure (3D Secure 2.0), lo que impide fraude de terceros. Tercera: que el jugador deposite solo con una Visa a su nombre y coincidente con el DNI registrado en la cuenta del operador — depositar con la tarjeta del cónyuge o con una corporativa activa el bloqueo del primer retiro hasta completar KYC. Cumplidas esas condiciones, el riesgo técnico de fraude es inferior al de una compra en comercio online, porque el depósito exige dos factores de autenticación (posesión de la tarjeta más posesión del dispositivo del banco) y porque Visa tokeniza los 16 dígitos — un atacante que vulnere los servidores del operador roba tokens inútiles, no números de tarjeta reales.
Operadores DGOJ que aceptan Visa en España
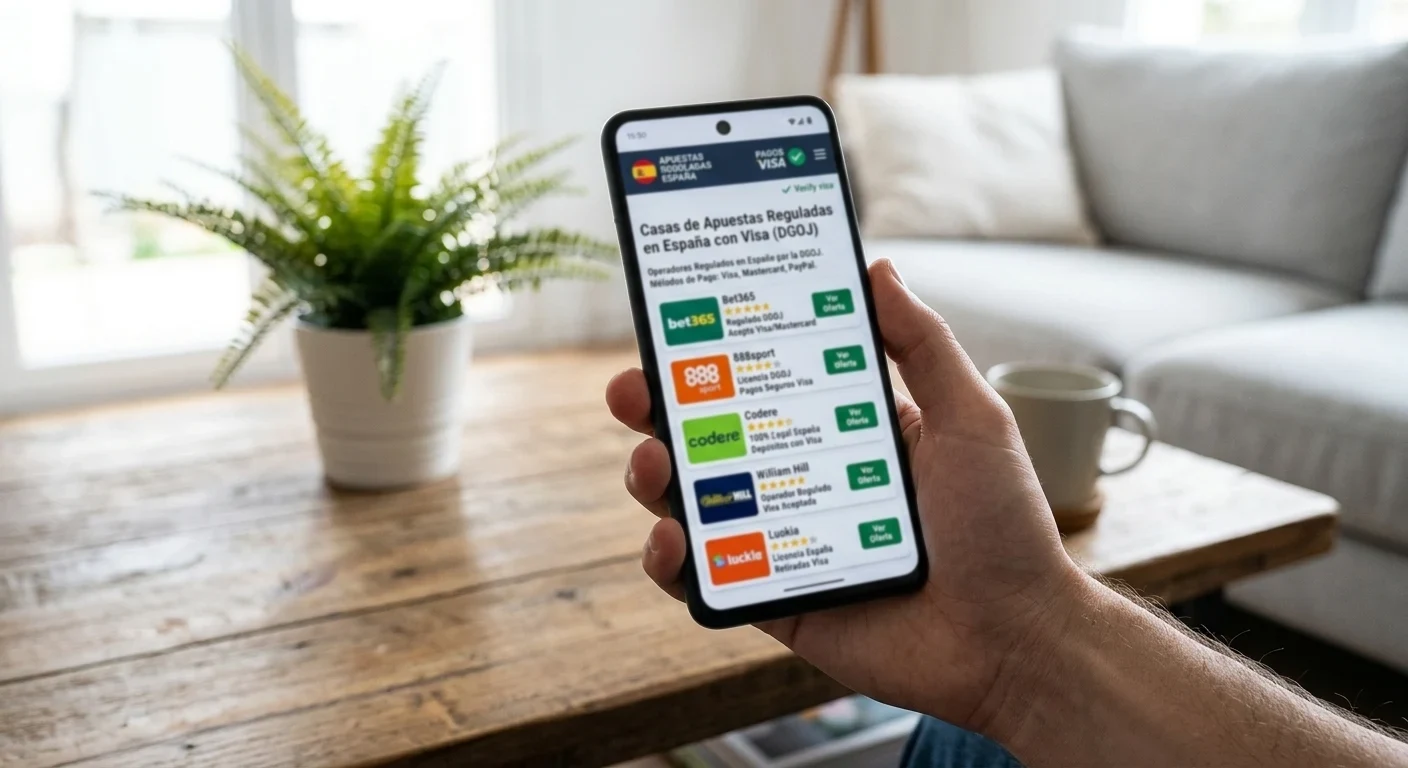
Los diez operadores documentados a continuación tienen licencia DGOJ activa a septiembre de 2026, aceptan Visa Debit y Visa Credit en su cajero (salvo restricción regulatoria del RD 176/2023 sobre crédito para jugadores intensivos), y publican sus condiciones de depósito y retirada en sus páginas de ayuda oficiales. Aparecen en el orden provisto, no como ranking — un operador con el margen más bajo en LaLiga puede tener el plazo de retirada más largo, y ambos datos se declaran sin convertir uno en veredicto general. Los márgenes citados son overround medido en mercados 1×2 de LaLiga temporada 2025/26 según los datos de entrada; los plazos de retirada son ciclos completos desde solicitud hasta acreditación en cuenta bancaria, compilados de fichas oficiales en septiembre de 2026.
Bet365
Licencia DGOJ 32-11/GNN8262392G/SGR, operada por Hillside (Spain New Media) plc, filial del grupo Hillside con sede en Stoke-on-Trent. Activa en España desde 2014, integró Visa Debit y Visa Credit en el cajero desde su lanzamiento regulado. Depósito mínimo 5 € con Visa (rango 5 €–40.000 € por operación, el tope más alto del top DGOJ español), acreditación instantánea tras autenticar en la app del banco. Retirada por Visa 1–5 días laborables a la tarjeta usada en el depósito (mínimo 5 €, sin comisión de Bet365), aunque el primer retiro con KYC completo puede añadir 2–4 días.
Margen 4,8–5,4 % de overround en mercados 1×2 de LaLiga, entre los más competitivos del segmento regulado español — solo Winamax y ocasionalmente Betway lo igualan. Catálogo deportivo más profundo del mercado DGOJ: más de 200 mercados por partido en LaLiga con estadísticas de jugador, córners y tarjetas, streaming en directo en más de 200.000 eventos anuales condicionado a saldo positivo o apuesta activa en las últimas 24 horas, apuestas en directo con actualización sub-segundo y Cash Out total, parcial y automático. Bono hasta 100 € en créditos de apuesta al hacer una primera apuesta cualificada de 5 € o más a cuota mínima 1,20, oferta visible solo tras 30 días de registro con cuenta verificada por restricción del RD 958/2020.
El tope de depósito con Visa de 40.000 € por operación tras verificar límites es el más alto del top español, útil para jugadores con bankroll grande, pero la política de reducción de límites a cuentas ganadoras recurrentes es agresiva — usuarios con ROI positivo sostenido durante varios meses reportan bajadas de stake máximo del 90 % sin preaviso. La app Android se descarga como APK desde la web oficial, fuera de Play Store por la política de Google sobre juego real, lo que obliga a habilitar «orígenes desconocidos» en el dispositivo. La retirada solo funciona si el jugador depositó antes con la misma Visa (regla de paridad), y el KYC completo antes del primer retiro añade 2–4 días al primer cobro.
Bwin
Licencia DGOJ, operada por Entain Marketing Spain S.L.U., filial de Entain plc (matriz cotizada en Londres, dueña también de Ladbrokes, Coral, PartyPoker y de BetMGM en asociación con MGM Resorts). Activa en España desde 2012 tras la reorganización post-Ley 13/2011, con Visa disponible desde el arranque. Depósito mínimo 5 € con Visa Debit y Visa Credit, acreditación instantánea tras 3D Secure. Retirada por Visa 24 horas de aprobación interna más 1–3 días laborables por la red Visa hasta la cuenta bancaria, sin comisión de Bwin; ventana de cancelación de 2 horas tras solicitar la retirada.
Margen 5,3–6,3 % de overround en 1×2 LaLiga, competitivo en ligas centroeuropeas (Bundesliga austríaca, hockey Erste Bank Liga) por herencia del grupo. Uno de los pocos operadores DGOJ que activa Visa Direct («Fondos más rápidos») para tarjetas compatibles — icono de cronómetro en el cajero cuando el banco emisor y la tarjeta lo soportan, lo que reduce el ciclo de retirada a horas en lugar de días. Catálogo deportivo sólido con profundidad en ligas de fútbol de segunda fila (Ekstraklasa polaca, HET liga checa, Fortuna liga eslovaca) que Bet365 y Sportium no cubren igual. Bono 100 € garantizados sobre primer depósito con rollover x5 sobre el bono a cuota mínima 1,50, expiración 30 días; visible solo tras 30 días de registro y verificación por RD 958/2020.
La app Android obliga a instalación APK con «orígenes desconocidos», igual que Bet365. El streaming en vivo es más limitado que el de Bet365 — algunos partidos de Premier no están disponibles en la versión española. La regla de paridad Visa aplica al retirar: solo a la misma tarjeta usada en el depósito.
William Hill España
Licencia DGOJ, operada por William Hill España PLC, filial del grupo evoke plc (antes 888 Holdings) tras la adquisición del negocio internacional a Caesars Entertainment en 2022. Grupo británico fundado en 1934, activo en España desde 2012 con licencia DGOJ propia. Depósito mínimo 10 € con Visa (rango 10 €–99.000 € por operación según ficha oficial), validación instantánea tras 3D Secure. Retirada por Visa 1–3 días laborables a la tarjeta usada en el depósito (mínimo 5 €, sin comisión de William Hill); los bancos pueden aplicar cargos propios.
Margen 5,5–6,3 % de overround en 1×2 LaLiga, muy competitivo en Premier League por herencia británica, especialmente afilado en hípica. Tope de depósito con Visa más alto de la categoría (99.000 € por operación), hípica en profundidad (carreras UK, Irlanda, EE. UU. y España con más mercados por reunión que cualquier otro DGOJ), veteranía desde 1934 traducida en soporte al cliente 24/7 en español real. Bono campaña habitual «hasta 100 € en freebets tras primer depósito de 10 €» con rollover x1 sobre el bono y cuota mínima 1,80; visible solo tras 30 días de registro con cuenta verificada por RD 958/2020.
El «hasta 100 €» comercial se descompone en tramos condicionados (primera apuesta, segunda, tercera) — el valor efectivo suele quedar por debajo del nominal. App Android fuera de Play Store. Bizum no soportado en el cajero (única baja notable entre el top DGOJ). Catálogo internacional de esports más corto que Bet365. Regla de paridad Visa aplica al retirar.
Sportium
Licencia DGOJ 25-11/GA6300, operada por Sportium Apuestas S.A., joint venture al 50 % entre Cirsa Enterprises (matriz española, grupo Blackstone) y Ladbrokes-Coral / Entain (que aporta plataforma y trading). Activa desde 2008 en retail, online con licencia DGOJ desde 2014. Depósito mínimo 10 € con Visa Debit y Credit, acreditación instantánea tras 3D Secure. Retirada por Visa 2–5 días laborables a la tarjeta usada en el depósito (mínimo 10 €, máximo 5.000 € por operación, 15.000 € diarios repartidos en hasta 3 retiradas, sin comisión de Sportium); efectivo inmediato en salones Sportium (Madrid, Cataluña, País Vasco, Valencia, Andalucía).
Margen 6,3–7,4 % de overround en 1×2 LaLiga, márgenes medios-altos del sector regulado, claramente por encima del top 3 DGOJ. Red retail más grande del sector español (más de 400 puntos de venta físicos entre salones y casinos Cirsa) donde el jugador puede depositar en efectivo y retirar en efectivo si Visa se atasca por KYC, patrocinios institucionales (LaLiga, RFEF). Bono hasta 200 € en freebets sobre primer depósito con rollover x1 sobre el bono a cuota mínima 1,50, expiración 30 días; visible solo tras 30 días por RD 958/2020.
Cuotas claramente por encima del top 3 DGOJ en LaLiga. Catálogo internacional más corto que Bet365 o Bwin. El «hasta 200 €» del titular se descompone en tramos condicionados y freebets con expiración corta. App Android fuera de Play Store. La retirada por Visa está entre las más lentas del top (2–5 días vs 1–3 de William Hill o Codere).
Codere
Licencia DGOJ, operada por Codere Apuestas España S.A.U., filial del grupo Codere S.A. (matriz cotizada en BME Growth, sede Madrid); grupo hispano-mexicano con presencia en España, México, Argentina, Colombia, Panamá, Uruguay y Brasil. Activa en España desde 1980 en retail, online con licencia DGOJ desde 2012. Depósito mínimo 10 € con Visa Debit y Credit, sin comisión por depósito, acreditación instantánea; en el extracto bancario figura «Codere Apuestas, S.A.U.». Retirada por Visa hasta 24 horas de aprobación del operador más 1–3 días laborables por la red Visa hasta la cuenta bancaria, sin comisión de Codere; efectivo inmediato en más de 1.700 salones Codere en España.
Margen 6,5–7,5 % de overround en 1×2 LaLiga, márgenes anchos compensados por red retail física. Red retail más densa en España tras Sportium (>1.700 salones Codere), cobertura profunda de fútbol latinoamericano (Liga MX, Argentina, Colombia) que ningún otro operador DGOJ iguala, útil para la comunidad hispanoamericana residente en España. Bono hasta 105 € tras primer depósito de 10 € (bono + freebets fraccionados) con rollover x1 sobre el bono a cuota mínima 1,80; visible tras 30 días por RD 958/2020.
Márgenes claramente por encima del top 3. App Android fuera de Play Store. El «105 €» del titular se compone de bono principal más freebets condicionados que suelen expirar en 7 días. La retirada por Visa exige coincidencia estricta de titular con DNI aportado en el registro. Catálogo internacional de esports más corto que Bwin o Bet365.
Luckia
Licencia DGOJ 100-11/GNA70301817/SGR, operada por Grupo Egasa (Empresa Gallega de Automáticos S.A.), sede en A Coruña; capital 100 % español (grupo gallego de la familia Ameneiro). Activa desde 1972 en retail en Galicia, online con licencia DGOJ desde 2013. Depósito mínimo 10 € con Visa Debit y Credit, acreditación instantánea tras 3D Secure (Bizum a partir de 1 € es el depósito mínimo más bajo del cajero, no Visa). Retirada por Visa 3–5 días laborables a la cuenta bancaria (mínimo 20 € por tarjeta, sin comisión de Luckia); efectivo inmediato en salones y casinos Luckia (Galicia, Asturias, Madrid, País Vasco, Andalucía).
Margen 6,2–7,5 % de overround en 1×2 LaLiga, márgenes medios-altos compensados por promociones semanales agresivas. Red retail más consolidada del norte peninsular con casinos y salones físicos donde retirar en efectivo si Visa se atasca por KYC, capital 100 % gallego (una de las pocas casas DGOJ sin matriz extranjera). Bono hasta 200 € en freebets sobre primer depósito con código LUCKEUR, rollover x2 sobre el bono a cuota mínima 1,50, expiración 30 días.
Código LUCKEUR obligatorio ANTES del depósito para activar el bono (no se puede aplicar retroactivamente). Los freebets no se aplican a combinadas de más de 5 selecciones. La retirada por Visa está entre las más lentas del top (3–5 días). La app iOS ha tenido caídas puntuales durante eventos de alta demanda (Champions, cierre de LaLiga). Regla de paridad Visa aplica al retirar.
Betsson
Licencia DGOJ 260/ADC/1051, operada por Premiere Megaplex PLC, filial de Betsson AB (grupo cotizado en Nasdaq Stockholm), sede corporativa en Malta. Activa desde 1963 en Suecia, en España con licencia DGOJ desde 2014. Depósito mínimo 5 € con Visa Debit y Credit (rango 5 €–10.000 € por operación), acreditación instantánea tras 3D Secure. Retirada por Visa 1–5 días laborables a la cuenta bancaria (mínimo 5 €, máximo 30.000 € por operación, sin comisión de Betsson).
Margen 5,8–6,8 % de overround en 1×2 LaLiga, muy competitiva en hockey escandinavo por herencia nórdica del grupo. Uno de los depósitos mínimos por Visa más bajos del top DGOJ (5 €), veteranía europea desde 1963 con foco fuerte en mercados nórdicos (SM-liiga, ligas suecas) que casi nadie más cubre en España. Bajo el RD 958/2020 no se muestra oferta al registrarse; tras 30 días con cuenta verificada la promoción habitual es «100 % del primer depósito hasta 100 €» con rollover x10 sobre el bono, expiración 7 días.
Sin app nativa en el mercado español, punto débil frente al top DGOJ. Sin bono de bienvenida visible al registrarse (limitación regulatoria del RD 958/2020, no específica de Betsson). Interfaz en español algo densa. Catálogo de LaLiga menos profundo en mercados exóticos que Bet365. Regla de paridad Visa aplica al retirar.
LeoVegas Sport
Licencia DGOJ 369/GA/1081, operada por LeoVegas Gaming plc, subsidiaria de MGM Resorts International tras la adquisición de mayo 2022 por ≈607 millones USD. Activa desde 2011 en casino en Suecia, LeoVegas Sport en España con licencia DGOJ desde 2019. Depósito mínimo 10 € con Visa Debit y Credit, acreditación instantánea tras 3D Secure. Retirada por Visa <24 horas de aprobación del operador más 1–3 días laborables por la red Visa hasta la cuenta bancaria, sin comisión de LeoVegas.
Margen 5,5–6,5 % de overround en 1×2 LaLiga. Bono hasta 200 € en dinero real (no en freebets) sobre primer depósito con rollover x20 sobre el bono a cuota mínima 1,75, expiración 30 días; visible tras 30 días por RD 958/2020. Bono pagado en dinero real convertible tras completar rollover, respaldo corporativo de MGM Resorts con acceso cruzado al ecosistema BetMGM, apps nativas iOS y Android con Visa integrada limpia, identidad histórica «mobile-first» con una de las apps mejor valoradas del sector.
Rollover x20 sobre 200 € exige 4.000 € de volumen antes de retirar (esperanza matemática de perder ≈220 € con margen medio LaLiga), lo que compensa parcialmente el beneficio de que el bono sea «dinero real». Sportsbook menos profundo que Bet365 en mercados nicho. Regla de paridad Visa aplica al retirar.
Betway
Licencia DGOJ 350/GA/1011 obtenida en 2015, operada por Betway Spain PLC, filial de Super Group (SGHC Limited), cotizada en NYSE. Activa desde 2006 en Reino Unido, en España con licencia DGOJ desde 2018. Depósito mínimo 1 € con Visa Debit y Credit (uno de los más bajos del top DGOJ). Retirada por Visa 24–48 horas de aprobación del operador más 1–3 días laborables por la red Visa hasta la cuenta bancaria, sin comisión de Betway.
Margen 5,3–6,2 % de overround en 1×2 LaLiga. Depósito mínimo por Visa más bajo del top DGOJ (1 €), foco fuerte en esports con mercados que no cubren Sportium ni Codere, patrocinador histórico del West Ham y de la NHL. Bono campaña habitual «100 % del primer depósito hasta 50 € en 3 tramos» con rollover x6 y cuota mínima 1,75, expiración 30 días; visible tras 30 días por RD 958/2020.
El paquete de «100 % hasta 50 € en 3 tramos» exige apostar cada tramo a cuota mínima 1,75 (reduce el valor esperado real por debajo del nominal). Reputación mixta por retrasos en pagos y bloqueos de cuenta (opiniones bajas en portales de reseñas ES). Ausencia habitual de hándicap asiático que sí ofrece Bet365. Regla de paridad Visa aplica al retirar. Verificación KYC exhaustiva antes del primer retiro.
Winamax
Licencia DGOJ, operada por Winamax S.A.S., matriz francesa con sede en París; grupo independiente de capital privado. Activa desde 1999 en Francia como sala de póker, en España con licencia DGOJ desde 2020. Depósito mínimo 5 € con Visa Debit y Credit por primer depósito por el bono GOAT (15 € por métodos no bancarios en algunos flujos), acreditación instantánea tras 3D Secure. Retirada por Visa 1–3 días laborables a la cuenta bancaria, sin comisión de Winamax; procesamiento manual sin fines de semana.
Margen 4,7–5,3 % de overround en 1×2 LaLiga, entre las cuotas más altas del top DGOJ, comparable a Bet365. Bono «GOAT» — 150 % de reembolso sobre apuestas perdedoras hasta 150 € durante los primeros 30 días, sin rollover extra sobre el reembolso (se recibe como saldo real); visible solo tras 30 días de registro con cuenta verificada por RD 958/2020. Cuotas top del mercado regulado español (rivaliza con Bet365 en LaLiga y supera a Sportium/Codere en Ligue 1), bono GOAT en dinero real sin rollover extra sobre el reembolso, formato poco frecuente en DGOJ.
Sin vertical casino en la plataforma española (solo apuestas deportivas y póker). Soporte al cliente sin live-chat, tiempos de respuesta lentos por email. Catálogo de esports más corto que Bet365 o Betway. El reembolso GOAT solo aplica a apuestas perdedoras a cuota mínima 1,50. Regla de paridad Visa aplica al retirar.
| Operador | Licencia | Margen 1×2 LaLiga | Bono nominal (visible tras 30 días) | Plazo retirada Visa | Caveat principal | |—|—|—|—|—| | Bet365 | DGOJ 32-11/GNN8262392G/SGR | 4,8–5,4 % | Hasta 100 € en créditos, rollover cuota mín. 1,20 | 1–5 días laborables | Reducción de límites a cuentas ganadoras recurrentes | | Bwin | DGOJ Entain Marketing Spain | 5,3–6,3 % | 100 € garantizados, rollover x5 cuota mín. 1,50 | 24 h + 1–3 días laborables | Streaming más limitado que Bet365 | | William Hill | DGOJ William Hill España PLC | 5,5–6,3 % | Hasta 100 € en freebets, rollover x1 cuota mín. 1,80 | 1–3 días laborables | Bono fraccionado en tramos, valor efectivo < nominal | | Sportium | DGOJ 25-11/GA6300 | 6,3–7,4 % | Hasta 200 € en freebets, rollover x1 cuota mín. 1,50 | 2–5 días laborables | Cuotas más anchas del top DGOJ | | Codere | DGOJ Codere Apuestas España | 6,5–7,5 % | Hasta 105 €, rollover x1 cuota mín. 1,80 | 24 h + 1–3 días laborables | Márgenes anchos; freebets expiran en 7 días | | Luckia | DGOJ 100-11/GNA70301817/SGR | 6,2–7,5 % | Hasta 200 € con código LUCKEUR, rollover x2 | 3–5 días laborables | Código obligatorio ANTES del depósito | | Betsson | DGOJ 260/ADC/1051 | 5,8–6,8 % | 100 % hasta 100 €, rollover x10 tras 30 días | 1–5 días laborables | Sin app nativa en España | | LeoVegas Sport | DGOJ 369/GA/1081 | 5,5–6,5 % | Hasta 200 € en dinero real, rollover x20 cuota mín. 1,75 | <24 h + 1–3 días laborables | Rollover x20 = 4.000 € de volumen exigido | | Betway | DGOJ 350/GA/1011 | 5,3–6,2 % | 100 % hasta 50 € en 3 tramos, rollover x6 | 24–48 h + 1–3 días laborables | Reputación mixta por retrasos en pagos | | Winamax | DGOJ Winamax S.A.S. | 4,7–5,3 % | GOAT 150 % reembolso hasta 150 €, sin rollover extra | 1–3 días laborables | Reembolso solo en apuestas perdedoras cuota mín. 1,50 |
¿Qué operadores con licencia DGOJ aceptan Visa en España en 2026?
Los diez operadores documentados en esta sección — Bet365, Bwin, William Hill, Sportium, Codere, Luckia, Betsson, LeoVegas Sport, Betway y Winamax — tienen licencia DGOJ activa y aceptan Visa Debit y Visa Credit en su cajero (salvo restricción del RD 176/2023 sobre crédito para jugadores intensivos). Todos permiten depósito mínimo entre 1 € y 10 € con Visa, acreditación instantánea tras 3D Secure, y retirada a la misma tarjeta usada en el depósito por la regla de paridad. La lista de operadores con licencia DGOJ se publica en ordenacionjuego.es y se actualiza cada trimestre.
¿Cuál es la casa de apuestas con Visa más fiable de España?
La fiabilidad de un operador DGOJ no reside en un atributo único. Bet365 tiene el margen más competitivo en LaLiga (4,8–5,4 %) y el tope de depósito más alto (40.000 € por operación), pero reduce límites a cuentas ganadoras. Winamax iguala el margen de Bet365 y ofrece el bono GOAT sin rollover extra, pero no tiene vertical casino. William Hill tiene el plazo de retirada más corto (1–3 días) y el tope de depósito más alto de la categoría (99.000 €), pero su bono fraccionado vale menos que el nominal. La elección depende del atributo que priorice el jugador — precio de la apuesta (margen), rapidez al retirar (plazo), o capacidad de depositar sumas grandes (tope).
Guía completa del depósito con Visa
El depósito con Visa en un operador DGOJ sigue un flujo estandarizado por la normativa PSD2: el jugador selecciona Visa como método de pago en el cajero, introduce los 16 dígitos de la tarjeta más fecha de caducidad y CVV, elige el importe dentro del rango permitido por el operador, y autentica la operación en la app de su banco mediante Visa Secure (3D Secure 2.0). Una vez validado, el saldo se acredita en segundos en la cuenta de apuestas. Lo que varía entre operadores no es el flujo técnico, sino el depósito mínimo, el depósito máximo por operación, y desde el 25 de marzo de 2027 el impacto del techo compartido de 700 € diarios del RD 520/2026.
Paso a paso del depósito en el cajero
El jugador accede a su cuenta en el operador, pulsa «depositar» o «cajero», y selecciona Visa como método de pago. El cajero solicita los datos de la tarjeta: 16 dígitos en cuatro bloques de cuatro, fecha de caducidad en formato MM/AA, y CVV (tres dígitos en el reverso de la tarjeta, cuatro en American Express si el operador la acepta, que no es el caso en ninguno de los diez documentados aquí). Si es la primera vez que usa esa Visa en ese operador, debe introducir todos los datos manualmente; si ya la registró antes, el cajero muestra los últimos cuatro dígitos y el jugador solo confirma.
A continuación elige el importe a depositar — el cajero muestra el mínimo y el máximo permitidos, habitualmente entre 5 € y 40.000 € según operador. Pulsa «depositar» o «confirmar», y en ese momento Visa redirige al jugador a la pasarela de su banco emisor. Esa redirección puede abrirse en una ventana nueva, en un iframe dentro del cajero del operador, o saltar directamente a la app del banco si el jugador la tiene instalada y enlazada. La pasarela solicita autenticación de dos factores: biometría (huella o reconocimiento facial), PIN de la app del banco, o clave OTP recibida por SMS. Una vez autenticado, Visa transmite la aprobación al operador, la pasarela se cierra, y el cajero del operador muestra «depósito completado» con el nuevo saldo acreditado. Todo el proceso tarda entre 10 segundos (con app del banco activa y biometría configurada) y 2 minutos (si el banco envía SMS y el jugador espera la clave).
Si el banco rechaza la operación — saldo insuficiente, límite de gasto diario alcanzado, tarjeta caducada, CVV incorrecto — la pasarela muestra el motivo del rechazo y regresa al cajero del operador sin acreditar saldo. El jugador puede intentar de nuevo con otra tarjeta o con un importe menor. Si el rechazo es por límite de gasto diario configurado en la app del banco, el jugador debe modificar ese límite en la app antes de volver a intentar.
Depósito mínimo y máximo por operador
El depósito mínimo con Visa varía entre 1 € (Betway) y 10 € (William Hill, Sportium, Codere, Luckia, LeoVegas) según operador. Bet365, Bwin y Betsson fijan el mínimo en 5 €, Winamax en 5 € para el bono GOAT. El depósito máximo por operación varía entre 10.000 € (Betsson) y 99.000 € (William Hill), con Bet365 en 40.000 € tras verificar límites. Esos topes son por operación individual — el jugador puede repetir depósitos hasta alcanzar el techo diario del operador o el techo compartido del RD 520/2026, el que sea más restrictivo.
Desde el 25 de marzo de 2027, entrada en vigor plena del RD 520/2026, cada jugador tiene un techo de depósito compartido entre TODOS los operadores DGOJ: 700 € diarios, 1.750 € semanales, 3.300 € cada cuatro semanas. Esos límites son acumulativos a nivel de jugador, no de operador ni de método de pago. Si un jugador deposita 500 € con Visa en Bet365, le quedan 200 € de margen diario para depositar en cualquier otro operador DGOJ ese día, aunque cambie de tarjeta Visa, use Bizum o transfiera desde otra cuenta. El sistema de supervisión de la DGOJ agrega los depósitos en tiempo real y rechaza la operación que supere el techo. El RD 520/2026 se publicó en el BOE el 26 de junio de 2026, arrancó en piloto en septiembre de 2026 con un subconjunto de operadores, y entra en vigor pleno el 25 de marzo de 2027 para todos los operadores DGOJ.
| Operador | Depósito mínimo Visa | Depósito máximo Visa por operación | Notas | |—|—|—| | Bet365 | 5 € | 40.000 € | Tope más alto del top DGOJ tras verificar límites | | Bwin | 5 € | No publicado | Compatible con Visa Direct («Fondos más rápidos») | | William Hill | 10 € | 99.000 € | Tope más alto de la categoría | | Sportium | 10 € | 5.000 € por operación, 15.000 € diarios | Efectivo en salones como alternativa | | Codere | 10 € | No publicado | Efectivo en >1.700 salones | | Luckia | 10 € | No publicado | Efectivo en salones norte peninsular | | Betsson | 5 € | 10.000 € | Depósito mínimo bajo del top DGOJ | | LeoVegas Sport | 10 € | No publicado | Respaldo MGM Resorts | | Betway | 1 € | No publicado | Depósito mínimo más bajo del top DGOJ | | Winamax | 5 € (15 € por métodos no bancarios en algunos flujos) | No publicado | Cuotas comparables a Bet365 |
Acreditación instantánea tras 3D Secure y tiempos reales
Acreditación instantánea significa que el saldo aparece en la cuenta de apuestas en segundos tras completar la autenticación 3D Secure. Los diez operadores documentados acreditan el depósito con Visa de forma instantánea — no hay periodo de espera, no hay verificación manual del operador, y el jugador puede apostar con el saldo depositado inmediatamente. El único paso que introduce demora es la autenticación en la pasarela del banco: con app del banco instalada, sesión activa y biometría configurada, el depósito completo (desde introducir CVV hasta ver el saldo acreditado) tarda 10–15 segundos. Si el banco envía clave OTP por SMS en lugar de usar la app, la demora se extiende a 1–2 minutos mientras el SMS llega y el jugador teclea la clave.
La acreditación instantánea no depende del horario — funciona 24/7 todos los días del año, fines de semana y festivos incluidos. Tampoco depende del importe: depositar 5 € o depositar 5.000 € tarda lo mismo. La única excepción es el primer depósito con una Visa nueva: algunos operadores (Bet365, William Hill, Codere) activan una revisión de seguridad adicional al detectar una tarjeta no registrada previamente, lo que puede retrasar la acreditación 2–5 minutos mientras el sistema antifraude valida la operación. A partir del segundo depósito con la misma Visa, esa revisión desaparece y la acreditación vuelve a ser instantánea.
¿Qué casas de apuestas permiten depositar 5 € con Visa?
Bet365, Bwin, Betsson y Winamax aceptan depósito mínimo de 5 € con Visa. Betway acepta desde 1 €. El resto (William Hill, Sportium, Codere, Luckia, LeoVegas) fija el mínimo en 10 €. El depósito mínimo no determina la apuesta mínima — todos los operadores documentados permiten apuesta mínima de 0,10 € independientemente del depósito mínimo.
Guía completa de la retirada con Visa
La retirada con Visa en un operador DGOJ sigue la regla de paridad: el dinero regresa a la misma tarjeta Visa usada en el depósito, nunca a una cuenta distinta ni a otra tarjeta. Esa regla deriva de la Ley 10/2010 de prevención del blanqueo de capitales y se aplica sin excepciones en todos los operadores DGOJ. El jugador solicita la retirada en el cajero, el operador aprueba la solicitud tras una revisión interna (que tarda entre 1 hora y 48 horas según operador), Visa procesa la transferencia (varias horas), y el banco emisor acredita el importe en la cuenta bancaria vinculada a la tarjeta (1–3 días laborables). El ciclo completo va de 1 día laborable (William Hill) a 5 días laborables (Sportium, Luckia, Betsson).
Paso a paso de la retirada desde el cajero
El jugador accede a su cuenta en el operador, pulsa «retirar» o «cajero», y selecciona Visa como método de retirada. El cajero muestra las tarjetas Visa con las que el jugador depositó previamente — identificadas por los últimos cuatro dígitos — y el jugador selecciona una de ellas. No puede retirar a una Visa distinta de las usadas en depósitos. Introduce el importe a retirar — el cajero muestra el saldo disponible, el mínimo retirable (habitualmente 5 € o 10 €) y el máximo por operación (entre 5.000 € y 30.000 € según operador). Pulsa «confirmar retirada».
En ese momento la solicitud entra en la cola de revisión del operador. Algunos operadores (Bet365, Bwin, William Hill) procesan la revisión automáticamente en minutos si el jugador ya completó KYC y no hay alertas de seguridad; otros (Sportium, Codere, Luckia) revisan manualmente cada retirada, lo que introduce demoras de hasta 24–48 horas. Durante ese periodo de revisión el operador puede solicitar documentación adicional — copia del DNI, selfie con el DNI, extracto bancario mostrando la tarjeta Visa, justificante de domicilio — si detecta alguna inconsistencia entre los datos del jugador y los datos de la tarjeta. Una vez aprobada la retirada, el operador transmite la orden a Visa, que procesa la transferencia en varias horas y la envía al banco emisor de la tarjeta. El banco acredita el importe en la cuenta bancaria vinculada a la Visa en 1–3 días laborables. En el extracto bancario figura «devolución Visa» o el nombre del operador según configuración del banco.
Algunos operadores (Bwin, Sportium) ofrecen una ventana de cancelación de 2 horas tras solicitar la retirada — durante ese periodo el jugador puede cancelar la retirada desde el cajero y recuperar el saldo para seguir apostando. Pasadas las 2 horas, la retirada es irreversible y el jugador debe esperar a que llegue a su cuenta bancaria.
Regla de paridad — la retirada solo va a la misma Visa del depósito
La regla de paridad significa que el jugador solo puede retirar a una tarjeta Visa con la que depositó previamente en ese operador. Si depositó con dos Visas distintas (una Debit del Santander y una prepago de Rebellion), puede retirar a cualquiera de las dos, pero no a una tercera Visa que nunca usó para depositar. Si perdió la tarjeta Visa con la que depositó (caducó, la canceló el banco, la bloqueó tras un robo), debe contactar al soporte del operador con documentación del banco que acredite la cancelación — el operador entonces permite excepcionalmente retirar por transferencia bancaria a la cuenta titular, pero ese proceso añade 3–7 días de revisión manual.
La regla de paridad no permite retirar a una cuenta bancaria distinta de la vinculada a la Visa del depósito, aunque esa cuenta sea del mismo titular. Si el jugador depositó con una Visa del Santander y quiere retirar a su cuenta del BBVA, no puede — el dinero regresará a la cuenta del Santander vinculada a la Visa usada en el depósito. La única vía para cambiar de cuenta destino es cerrar el ciclo con la Visa original (retirar todo el saldo a esa Visa), esperar a que llegue a la cuenta vinculada, y luego depositar desde la nueva cuenta con una nueva Visa — a partir de ese momento podrá retirar a la nueva Visa.
La regla de paridad aplica también a Visa prepago y Visa virtual, con un matiz: muchas prepago y virtuales tienen fecha de caducidad corta (30–90 días) o se autodestruyen tras el primer uso. Si el jugador depositó con una Visa virtual de un solo uso y luego intenta retirar, se encuentra con que la Visa ya no existe — el operador rechaza la retirada porque no puede enviar el dinero a una tarjeta inexistente. La vía operativa segura con Visa prepago y virtual es usar solo las que permiten recargar y tienen caducidad larga (al menos 12 meses), y verificar antes de depositar que el emisor soporta recibir devoluciones por Visa.
Plazos reales de retirada por operador y cuándo esperar el dinero
El plazo de retirada se compone de tres tramos: revisión interna del operador, procesamiento por la red Visa, y acreditación por el banco emisor. La revisión interna es el cuello de botella — varía entre 1 hora (LeoVegas) y 48 horas (Betway) según operador. El procesamiento por Visa tarda varias horas (habitualmente <6 horas) una vez transmitida la orden. La acreditación por el banco emisor tarda 1–3 días laborables según banco — los fines de semana y festivos no cuentan como días laborables, lo que puede extender el ciclo si el jugador solicita la retirada un viernes.
Bet365 publica 1–5 días laborables de ciclo completo; en la práctica, con KYC completo y sin alertas de seguridad, el dinero llega en 2–3 días. Bwin publica 24 horas de aprobación más 1–3 días de red Visa; ciclo real 2–4 días. William Hill publica 1–3 días laborables; ciclo real 1–3 días, el más rápido del top DGOJ. Sportium publica 2–5 días laborables; ciclo real 3–5 días. Codere publica hasta 24 horas del operador más 1–3 días del banco; ciclo real 2–4 días. Luckia publica 3–5 días laborables; ciclo real 3–5 días, entre los más lentos del top. Betsson publica 1–5 días laborables; ciclo real 2–4 días. LeoVegas publica <24 horas del operador más 1–3 días de red Visa; ciclo real 2–4 días. Betway publica 24–48 horas del operador más 1–3 días de red Visa; ciclo real 3–5 días. Winamax publica 1–3 días laborables; ciclo real 2–3 días, aunque el procesamiento es manual y no opera fines de semana.
| Operador | Aprobación operador | Red Visa | Banco emisor | Ciclo total real |
|---|---|---|---|---|
| Bet365 | 1–24 h | Varias horas | 1–3 días lab. | 2–3 días lab. con KYC completo |
| Bwin | 24 h | Varias horas | 1–3 días lab. | 2–4 días lab. |
| William Hill | 1–12 h | Varias horas | 1–3 días lab. | 1–3 días lab. |
| Sportium | 12–48 h | Varias horas | 1–3 días lab. | 3–5 días lab. |
| Codere | Hasta 24 h | Varias horas | 1–3 días lab. | 2–4 días lab. |
| Luckia | 24–48 h | Varias horas | 1–3 días lab. | 3–5 días lab. |
| Betsson | 1–24 h | Varias horas | 1–3 días lab. | 2–4 días lab. |
| LeoVegas Sport | <24 h | Varias horas | 1–3 días lab. | 2–4 días lab. |
| Betway | 24–48 h | Varias horas | 1–3 días lab. | 3–5 días lab. |
| Winamax | 1–24 h (manual, sin fines de semana) | Varias horas | 1–3 días lab. | 2–3 días lab. |
La adopción de Visa Direct («fondos rápidos») en el mercado DGOJ español es todavía marginal. Visa Direct permite acreditar la retirada en minutos en lugar de días, pero requiere que el operador integre la tecnología en su pasarela de pagos y que el banco emisor de la Visa la soporte. Bwin es el único operador del top 10 que activa Visa Direct de forma visible — icono de cronómetro en el cajero cuando la tarjeta es compatible. El resto procesa las retiradas por el circuito Visa estándar, que tarda 1–3 días del banco emisor tras la aprobación del operador.
¿Se puede retirar con Visa a una cuenta distinta de la usada en el depósito?
No. La regla de paridad obliga a que la retirada regrese a la misma tarjeta Visa usada en el depósito, y esa tarjeta está vinculada a una cuenta bancaria concreta. Si el jugador depositó con una Visa del Santander, el dinero regresa a la cuenta del Santander vinculada a esa Visa. Si quiere retirar a su cuenta del BBVA, debe primero cerrar el ciclo con la Visa del Santander (retirar todo el saldo a esa Visa), esperar a que llegue a la cuenta del Santander, y luego depositar desde la cuenta del BBVA con una nueva Visa — a partir de ese momento podrá retirar a la Visa del BBVA.
Restricciones regulatorias del RD 176/2023 y del RD 520/2026
El RD 176/2023 y el RD 520/2026 introducen dos restricciones operativas que condicionan el uso de Visa en apuestas: la prohibición de tarjeta de crédito para «jugadores intensivos» (RD 176/2023) y el techo compartido de depósito entre operadores (RD 520/2026). Ambas restricciones son automáticas — el jugador no puede negociarlas con el operador ni reclamarlas ante la DGOJ. La primera convierte a Visa Debit y Visa prepago en las únicas variantes estables a largo plazo; la segunda elimina el arbitraje histórico de rotar depósitos entre operadores en la misma tarde.
Prohibición de tarjeta de crédito para jugadores intensivos
El RD 176/2023 prohíbe el uso de tarjetas de crédito (Visa Credit incluida) a «jugadores intensivos», clasificación automática al superar 600 € de pérdida neta semanal durante tres semanas consecutivas, o 200 € en jugadores menores de 25 años. Pérdida neta semanal significa apuestas realizadas menos premios cobrados en esa semana, acumuladas entre TODOS los operadores DGOJ. Si un jugador pierde 300 € en Bet365 y 350 € en Bwin en la misma semana, la pérdida neta agregada es 650 € — supera el umbral de 600 €. Si esa situación se repite tres semanas consecutivas, el jugador queda marcado como intensivo en el registro compartido de la DGOJ.
Una vez marcado, el jugador ve rechazado todo depósito con tarjeta de crédito en cualquier operador DGOJ. El rechazo no viene del banco ni del operador — viene de la pasarela de pagos, que consulta el registro DGOJ antes de autorizar la operación y detecta que el jugador está clasificado como intensivo. El jugador puede seguir depositando con Visa Debit, Visa prepago, Bizum, PayPal, transferencia bancaria y cualquier otro método no clasificado como crédito. La prohibición se levanta automáticamente si el jugador deja de jugar durante un periodo (el RD no especifica la duración exacta, pero se entiende que el sistema revisa semanalmente), pero mientras esté activa, la Visa Credit es inútil para depositar.
El uso de Visa Credit en apuestas es una bomba de relojería regulatoria. Tres semanas consecutivas de pérdida neta > 600 €/semana marcan al jugador como intensivo y prohíben la Visa Credit en todos los operadores DGOJ. A partir de ese momento, Visa Debit y Visa prepago son las únicas variantes operativas. Ningún operador puede revertir la prohibición — es sistémica y automática.
La restricción no distingue entre Visa Credit de un banco español y Visa Credit de un banco de otro país de la UE. Cualquier tarjeta de crédito enrutada por Visa está sujeta a la prohibición. Tampoco distingue entre Visa Credit con pago aplazado y Visa Credit con pago a fin de mes — ambas son crédito y ambas quedan prohibidas al activar la clasificación de jugador intensivo. La única vía segura de evitar el bloqueo es usar exclusivamente Visa Debit o Visa prepago desde el primer depósito.
Techo compartido de depósito entre operadores desde marzo de 2027
El RD 520/2026, publicado en el BOE el 26 de junio de 2026, fija por primera vez límites de depósito conjuntos entre TODOS los operadores DGOJ: 700 € diarios, 1.750 € semanales, 3.300 € cada cuatro semanas. Esos límites son acumulativos a nivel de jugador, no de operador ni de método de pago. Si un jugador deposita 500 € con Visa en Bet365 el lunes, le quedan 200 € de margen diario para depositar en cualquier otro operador DGOJ ese lunes, aunque cambie de tarjeta Visa, use Bizum o transfiera desde otra cuenta. Si intenta depositar 300 € en Bwin ese mismo lunes, el sistema de supervisión de la DGOJ rechaza la operación porque 500 € + 300 € = 800 € supera el techo de 700 € diarios.
El techo semanal de 1.750 € se calcula sobre una semana móvil de 7 días, no sobre la semana calendario. Si un jugador deposita 700 € el lunes, 700 € el martes y 350 € el miércoles, alcanza 1.750 € en tres días y no puede depositar nada hasta el lunes siguiente (cuando caduquen los 700 € del lunes anterior del cálculo de la semana móvil). El techo de cuatro semanas de 3.300 € funciona igual: ventana móvil de 28 días. El RD arrancó en piloto en septiembre de 2026 con un subconjunto de operadores y entra en vigor pleno el 25 de marzo de 2027 para todos los operadores DGOJ.
Consecuencia práctica: Visa era históricamente el método más común para rotar depósitos entre operadores en la misma tarde — depositar 500 € en Bet365, apostar el bono, depositar 500 € en Bwin, apostar el bono, depositar 500 € en William Hill. El techo compartido elimina ese arbitraje: 500 € en Bet365 dejan solo 200 € de margen diario para el resto de operadores, aunque el jugador cambie de tarjeta. El jugador que quiera depositar 1.500 € en un solo día necesita repartirlos entre tres días (500 € lunes, 500 € martes, 500 € miércoles) o concentrarse en un solo operador dentro del límite diario.
¿Puedo seguir usando Visa Credit si nunca he perdido más de 600 € en una semana?
Sí, mientras no se active la clasificación de jugador intensivo. Si el jugador deposita con Visa Credit y sus pérdidas netas semanales quedan por debajo de 600 € (o 200 € si es menor de 25 años), la prohibición del RD 176/2023 no aplica. Pero dado que esa prohibición es automática y sistémica — el jugador no recibe aviso previo, simplemente ve rechazado el depósito al superar el umbral tres semanas consecutivas — y dado que la mayoría de bancos españoles clasifican los depósitos en apuestas con Visa Credit como adelanto en efectivo con recargo del 3–4 %, la vía operativa segura es usar exclusivamente Visa Debit o Visa prepago desde el primer depósito.
Coste bancario oculto de usar Visa Credit en apuestas
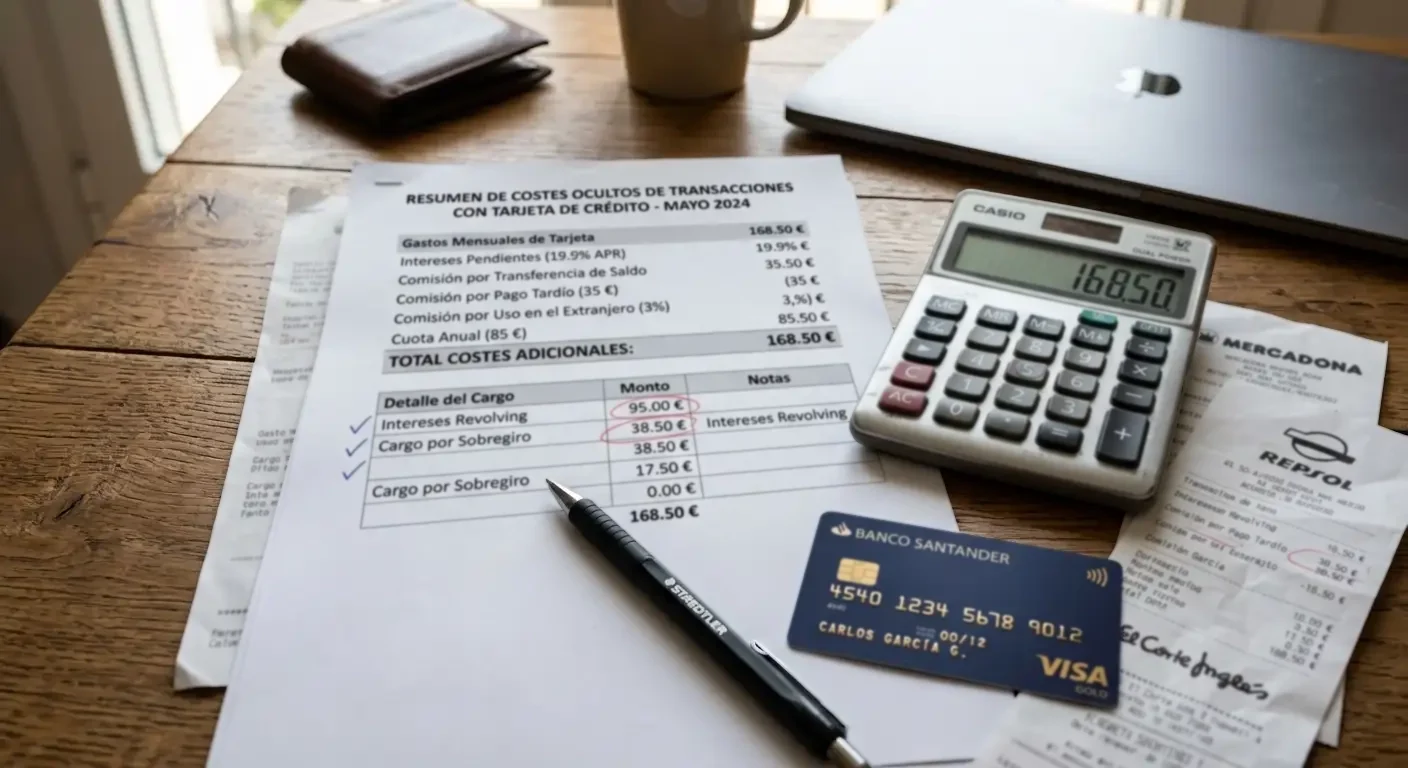
La mayoría de emisores españoles (Santander, BBVA, CaixaBank, ING, Sabadell) clasifican los depósitos en operadores de juego con Visa Credit como «adelanto en efectivo» o «disposición», no como compra. Esa clasificación tiene dos costes inmediatos que no aparecen en el cajero del operador. Primero: un recargo del 3–4 % del importe depositado, cobrado por el banco en el momento de la operación. Sobre un depósito de 200 € eso son 6–8 € adicionales. Segundo: interés del 20–25 % TAE que corre desde el día 1, no desde el corte de mes como en una compra normal con Visa Credit. Ese interés se acumula diariamente sobre el saldo pendiente — si el jugador tarda 30 días en pagar, los 200 € depositados se convierten en 200 € + 6 € de recargo + 3,50 € de interés mensual al 21 % TAE = 209,50 € de coste total.
Coste bancario de Visa Credit en apuestas: 3–4 % de recargo más interés desde día 1. Santander, BBVA, CaixaBank, ING y Sabadell clasifican el depósito como adelanto en efectivo. Sobre 200 € son 6–8 € de recargo inmediato más 20–25 % TAE de interés que corre desde el momento del depósito, no desde el corte de mes. Usar Visa Credit sin confirmar por escrito con el banco que se factura como compra es pagar un 3–4 % adicional sobre cada depósito, más intereses diarios.
La clasificación como adelanto en efectivo no es universal — algunos emisores facturan el depósito como compra estándar a coste 0, pero esos emisores son la excepción, no la norma. La única vía operativa segura con Visa Credit es confirmar por escrito con el emisor que los depósitos en operadores de juego se facturan como compra, sin recargo y sin interés desde día 1. En ausencia de esa confirmación, usar Visa Credit es asumir un coste del 3–4 % más intereses sobre cada depósito — coste que se suma al margen del operador, al rollover del bono, y a la tributación de las ganancias netas en el IRPF. La alternativa sin coste bancario adicional es Visa Debit o Visa prepago, donde no hay recargo ni interés porque el dinero se retira directamente de la cuenta corriente o del saldo precargado en la tarjeta.
¿Puedo evitar el recargo bancario con Visa Credit si pago el saldo antes del corte de mes?
No. El recargo del 3–4 % se cobra en el momento del depósito, no al final del periodo de facturación. Y el interés del 20–25 % TAE corre desde el día 1, aunque el jugador pague el saldo completo antes del corte de mes — a diferencia de una compra estándar con Visa Credit, donde el interés solo corre si no se paga el saldo antes del corte. La clasificación como adelanto en efectivo no da periodo de gracia. La única vía para evitar el coste es no usar Visa Credit, o confirmar por escrito con el banco que el depósito se factura como compra.
Qué vale realmente un bono con Visa tras rollover y tributación
El bono nominal de 100 € que publicita un operador no es el valor efectivo que recibe el jugador. Primero: el bono suele estar condicionado a rollover — el jugador debe apostar un múltiplo del bono (habitualmente entre x5 y x30) a cuota mínima (habitualmente entre 1,50 y 1,80) antes de poder retirar. Durante ese volumen, el jugador paga el margen del operador en cada apuesta, independientemente de si gana o pierde. Segundo: las ganancias netas anuales del juego online tributan en el IRPF al tipo marginal del jugador (entre 19 % y 47 % según tramo de renta). Después de aplicar rollover, margen y tributación, el valor neto efectivo de un bono de 100 € puede quedar por debajo de 45 €.
Paso 1
Bono nominal: 100 €. Rollover x6 a cuota mínima 1,80. Volumen exigido: 100 € × 6 = 600 € de turnover antes de poder retirar.
Paso 2
Margen medio del operador: 6,5 % de overround en 1×2 LaLiga (medido sobre Sportium, Codere, Luckia en temporada 2025/26). Esperanza matemática de perder ese volumen: 600 € × 6,5 % = 39 € de pérdida esperada durante el rollover.
Paso 3
Valor esperado del bono tras rollover: 100 € – 39 € = 61 € netos antes de impuestos.
Paso 4
Tributación: ganancias netas anuales del juego online tributan en el IRPF al tipo marginal del jugador. Jugador en el tramo del 30 %: 61 € × 30 % = 18,30 € de aportación al IRPF. Valor neto final: 61 € – 18,30 € = 42,70 € efectivos.
El cálculo anterior usa un rollover x6 y un margen del 6,5 %, que son medias del sector DGOJ. Operadores con margen más bajo (Bet365 4,8–5,4 %, Winamax 4,7–5,3 %) reducen la esperanza de pérdida durante el rollover; operadores con rollover más alto (LeoVegas x20, Betsson x10) la multiplican. La tributación al tipo marginal es ineludible — no hay exención fiscal sobre bonos de apuestas, y la DGOJ transmite a Hacienda las ganancias netas anuales de cada jugador. Un jugador en el tramo del 19 % (renta hasta 12.450 € anuales) retiene más valor neto que un jugador en el tramo del 47 % (renta por encima de 300.000 € anuales), pero ambos tributan sobre el mismo valor antes de impuestos.
| Bono nominal | Rollover exigido | Margen operador | Esperanza pérdida por margen | Tramo IRPF ejemplo | Aportación IRPF | Valor neto efectivo |
|---|---|---|---|---|---|---|
| 100 € | x6 = 600 € turnover | 6,5 % | 39 € | 30 % | 18,30 € | 42,70 € |
| 100 € | x5 = 500 € turnover | 5 % | 25 € | 30 % | 22,50 € | 52,50 € |
| 200 € | x20 = 4.000 € turnover | 6,5 % | 260 € | 30 % | — | Valor negativo tras rollover |
| 50 € | x1 = 50 € turnover | 6,5 % | 3,25 € | 30 % | 14,03 € | 32,73 € |
El ejemplo de la tercera fila (bono 200 € con rollover x20) produce esperanza matemática negativa: la pérdida esperada por margen (260 €) supera el valor nominal del bono (200 €), lo que significa que el valor esperado del bono es negativo antes de tributar. Ese caso no es hipotético — corresponde al bono de LeoVegas Sport. La cuarta fila (bono 50 € con rollover x1) corresponde al bono fraccionado de Betway y muestra el valor efectivo de un bono pequeño con rollover bajo.
¿Los bonos con Visa valen menos que con otros métodos de pago?
No. El bono publicado por el operador es el mismo independientemente del método de pago usado en el depósito. La diferencia entre métodos no está en el bono nominal, sino en el coste del método: depositar con Visa Credit clasificada por el banco como adelanto en efectivo añade un 3–4 % de recargo más interés, depositar con Visa Debit no tiene coste bancario adicional, y depositar con Bizum o transferencia bancaria tampoco. El valor neto del bono tras rollover y tributación es el mismo en todos los casos — lo que cambia es el coste del depósito que desbloquea el bono.
KYC, name-match y bloqueo del primer retiro
La tarjeta Visa usada para depositar debe coincidir en nombre, apellidos y DNI con el titular verificado de la cuenta de apuestas por la Ley 13/2011 y el RD 958/2020. Esa coincidencia se llama name-match, y los operadores DGOJ la verifican antes de aprobar el primer retiro. Si el jugador depositó con la Visa de su cónyuge, con una Visa antigua a nombre soltero, o con una Visa corporativa, el operador detecta la discrepancia al solicitar el primer retiro y bloquea la retirada hasta que el jugador aporte documentación que acredite la coincidencia — copia del DNI, selfie con el DNI, extracto bancario mostrando la titularidad de la Visa, certificado de cambio de nombre si se trata de una Visa a nombre soltero.
Name-match: la tarjeta Visa debe coincidir con el titular de la cuenta de apuestas. Depositar con la Visa del cónyuge, con una Visa antigua a nombre soltero, o con una Visa corporativa activa el bloqueo del primer retiro hasta completar KYC. La vía operativa segura es verificar KYC (DNI + prueba de domicilio) ANTES del primer depósito, usar una Visa a nombre propio, y depositar la primera vez un importe pequeño (5–10 €) para provocar la revisión antes de mover el bankroll.
El bloqueo del primer retiro no es una penalización — es el procedimiento estándar de verificación KYC (Know Your Customer) exigido por la Ley 10/2010 de prevención del blanqueo de capitales. Todos los operadores DGOJ lo aplican, sin excepciones. La diferencia entre operadores está en el momento de la verificación: algunos (Bet365, Bwin, William Hill) solicitan la documentación al registrarse, lo que acelera el primer retiro; otros (Sportium, Codere, Luckia) la solicitan al solicitar el primer retiro, lo que añade 2–4 días al primer cobro mientras el departamento de compliance revisa los documentos aportados.
La vía operativa segura es verificar KYC antes del primer depósito. El jugador sube al cajero del operador copia del DNI o NIE (anverso y reverso), selfie con el DNI visible, y prueba de domicilio (factura de luz, gas, agua o teléfono fijo a nombre del jugador con fecha de emisión en los últimos tres meses). El operador revisa la documentación en 24–72 horas y marca la cuenta como verificada. A partir de ese momento, los retiros se aprueban sin bloqueo. Si el jugador deposita antes de verificar KYC, el primer retiro se bloquea hasta completar la verificación — esos 2–4 días adicionales son inevitables.
¿Puedo depositar con la Visa de un familiar si no tengo Visa propia?
No. La Ley 13/2011 prohíbe que una persona distinta del titular de la cuenta de apuestas deposite en esa cuenta. Depositar con la Visa de un familiar activa el bloqueo del primer retiro y puede derivar en cierre de cuenta por suplantación de identidad. La alternativa operativa es que el jugador abra una cuenta bancaria a su nombre (todos los bancos españoles permiten abrir cuenta desde los 18 años, algunos desde los 14 con autorización de los padres) y solicite una Visa Debit asociada a esa cuenta. Si no puede abrir cuenta bancaria, puede usar Visa prepago (Paysafecard, Rebellion, Bnext, Vivid), que no exige cuenta corriente ni verificación de ingresos.
Seguridad del pago con Visa — Visa Secure y protección del jugador
El depósito con Visa en un operador DGOJ está protegido por tres capas de seguridad: autenticación de dos factores (3D Secure 2.0), tokenización de los 16 dígitos, y supervisión bancaria del emisor. Esas tres capas reducen el riesgo de fraude por debajo del de una compra en comercio online, porque el depósito exige que el jugador posea físicamente la tarjeta y el dispositivo del banco (móvil con app del banco instalada, o móvil con acceso a SMS del banco), y porque un atacante que vulnere los servidores del operador roba tokens inútiles, no números de tarjeta reales.
Verified by Visa y autenticación 3D Secure 2.0
Verified by Visa es el nombre comercial del protocolo 3D Secure 2.0 que implementa Visa en la Unión Europea desde la entrada de la normativa PSD2. Al depositar, el jugador introduce los 16 dígitos de la Visa en el cajero del operador, pulsa «depositar», y en ese momento Visa redirige al jugador a la pasarela de su banco emisor — app del banco, página web del banco, o ventana SMS — donde debe confirmar la operación con biometría (huella o reconocimiento facial), PIN de la app del banco, o clave OTP recibida por SMS. Solo tras esa autenticación de dos factores Visa transmite la aprobación al operador. Si el jugador no completa la autenticación, la operación se cancela y el saldo no se acredita.
3D Secure 2.0 significa que la autenticación se integra en el flujo de pago sin salir del dispositivo del jugador — si el jugador deposita desde el móvil con la app del banco instalada, la autenticación salta directamente a la app del banco sin abrir navegador externo. Si deposita desde ordenador, la autenticación puede requerir escanear un código QR con el móvil o introducir clave OTP enviada por SMS. El protocolo anterior (3D Secure 1.0) abría una ventana nueva en navegador con URL del banco, lo que generaba confusión y falsos positivos de phishing — 3D Secure 2.0 elimina esa fricción.
La autenticación de dos factores no protege contra un jugador que deposita deliberadamente con la Visa de otra persona — si el jugador tiene acceso físico a la tarjeta del cónyuge y al móvil del cónyuge con la app del banco instalada, puede autenticar la operación y depositar. La protección contra ese escenario es el name-match: el operador detecta la discrepancia al solicitar el primer retiro y bloquea la retirada hasta completar KYC.
Tokenización y cifrado de los 16 dígitos
Tokenización significa que Visa nunca transmite los 16 dígitos de la tarjeta al operador. Al registrar la tarjeta en el cajero por primera vez, el jugador introduce los 16 dígitos en el formulario del operador, pero ese formulario está controlado por Visa — técnicamente es un iframe de Visa embebido en la página del operador. Visa recibe los 16 dígitos, los valida con el banco emisor, genera un token numérico único para esa combinación de tarjeta más comercio, y transmite ese token al operador. El operador almacena el token en su base de datos, no los 16 dígitos. Cada depósito posterior con la misma tarjeta reutiliza el token existente — el jugador selecciona la tarjeta guardada (identificada por los últimos cuatro dígitos), autentica en la app del banco, y Visa valida el token sin transmitir los 16 dígitos reales.
Si un atacante vulnera los servidores del operador, roba una base de datos con tokens — números de 16–20 dígitos que no coinciden con ninguna tarjeta Visa real y que solo funcionan cuando Visa los valida dentro del contexto de ese comercio. Fuera de ese contexto, el token es inútil. El atacante no puede usar el token para comprar en otro comercio, ni puede revertir el token para recuperar los 16 dígitos originales. La tokenización es obligatoria en la Unión Europea desde la PSD2 y reduce el riesgo de fraude en caso de brecha de datos.
Los 16 dígitos del formulario de registro viajan cifrados entre el navegador del jugador y los servidores de Visa mediante TLS 1.2 o superior — el mismo cifrado que protege las transacciones bancarias y los pagos con tarjeta en comercio online. Ese cifrado impide que un atacante intercepte los 16 dígitos en tránsito entre el jugador y Visa.
¿Es más seguro depositar con Visa que con transferencia bancaria?
Depende de qué riesgo preocupe. Visa es más segura contra fraude de terceros, porque exige autenticación de dos factores y tokeniza los 16 dígitos — un atacante necesita poseer físicamente la tarjeta y el dispositivo del banco para depositar. Transferencia bancaria no exige autenticación de dos factores (aunque algunos bancos la implementan voluntariamente), y el IBAN viaja en claro en el extracto bancario — un atacante que vea el extracto puede usar el IBAN para intentar pagos SEPA autorizados desde otra cuenta. Pero transferencia bancaria es más segura contra clasificación bancaria como adelanto en efectivo, porque no tiene variante «crédito» — toda transferencia es débito directo de la cuenta corriente, sin recargo ni interés. La vía más segura en términos globales es Visa Debit: autenticación de dos factores, tokenización, y sin coste bancario adicional.
Depósitos en efectivo y retiradas en salones físicos como alternativa a Visa
Sportium, Codere y Luckia operan redes retail con más de 400, 1.700 y 150 salones físicos respectivamente en España, donde el jugador puede depositar en efectivo y retirar en efectivo sin usar Visa. El jugador se acerca al mostrador del salón con DNI y nombre de usuario de la cuenta online, entrega el efectivo al empleado, y el empleado acredita el saldo en la cuenta online en segundos. La retirada funciona igual: el jugador solicita la retirada en el cajero online seleccionando «retirada en salón», se acerca al mostrador con DNI, y el empleado entrega el efectivo tras verificar la identidad. Sin comisión en ninguno de los dos sentidos, sin límite de horario bancario, sin regla de paridad — el jugador puede depositar con Visa y retirar en efectivo, o depositar en efectivo y retirar con Visa.
Esa alternativa es útil cuando Visa se atasca por KYC (primer retiro bloqueado hasta verificar documentación), cuando el banco rechaza el depósito por límite de gasto diario, o cuando el jugador no tiene Visa propia y no puede usar la de un familiar por la regla de name-match. La desventaja es la presencia física obligatoria — el jugador debe desplazarse al salón, lo que limita la utilidad fuera de las áreas donde operan esos tres grupos (Madrid, Cataluña, País Vasco, Andalucía, Galicia, Asturias, Valencia).
¿Puedo depositar en efectivo en un salón Sportium y retirar por Visa?
Sí. La regla de paridad obliga a que la retirada por Visa regrese a una Visa usada en el depósito, pero no prohíbe mezclar métodos — el jugador puede depositar 100 € en efectivo en un salón Sportium, depositar 50 € con Visa, y luego retirar 150 € repartidos entre salón (100 €) y Visa (50 €). Lo que no puede hacer es retirar por Visa si nunca depositó con Visa en ese operador.
Bookmakers sin licencia DGOJ que aceptan Visa — la zona gris
Bookmakers sin licencia DGOJ (a veces llamados «bookmakers extranjeros», «non AAMS» en jerga italiana, «offshore» en jerga anglosajona) aceptan Visa desde España, pero depositar en ellos implica renunciar a la protección del regulador español, a cualquier ruta de disputa ante la DGOJ, y a la maquinaria de protección del jugador del mercado regulado (límites de depósito compartidos, prohibición de crédito para jugadores intensivos, registro unificado de autoexclusión). Esos operadores no están supervisados por la DGOJ, no tributan en España, y no están sujetos a las restricciones del RD 176/2023 ni del RD 520/2026 — lo que significa que un jugador puede depositar sumas ilimitadas con Visa Credit sin activar la prohibición de jugador intensivo, porque esa prohibición solo aplica entre operadores DGOJ.
Bookmakers sin licencia DGOJ: fuera de la protección del regulador español. Depositar con Visa en un operador sin licencia DGOJ implica renunciar a la supervisión de la DGOJ, a cualquier ruta de disputa, y al registro compartido de autoexclusión. Si el operador rechaza un retiro, bloquea la cuenta, o desaparece con el saldo, no hay recurso ante la DGOJ ni ante el banco emisor de la Visa. El jugador queda solo frente al operador.
Esos operadores aparecen en esta guía exclusivamente como yardstick de precio: sus márgenes (habitualmente entre 2 % y 4 % en LaLiga, frente al 4,8–7,5 % del mercado DGOJ) muestran cuánto cuesta la supervisión regulatoria española, pero no se presentan como recomendación. Un jugador que deposite en un bookmaker sin licencia DGOJ renuncia a la protección del regulador — si el operador rechaza un retiro alegando infracción de términos, o bloquea la cuenta por «actividad sospechosa», o desaparece con el saldo, no hay recurso ante la DGOJ ni ante el banco emisor de la Visa. El jugador queda solo frente al operador, cuya única obligación legal es con el regulador del país donde está licenciado (habitualmente Curazao, Malta, Gibraltar, Reino Unido), no con el regulador español.
La advertencia no es moralista — es operativa. Un jugador que deposite 500 € con Visa en un bookmaker de Curazao con margen del 2,5 % en LaLiga ahorra ≈20 € de coste por cada 500 € apostados frente a un operador DGOJ con margen del 6,5 %. Pero si ese bookmaker rechaza el retiro de 500 € alegando que el jugador infringió los términos (multicontabilidad, arbitraje, apuesta coordinada, o cualquier otra cláusula genérica), el jugador pierde los 500 € sin recurso. El regulador de Curazao no arbitra disputas individuales, el banco emisor de la Visa no revierte la transacción porque fue autorizada por el titular, y la DGOJ no tiene jurisdicción sobre operadores no licenciados. El ahorro de 20 € en margen no compensa el riesgo de perder 500 € sin protección.
¿Puede un bookmaker sin licencia DGOJ aceptar Visa desde España?
Técnicamente sí — Visa no bloquea transacciones a operadores sin licencia DGOJ, porque Visa no audita la licencia del comercio. Pero legalmente, depositar en un operador sin licencia DGOJ desde España puede constituir infracción administrativa según la Ley 13/2011, que prohíbe publicitar, intermediar y explotar juego online sin licencia DGOJ. La infracción recae principalmente sobre el operador (que explota el juego sin licencia), no sobre el jugador, pero la DGOJ puede sancionar al jugador si detecta actividad recurrente. El riesgo práctico de sanción es bajo — la DGOJ no persigue jugadores individuales que depositan en operadores extranjeros, se centra en bloquear dominios y en sancionar operadores que publicitan en España sin licencia. Pero el riesgo de pérdida del saldo sin recurso es alto, y eso es suficiente para desaconsejar el depósito.
¿Es legal apostar con Visa en un bookmaker extranjero desde España?
La Ley 13/2011 prohíbe explotar juego online en España sin licencia DGOJ, no apostar en operadores extranjeros. Pero depositar en un operador sin licencia DGOJ implica renunciar a la protección del regulador español — si el operador rechaza el retiro, el jugador pierde el saldo sin recurso. La DGOJ puede sancionar al jugador si detecta actividad recurrente, aunque en la práctica se centra en bloquear dominios y sancionar operadores. El coste real no es la sanción administrativa (improbable), sino la pérdida del saldo sin protección (frecuente en operadores offshore).
Responsabilidad y coste real de apostar con Visa
El margen del operador es el coste fijo de cada apuesta, pagado independientemente de si el jugador gana o pierde. Un jugador que apuesta 100 € a cuota 1,90 en un mercado 1×2 con margen del 6,5 % paga 6,50 € de coste esperado al operador — si gana cobra 90 €, si pierde paga 100 €, pero en ambos casos el margen del 6,5 % ya se ejecutó al aceptar la cuota. Sobre una temporada de LaLiga, un jugador que apuesta 50 € semanales durante 38 jornadas (1.900 € de volumen anual) paga ≈123,50 € de margen acumulado a un operador con 6,5 % de overround, o ≈95 € a un operador con 5 % de overround. Esa diferencia de 28,50 € entre operadores es independiente del resultado de las apuestas — el jugador la paga aunque termine el año con balance positivo.
El RD 520/2026 introduce un techo de depósito compartido de 3.300 € cada cuatro semanas entre todos los operadores DGOJ. Sobre ese volumen, un jugador que apuesta en un operador con margen del 6,5 % paga ≈214,50 € de coste esperado cada cuatro semanas, o ≈2.574 € anuales si mantiene ese ritmo (3.300 € × 12 = 39.600 € de volumen anual). Un jugador en el tramo del IRPF del 30 % que termine el año con 5.000 € de ganancias netas tributa 1.500 € a Hacienda, lo que reduce las ganancias netas a 3.500 €. Si pagó 2.574 € de margen acumulado durante el año, el beneficio neto final es 3.500 € – 2.574 € = 926 € antes de restar el coste bancario de los depósitos (si usó Visa Credit clasificada como adelanto en efectivo) y el coste del rollover de los bonos. El cálculo no incluye el impacto del límite de pérdida semanal para jugadores intensivos del RD 176/2023, que prohíbe Visa Credit tras tres semanas de pérdida > 600 € semanales.
No existe sistema de apuestas, progresión de stake, análisis de tendencias ni selección de valor que modifique el margen del operador. El margen es el precio de acceso al mercado, fijado por el operador en cada cuota publicada, y se paga en el momento de aceptar la apuesta. Un sistema que prometa «ganar seguro» o «anular el margen» está vendiendo una imposibilidad matemática: el margen es una resta aplicada antes de que el evento se resuelva, y ningún resultado futuro puede revertirla. La única vía para reducir el coste del margen es elegir operadores con margen bajo (Bet365 4,8–5,4 %, Winamax 4,7–5,3 %) en lugar de operadores con margen alto (Sportium 6,3–7,4 %, Codere 6,5–7,5 %), y concentrar el volumen en mercados donde el operador tiene margen competitivo en lugar de repartirlo entre todos los deportes disponibles.
El depósito con Visa no genera adicción por sí mismo — la adicción al juego es una patología conductual que existe independientemente del método de pago. Pero la acreditación instantánea de Visa reduce la fricción entre la intención de apostar y la ejecución de la apuesta, lo que puede acelerar el ritmo de juego en jugadores con control de impulsos deteriorado. La vía operativa para limitar ese riesgo es usar Visa prepago con saldo fijo (el jugador carga 50 € en la tarjeta y no puede depositar más hasta la próxima recarga) o configurar límites de depósito diarios en la app del banco emisor (la mayoría de bancos españoles permiten fijar un tope de gasto diario por categoría de comercio, apuestas incluidas). Ninguna de esas medidas sustituye la autoexclusión voluntaria ante señales de juego problemático — pérdida de control sobre el tiempo o el dinero apostado, mentiras sobre el volumen de juego, depósitos con dinero destinado a otra cosa, intentos fallidos de reducir el juego. El registro de autoexclusión de la DGOJ (RGIAJ) bloquea el acceso a todos los operadores DGOJ durante el periodo elegido por el jugador (mínimo seis meses, renovable), y la inscripción es confidencial y gratuita.
Actualización:
